Os mercados acionistas recuperaram no segundo trimestre, com o cessar-fogo da guerra no Irão (que quebrou passados alguns dias).
Desempenho Mercados 2Q26: As ações dos países desenvolvidos subiram com o cessar-fogo da guerra no Irão
Contexto Macro: As previsões macro recuperaram com o provável desfecho da guerra no Irão e a descida dos preços do petróleo.
Contexto Micro: Os principais indicadores económicos instantâneos e avançados subiram em resultado do cessar-fogo.
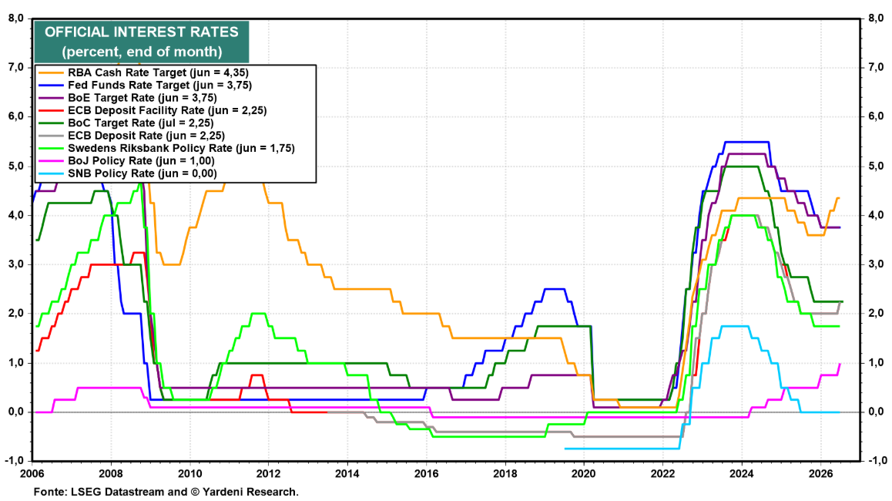
Políticas económicas: Os bancos centrais dos principais países desenvolvidos mantêm a vigilância sobre o aumento da inflação, admitindo a subida das taxas de juros oficiais em 2026.
Mercados acionistas: Mercados acionistas valorizaram-se com o desenlace da guerra no Irão e a reabertura do estreito de Ormuz.
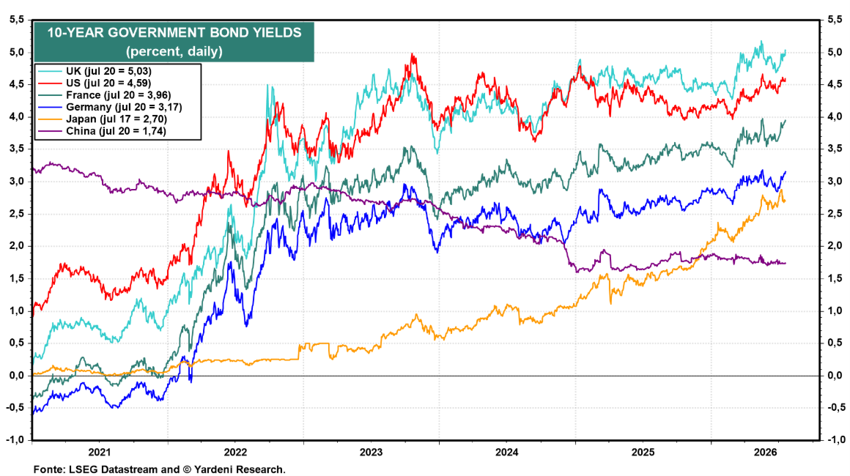
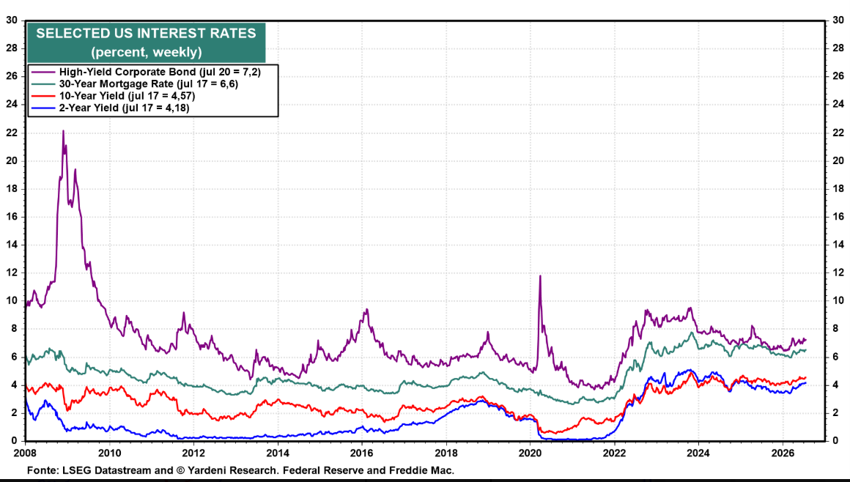
Mercados obrigacionistas: As taxas de juros longas mantiveram-se estáveis.
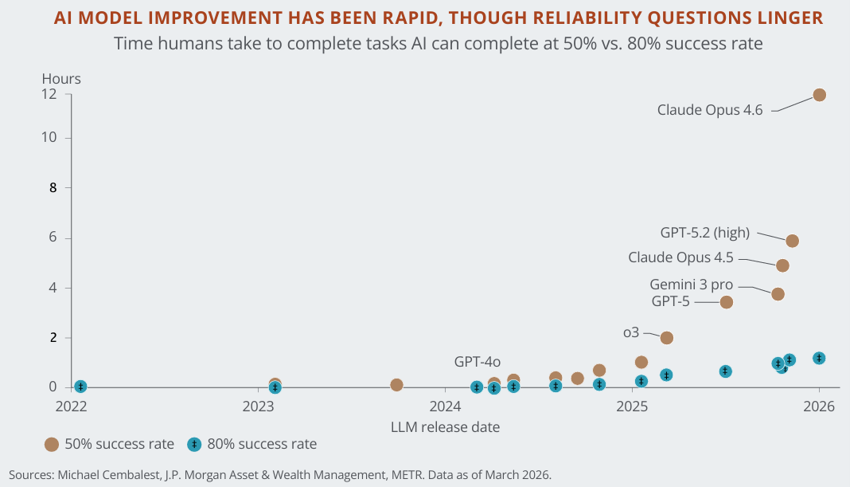
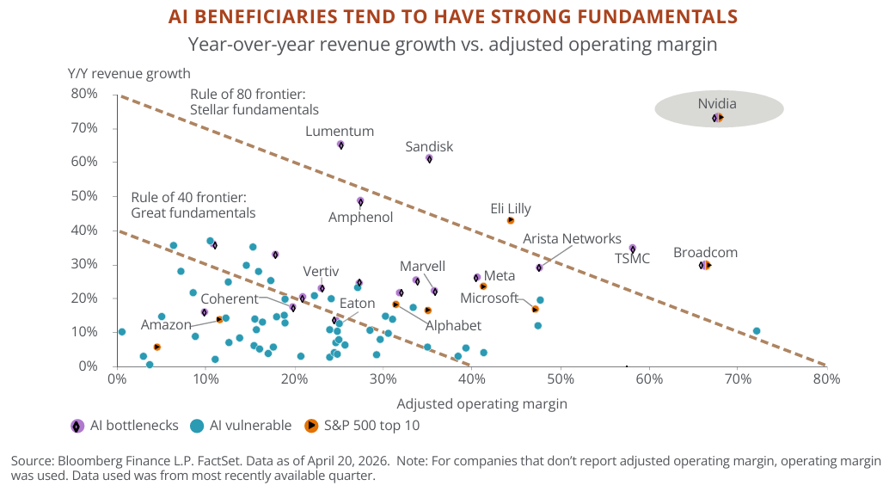
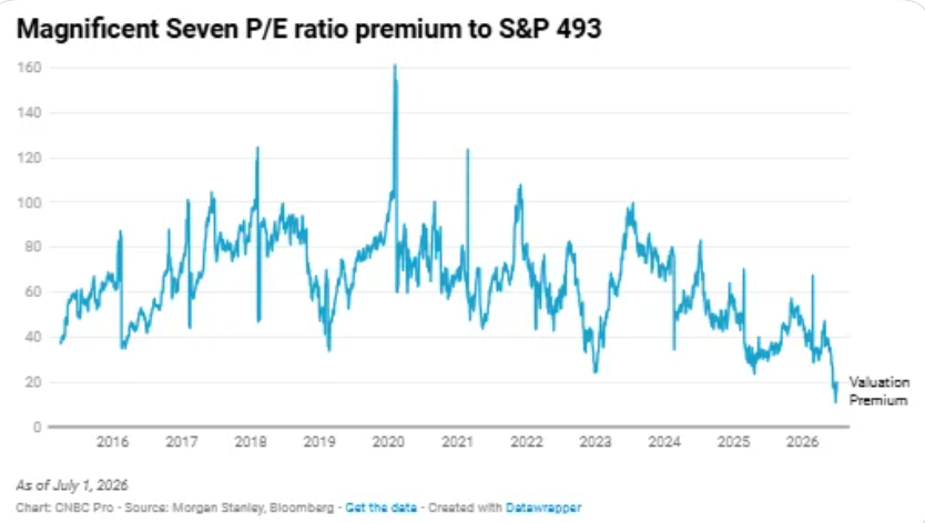
Principais oportunidades: Continuação da valorização das ações tecnológicas americanas, com o desenrolar do ciclo da IA, num cotexto em que o prémio destas ações face ao mercado em geral está a níveis atrativos.
Principais riscos: O prolongamento da guerra do Irão por vários meses.
Os mercados financeiros estão muito dependentes da evolução da guerra no Irão, dados os possíveis efeitos no crescimento económico e na inflação.
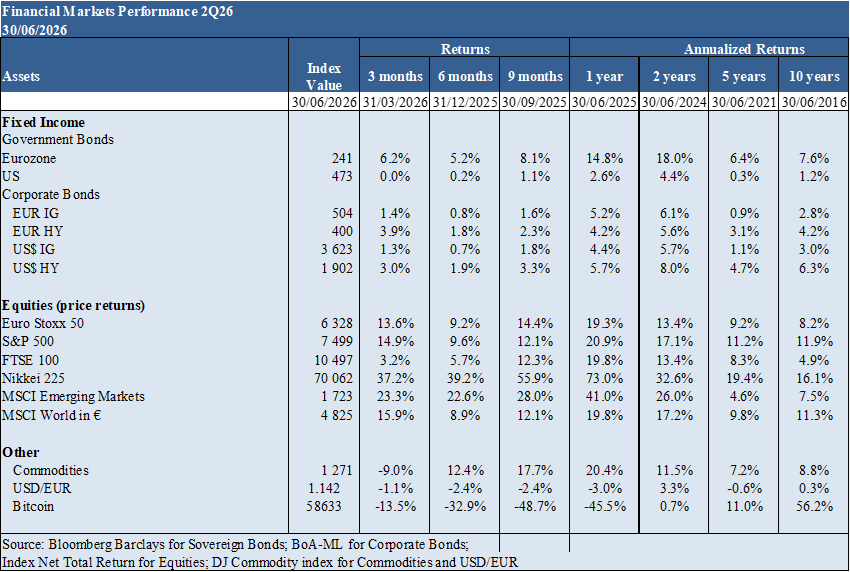
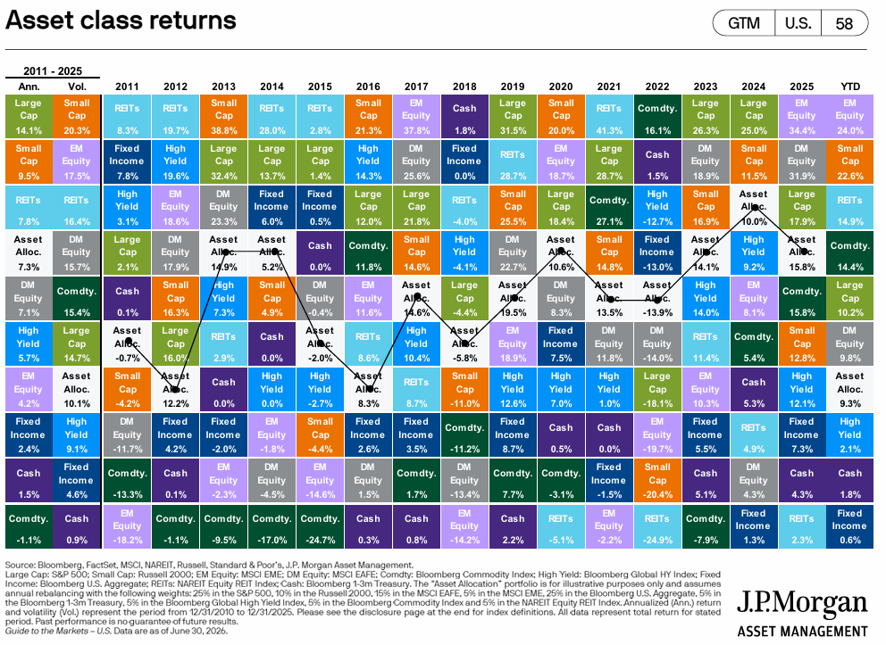
Desempenho dos mercados financeiros 2T26: As ações dos países desenvolvidos subiram com o cessar-fogo da guerra no Irão.
No segundo trimestre, os mercados globais caracterizaram-se por uma forte rotação de regresso ao setor da inteligência artificial (IA), queda dos preços do petróleo à medida que as tensões no Médio Oriente diminuem e um desempenho regional divergente.
As ações europeias atingiram máximos históricos, enquanto os mercados obrigacionários recuperaram à medida que os riscos geopolíticos e as preocupações com a inflação se moderaram.
As ações globais registaram fortes valorizações, lideradas principalmente pelo crescimento impulsionado pela tecnologia e pelo gasto em infraestruturas de IA.
Os preços da energia caíram significativamente (o petróleo Brent e os índices energéticos gerais registaram quedas acentuadas), o que aliviou alguma pressão inflacionista
.
Contexto macroeconómico: As previsões macro recuperaram com o provável desfecho da guerra no Irão e a descida dos preços do petróleo
Os mercados financeiros enfrentam um aumento do risco, impulsionada pela subida dos preços do petróleo devido às tensões no Médio Oriente, preocupações com os fortes gastos em capital tecnológico e novas tarifas globais. Os bancos centrais como a Reserva Federal e o BCE tendem a ser agressivos ou mantêm-se estáveis à medida que persistem os riscos de inflação.
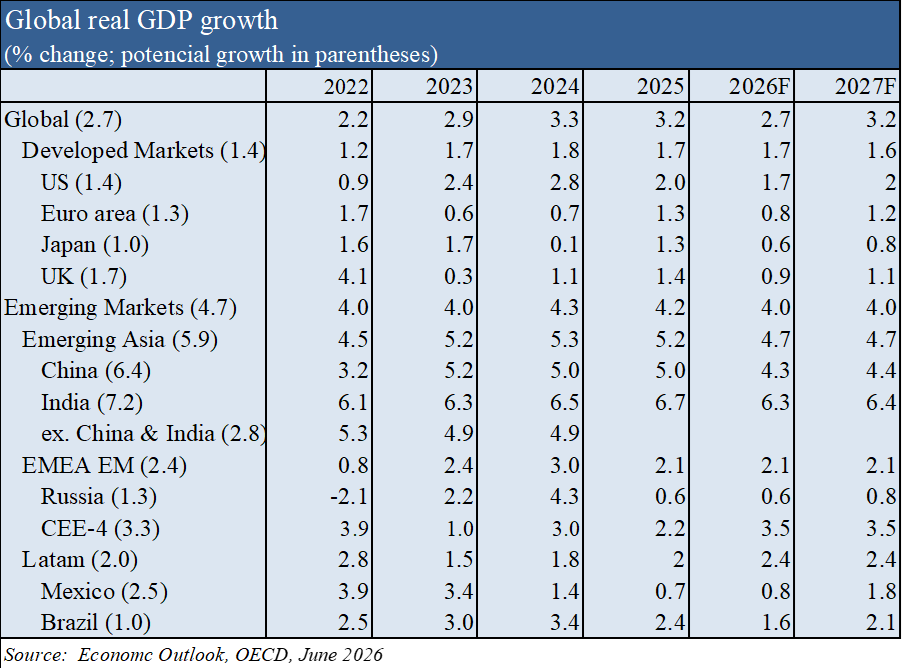
Assumindo que os preços da energia diminuem gradualmente a partir de meados de 2026, em linha geral com as expectativas atuais do mercado de futuros, a OCDE projeta que o crescimento económico global desacelere de 3,4% em 2025 para 2,8% em 2026, antes de recuperar para 3,1% em 2027.
Espera-se que a inflação anual dos preços ao consumidor nos países do G20 suba para 4,0% em 2026, face a 3,4% em 2025, antes de diminuir para 3,1% em 2027, à medida que as pressões sobre os preços da energia e dos alimentos diminuem gradualmente.
No entanto, quanto mais tempo duram as perturbações, maiores se tornam os custos económicos e sociais.
Se as perturbações persistirem até bem dentro de 2027, espera-se que o crescimento global abrande significativamente, para apenas 2,1% em 2026 e 1,8% em 2027, potencialmente levando algumas economias para a recessão ou perto delas. A inflação global aumentaria 0,4 pontos percentuais em 2026 e 1,3 pontos percentuais em 2027.
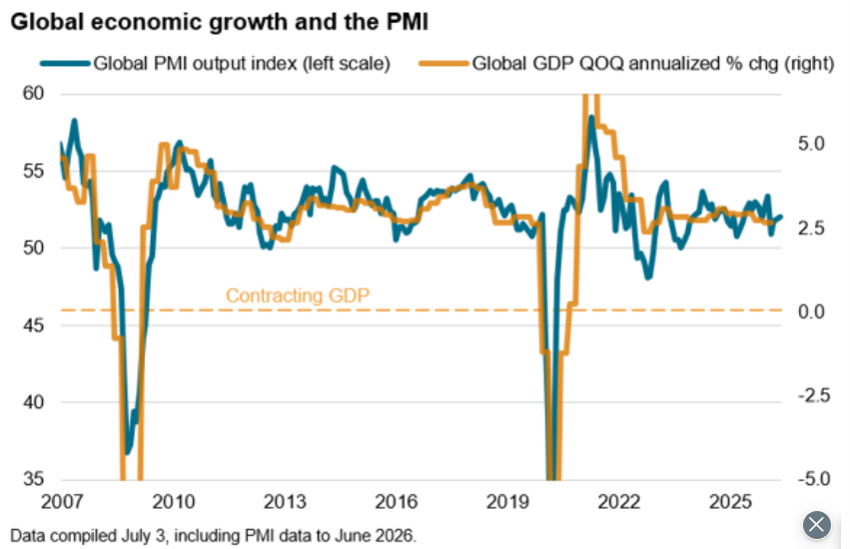
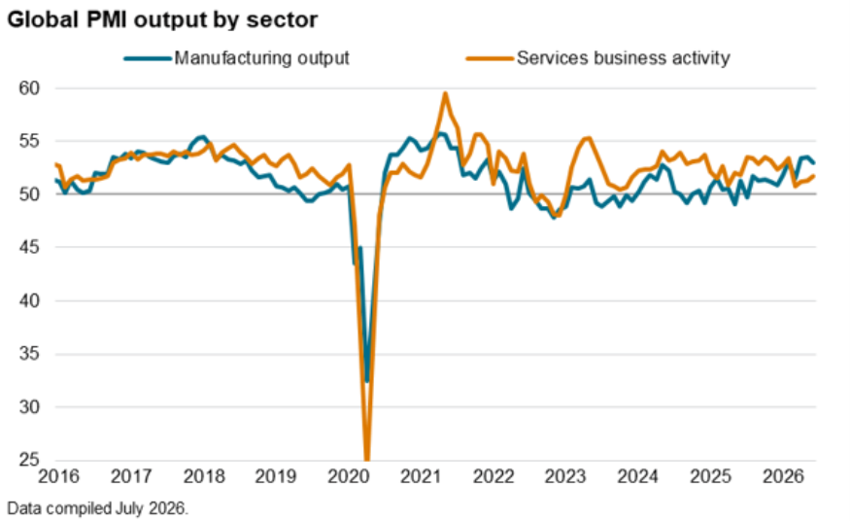
Contexto microeconómico: Os principais indicadores económicos instantâneos e avançados subiram em resultado do cessar-fogo.
O índice global de produção industrial registou 53,0 em junho e o índice de atividade de Serviços subiu para 51,7.
Os dados mostram de que o crescimento da atividade empresarial atingiu o mínimo em março e desde então tem demonstrado resiliência encorajadora.
As leituras do PMI indicam de forma geral um crescimento do PIB global a uma taxa anualizada de 2,5% no segundo trimestre, abaixo dos cerca de 3% no início do ano, mas apenas ligeiramente abaixo da média de longo prazo de 2,9% registada desde 1998.
Os dados de junho foram recolhidos num período em que os preços do petróleo caíram acentuadamente e as tensões no Médio Oriente diminuíram, após um cessar-fogo e a subsequente assinatura de um Memorando de Entendimento entre os EUA e o Irão.
Políticas económicas: Os bancos centrais dos principais países desenvolvidos mantêm a vigilância sobre o aumento da inflação, admitindo a subida das taxas de juros oficiais em 2026.
Prevê-se que as taxas de juros oficiais nos EUA, zona Euro e Reino Unido se mantenham nos níveis atuais em 2026.
Perante o choque dos preços da energia, os bancos centrais manter-se-ão vigilantes de modo a garantir que as expectativas de inflação se mantenham bem ancoradas.
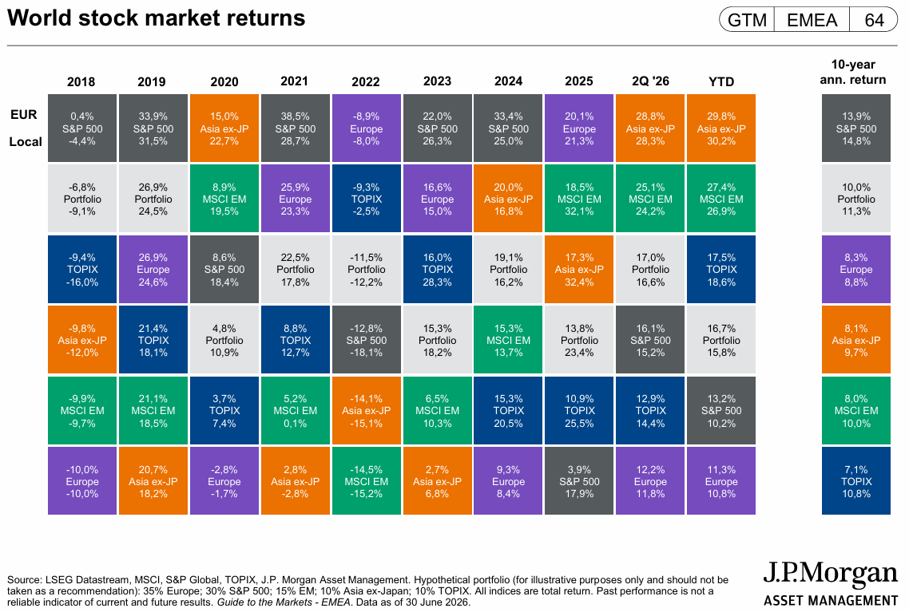
Avaliação dos mercados acionistas: Mercados acionistas valorizaram-se com o desenlace da guerra no Irão e a reabertura do estreito de Ormuz.
Os mercados acionistas de todos os países recuperaram com o cessar-fogo da guerra no Irão.
Neste trimestre, realizou-se um dos maiores IPO de sempre, o da Space X, que valorizou a empresa em 1.7 mil biliões de dólares. Prevê-se a realização de outros grandes IPO nos próximos meses, incluindo o da Anthropic e da ChatGPT.
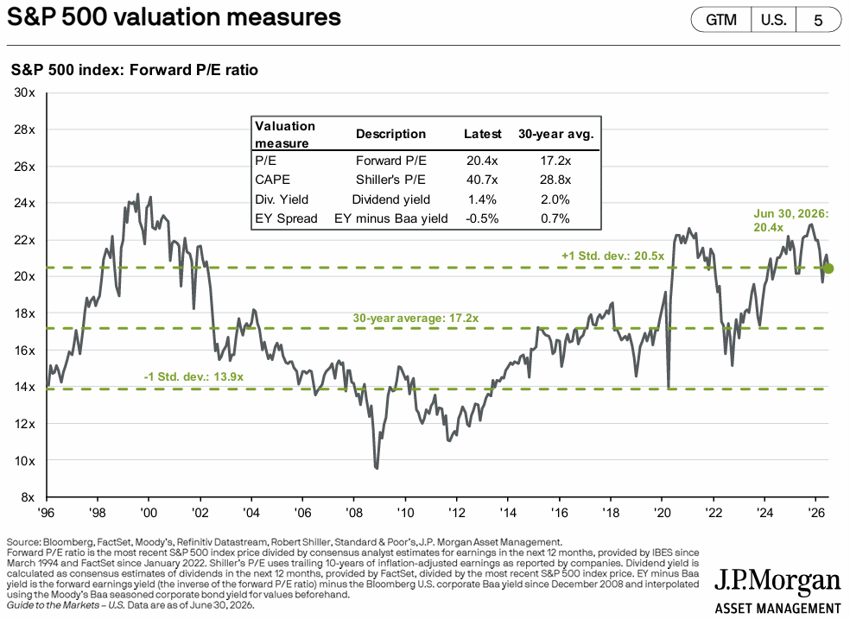
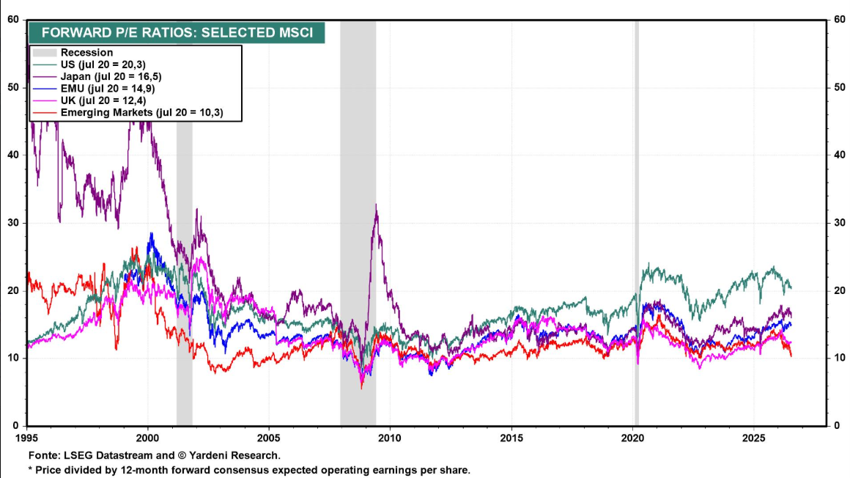
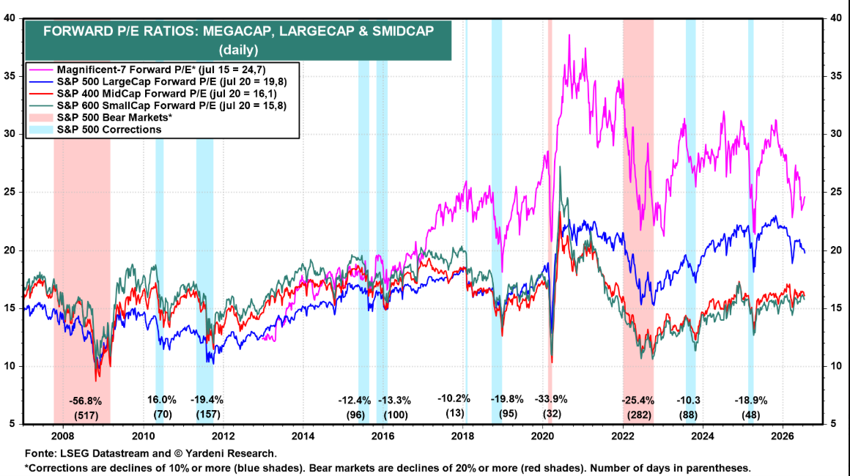
O PER “forward” de 20.3x para os EUA ainda está acima da média de longo prazo.
O PER do Japão está em 16.5x, o da zona Euro em 14.9x, 12.4x para os Reino Unido e 10.3x nos mercados emergentes.
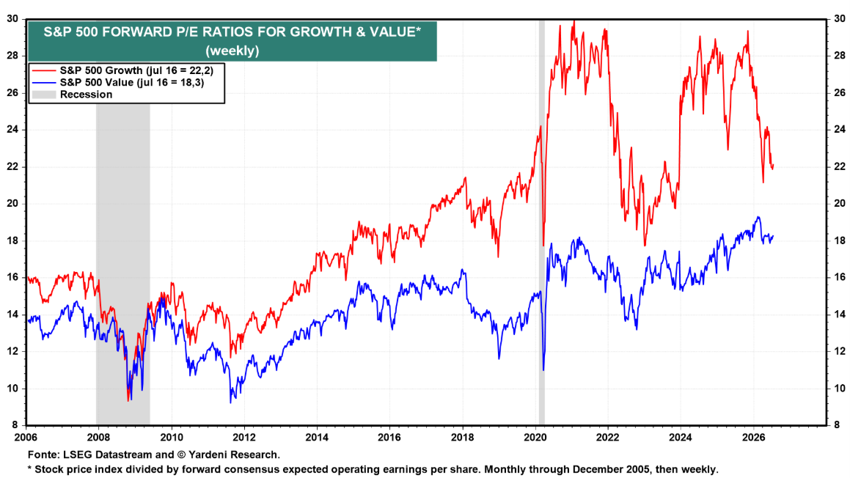
O PER das ações norte-americanas de média e pequena capitalização estão em 16.1x a 15.8x, respetivamente, um pouco acima da média de longo prazo.
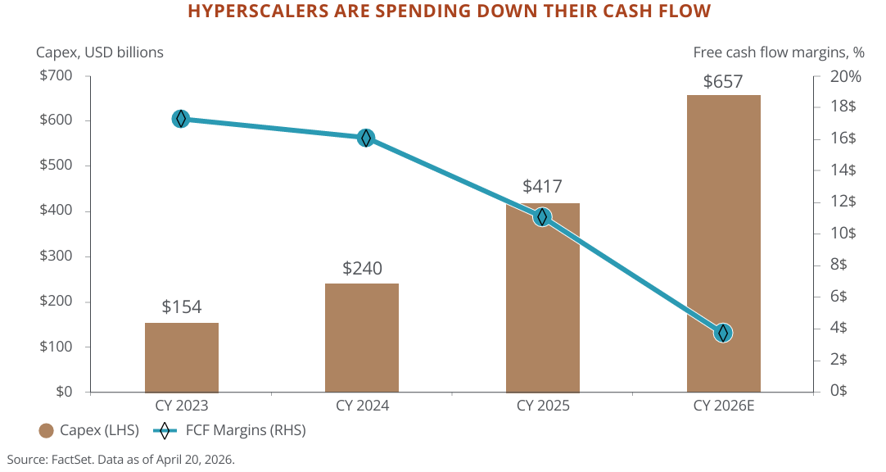
Os fluxos de caixa livres a12 meses das 7 magníficas norte-americanas irão descer acentuadamente em relação ao pico de 2024, devido ao investimento agressivo em infraestruturas em centros de dados e GPUs de topo de gama.
Avaliação dos mercados obrigacionistas: As taxas de juros longas mantiveram-se estáveis
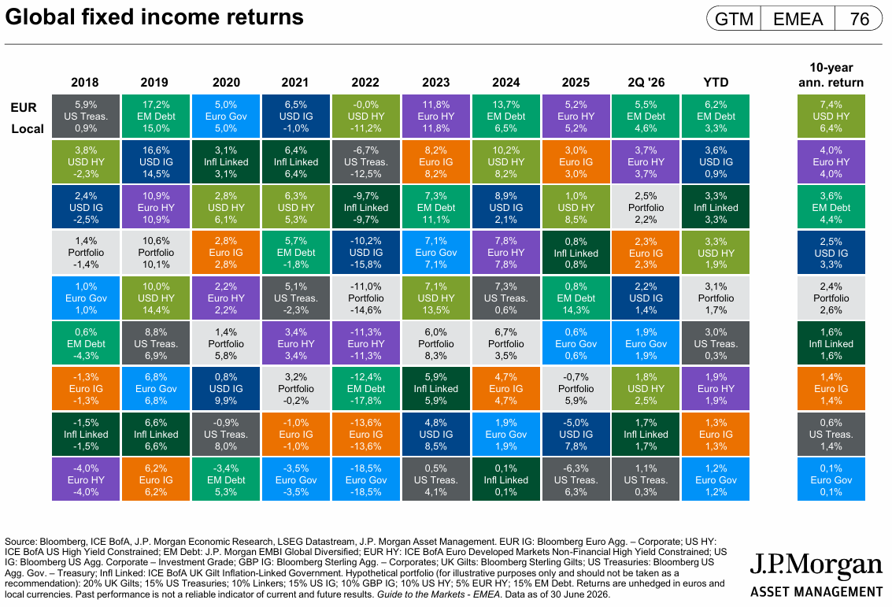
O aumento das taxas de juros de longo prazo e uma ligeira subida nos spreads de crédito provocaram uma desvalorização dos investimentos em obrigações.
Principais oportunidades: Continuação da valorização das ações tecnológicas americanas, com o desenrolar do ciclo da IA, num cotexto em que o prémio destas ações face ao mercado em geral está a níveis atrativos.
As ações das 7 magníficas americanas estão agora a negociar à sua avaliação mais baixa em relação ao S&P 500 em mais de uma década, segundo a Morgan Stanley.
O prémio do múltiplo preço/lucro destas empresas em relação às outras 493 empresas do S&P 500manteve-se acima dos 30% durante a maior parte da década de 2020, mas agora está mais próximo dos 10%.
Principais riscos: Um prolongamento da guerra no Irão por vários meses.
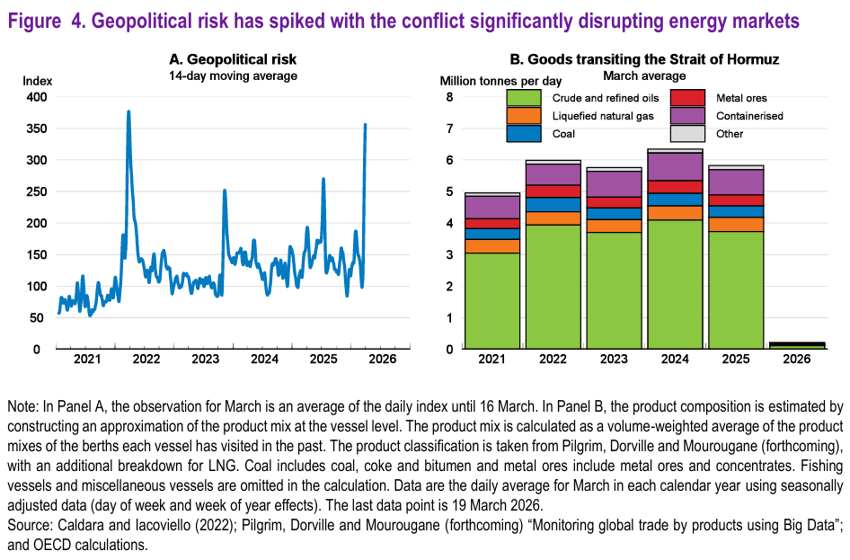
Esta crise representa um dos maiores choques do mercado petrolífero, com potencial para novos aumentos se a perturbação no Estreito de Ormuz continuar.
Os preços elevados prolongados do petróleo testam a resiliência global, aumentando os riscos para o crescimento, a inflação e a política monetária.
O aumento acentuado dos preços da energia corre o risco de provocar um choque “estagflacionário” para a economia europeia.