Los mercados bursátiles se recuperaron en el segundo trimestre, con el alto el fuego de la guerra en Irán (que se rompió tras unos días).
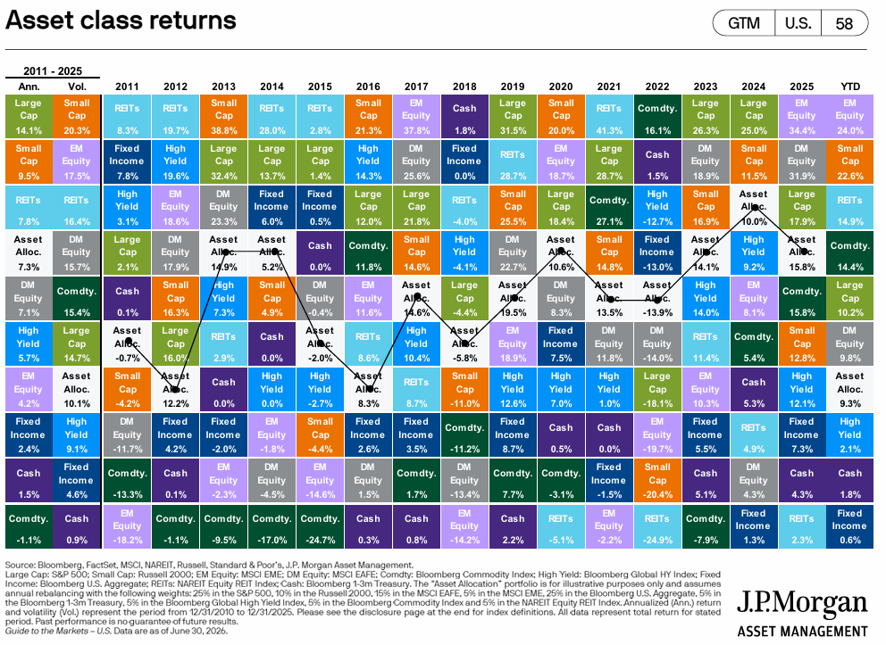
Rendimiento en los mercados del 2026: Las poblaciones de los países desarrollados han aumentado con el alto el fuego de la guerra en Irán
Contexto macro: Las previsiones macroeconómicas se han recuperado ante el probable resultado de la guerra en Irán y la baja de los precios del petróleo.
Microcontexto: Los indicadores económicos instantáneos y avanzados subieron como resultado del alto el fuego.
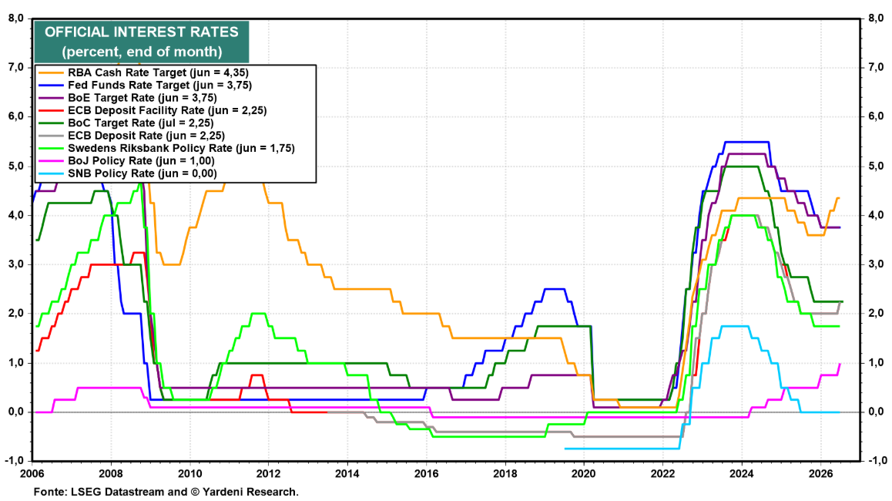
Políticas económicas: Los bancos centrales de los principales países desarrollados mantienen la vigilancia ante el aumento de la inflación, admitiendo el aumento oficial de los tipos de interés en 2026.
Mercados bursátiles : Los mercados bursátiles subieron tras el fin de la guerra en Irán y la reapertura del estrecho de Ormuz .
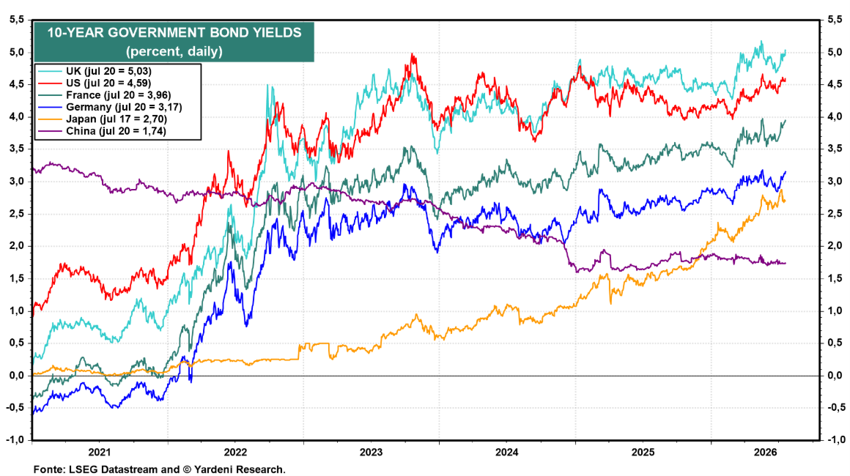
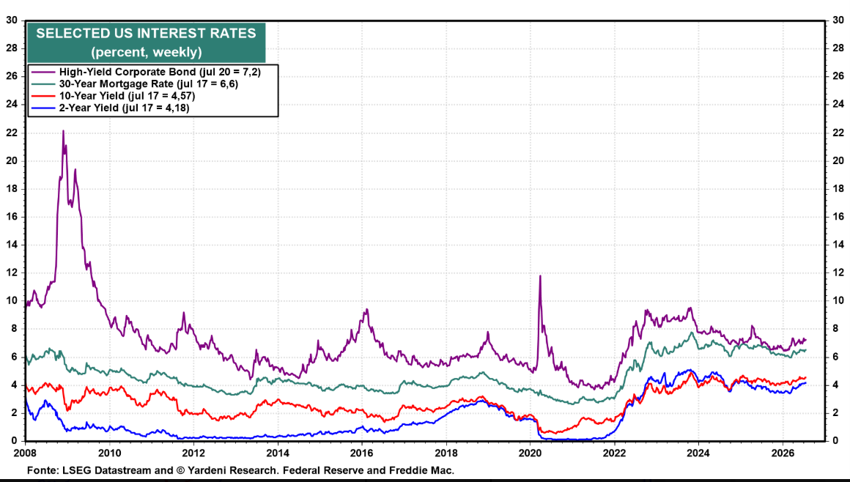
Mercados de valores : Los tipos de interés a largo plazo se mantuvieron estables.
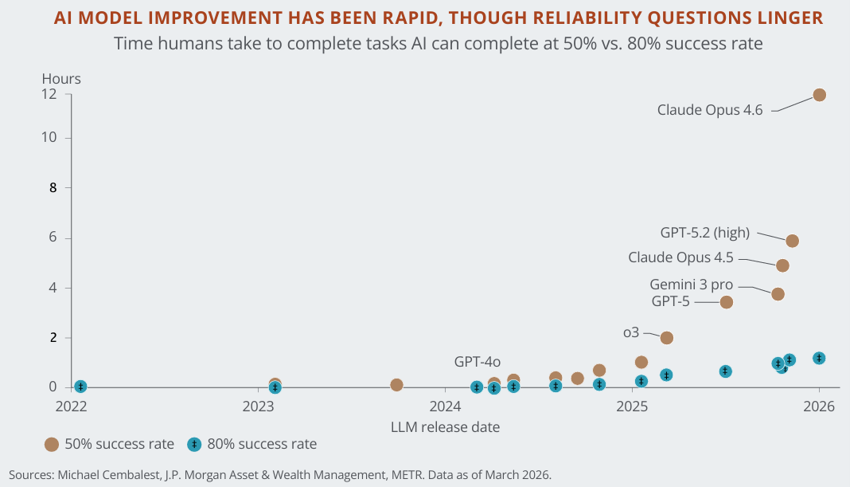
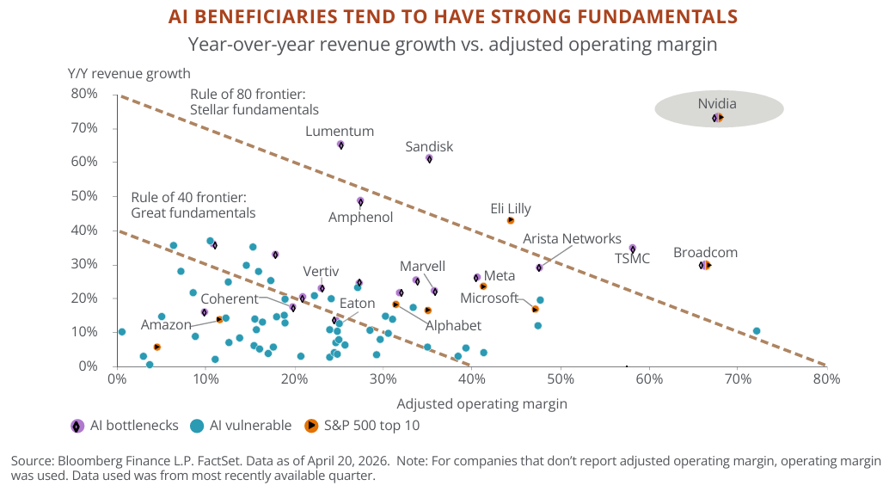
Oportunidades clave : La continua apreciación de las acciones tecnológicas estadounidenses, que coincide con el desarrollo del ciclo de la IA, se produce en un contexto en el que la prima que estas acciones mantienen con respecto al mercado en general se encuentra en niveles atractivos.
Principales riesgos : La guerra con Irán se ha prolongado durante varios meses.
Los mercados financieros dependen mucho de la evolución de la guerra en Irán, dado el posible efecto sobre el crecimiento económico y la inflación.
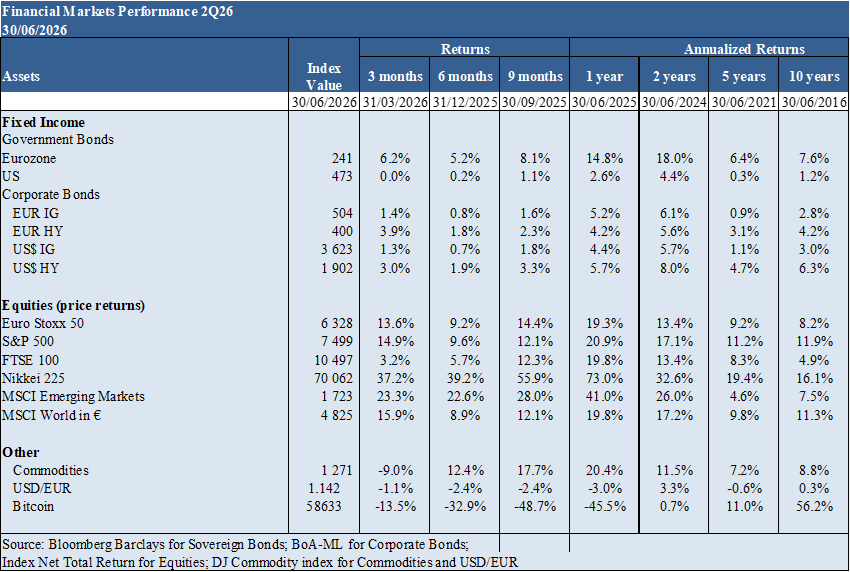
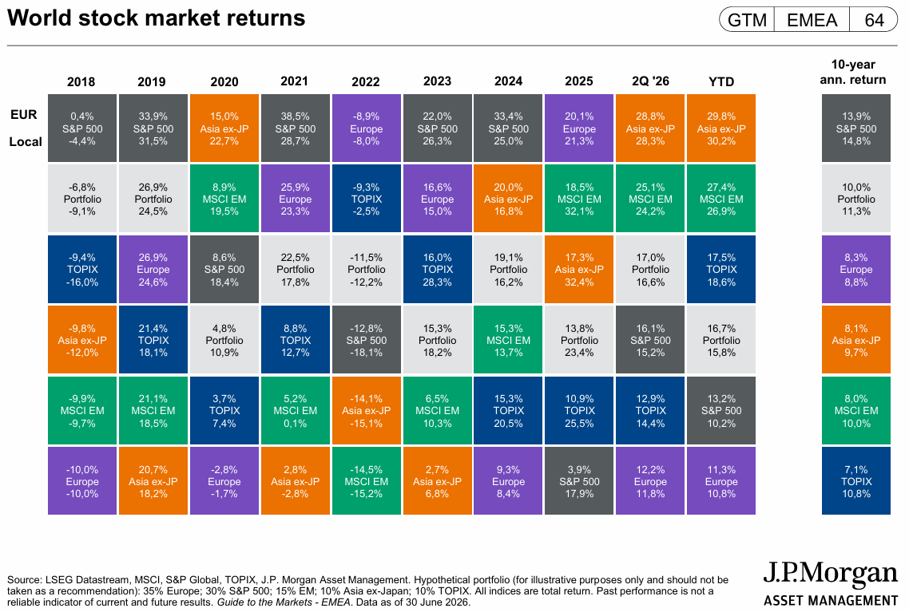
Rendimiento en los mercados financieros del trimestre 2026: Las acciones de los países desarrollados subieron tras el alto el fuego de la guerra en Irán.
En el segundo trimestre, los mercados globales se caracterizaron por una fuerte rotación hacia la inteligencia artificial (IA), la caída de los precios del petróleo a medida que se alivian las tensiones en Oriente Medio y un rendimiento regional divergente.
Las acciones europeas alcanzaron máximos históricos, mientras que los mercados de bonos se recuperaron a medida que los riesgos geopolíticos y las preocupaciones sobre la inflación se moderaron.
Las acciones globales registraron fuertes aumentos, liderados principalmente por el crecimiento impulsado por la tecnología y el gasto en infraestructura de IA.
Los precios de la energía han caído significativamente (el crudo Brent y los índices energéticos generales han caído bruscamente), lo que ha aliviado parte de la presión inflacionaria
.
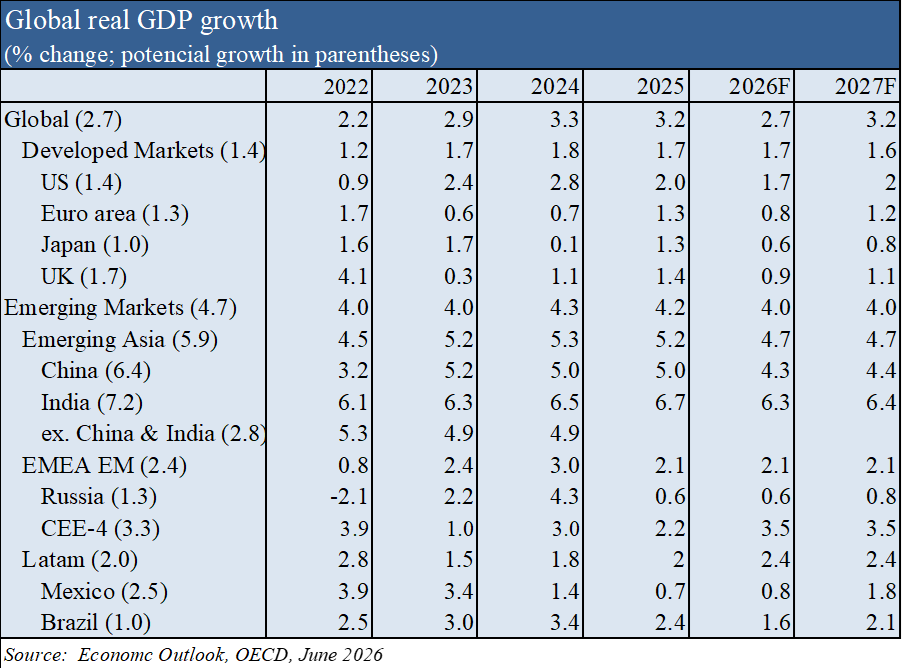
Contexto macroeconómico: Las previsiones macroeconómicas se han recuperado con el probable resultado de la guerra en Irán y la bajada de los precios del petróleo
Los mercados financieros afrontan un mayor riesgo, impulsado por el aumento de los precios del petróleo debido a las tensiones en Oriente Medio, las preocupaciones por un gasto elevado en capital tecnológico y nuevos aranceles globales. Bancos centrales como la Reserva Federal y el BCE tienden a ser agresivos o mantenerse estables a medida que persisten los riesgos inflacionarios.
Suponiendo que los precios de la energía disminuyan gradualmente a partir de mediados de 2026, en línea con las expectativas actuales del mercado de futuros, la OCDE proyecta que el crecimiento económico global se desacelerará del 3,4 % en 2025 al 2,8 % en 2026, antes de recuperarse al 3,1 % en 2027.
Se espera que la inflación anual de precios al consumidor en los países del G20 aumente al 4,0 % en 2026 desde el 3,4 % en 2025, para luego disminuir al 3,1 % en 2027 a medida que las presiones sobre los precios de la energía y los alimentos se alivien gradualmente.
Sin embargo, cuanto más duren las interrupciones, mayores serán los costes económicos y sociales.
Si las disrupciones persisten hasta bien entrado 2027, se espera que el crecimiento global se desacelere significativamente, hasta solo el 2,1% en 2026 y el 1,8% en 2027, lo que podría empujar a algunas economías hacia o cerca de la recesión. La inflación general aumentaría 0,4 puntos porcentuales en 2026 y 1,3 puntos porcentuales en 2027.
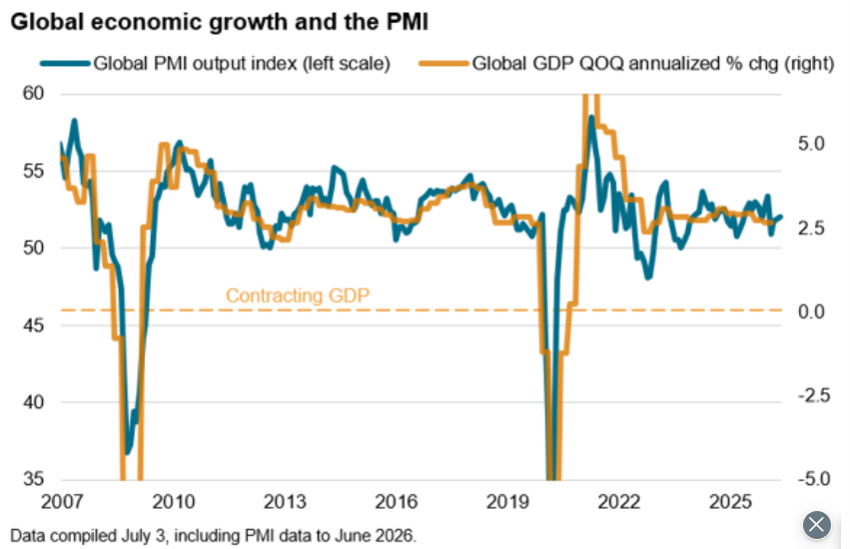
Contexto microeconómico: Los indicadores económicos clave instantáneos y adelantados surgieron como resultado del alto el fuego.
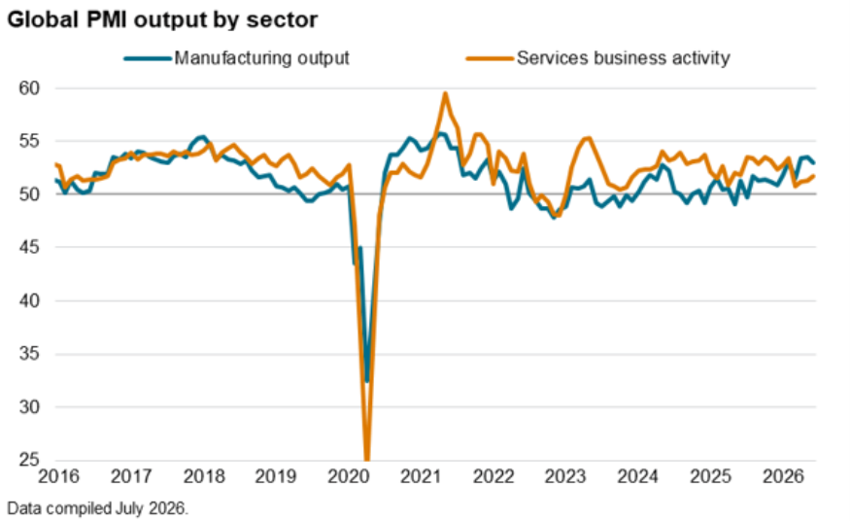
El índice global de producción industrial registró 53,0 en junio y el índice de actividad de servicios subió hasta 51,7.
Los datos muestran que el crecimiento de la actividad empresarial alcanzó un fondo en marzo y desde entonces ha mostrado una resiliencia alentadora.
Las lecturas del PMI indican en términos generales un crecimiento general del PIB a una tasa anualizada del 2,5% en el segundo trimestre, frente a alrededor del 3% a principios de año, pero solo ligeramente por debajo de la media a largo plazo del 2,9% registrada desde 1998.
Los datos de junio se recopilaron en un momento en que los precios del petróleo cayeron bruscamente y las tensiones en Oriente Medio disminuyeron, tras un alto el fuego y la posterior firma de un Memorando de Entendimiento entre Estados Unidos e Irán.
Políticas económicas: Los bancos centrales de los principales países desarrollados siguen vigilantes ante el aumento de la inflación, admitiendo que los tipos de interés oficiales subirán en 2026.
Se espera que los tipos de interés oficiales en EE. UU., la Eurozona y el Reino Unido se mantengan en los niveles actuales en 2026.
Ante el choque de precios de la energía, los bancos centrales permanecerán vigilantes para asegurar que las expectativas de inflación se mantengan bien ancladas.
Evaluación del mercado de acciones: Los mercados bursátiles se apreciaron tras el resultado de la guerra en Irán y la reapertura del Estrecho de Ormuz.
Los mercados bursátiles de todos los países se recuperaron con el alto el fuego de la guerra en Irán.
Este trimestre tuvo lugar una de las mayores OPVs jamás realizadas, la de Space X, que valoró a la empresa en 1.700 millones de dólares. Se espera que en los próximos meses se celebren otras OPVs importantes, incluyendo las de Anthropic y ChatGPT.
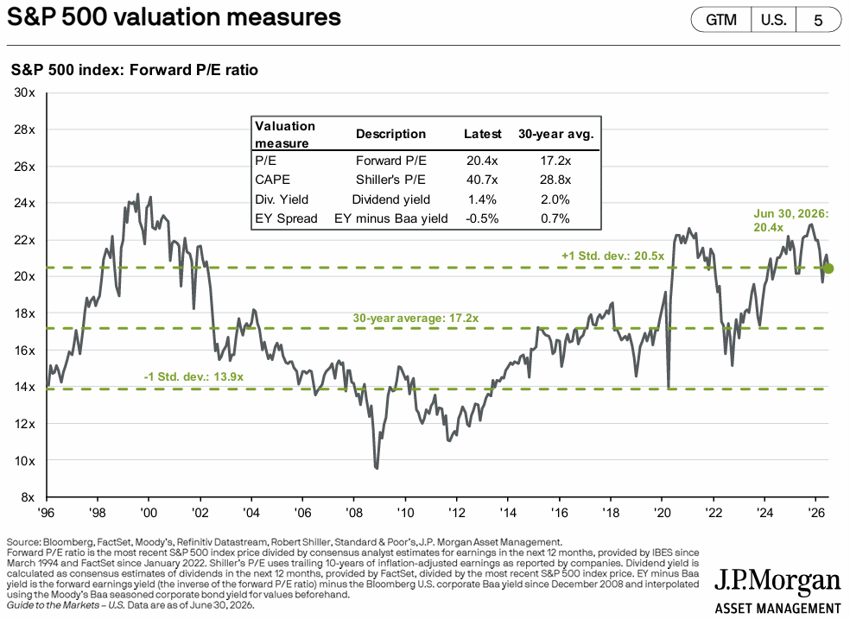
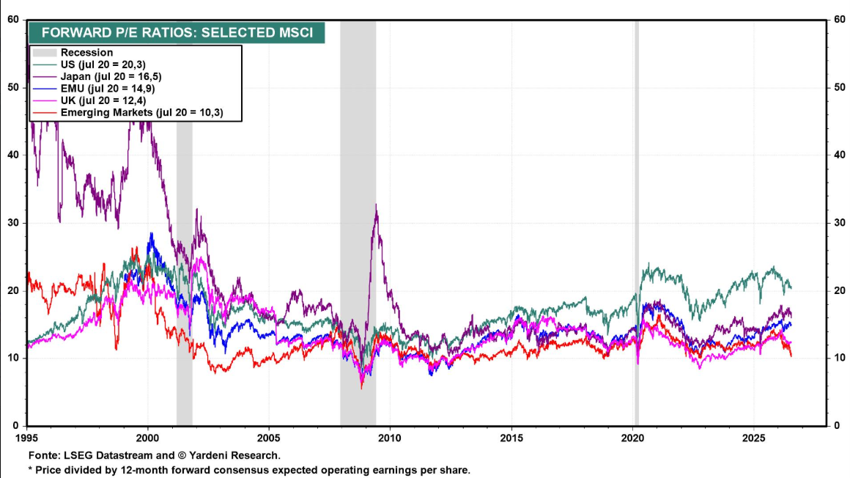
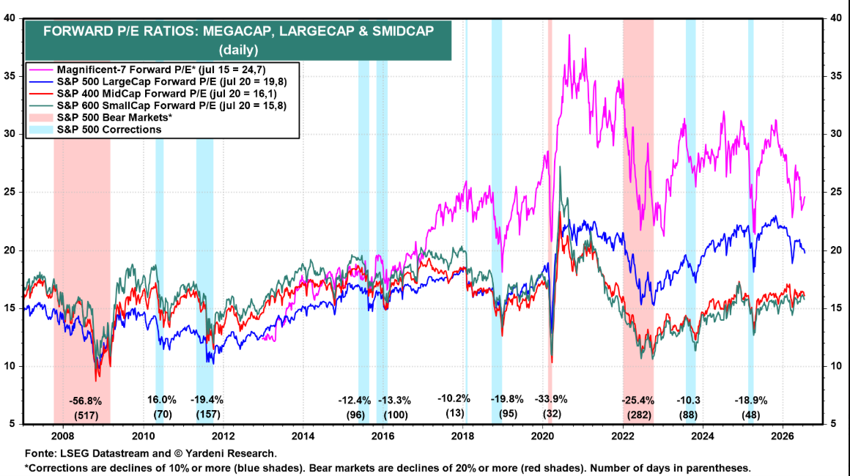
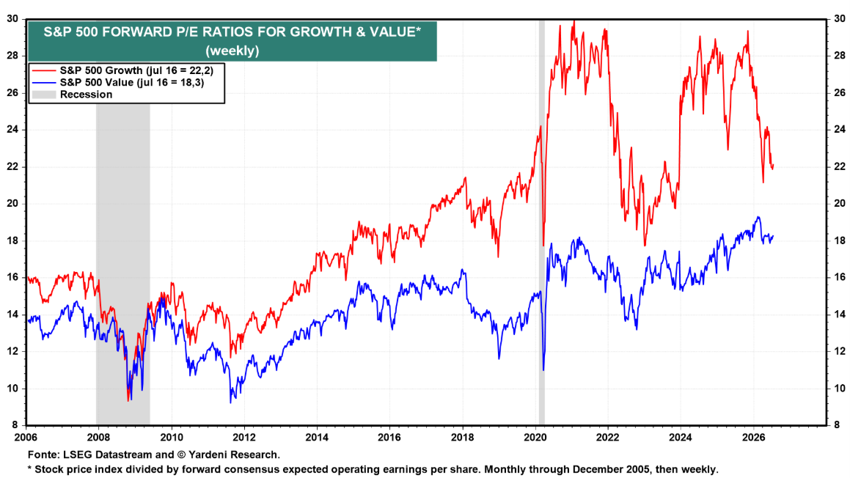
El PER futuro de 20,3x para EE. UU. sigue estando por encima de la media a largo plazo.
El PER de Japón es de 16,5x, el de la Eurozona 14,9x, 12,4x del Reino Unido y 10,3x en los mercados emergentes.
El PER de las acciones estadounidenses de mediana y pequeña capitalización está entre 16,1x y 15,8x, respectivamente, ligeramente por encima de la media a largo plazo.
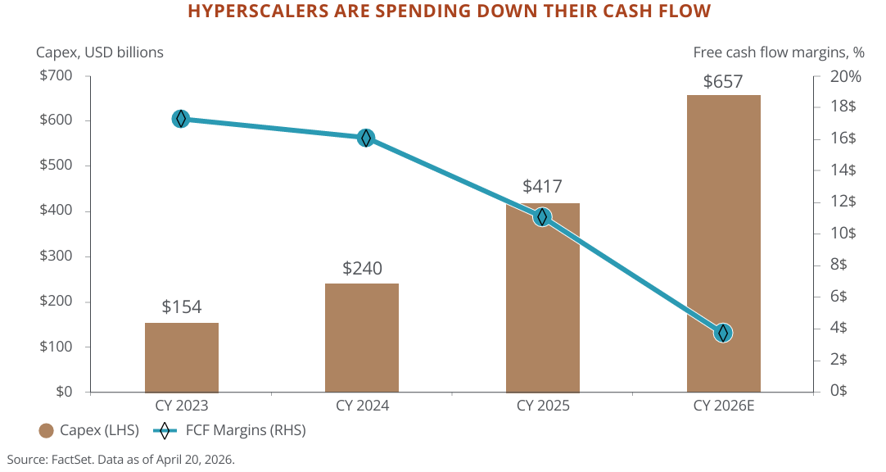
Los flujos de caja libres a 12 meses de las 7 magníficas empresas norteamericanas disminuirán drásticamente desde su máximo de 2024, debido a la inversión agresiva en infraestructura de centros de datos y GPUs de alta gama.
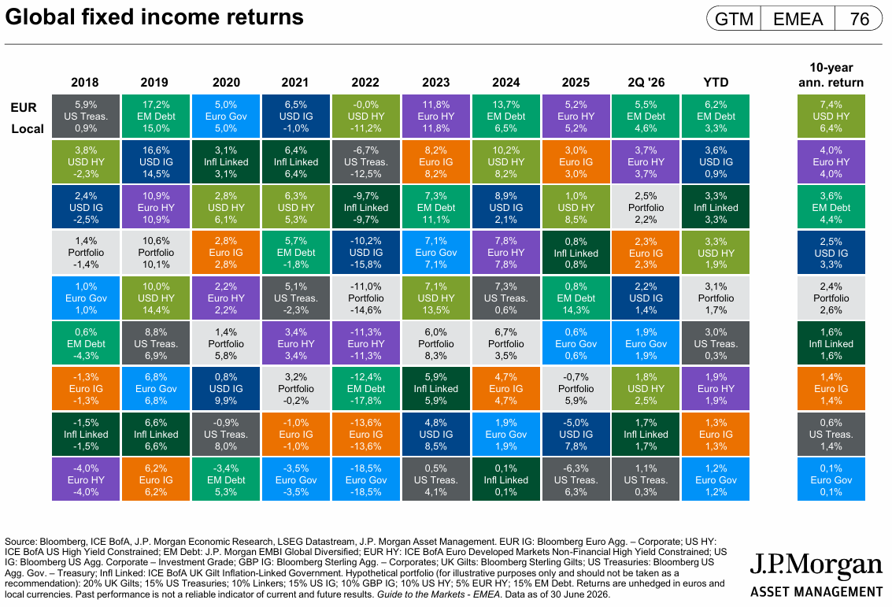
Evaluación del mercado de bonos: Los tipos de interés a largo plazo se mantuvieron estables
El aumento de los tipos de interés a largo plazo y un ligero incremento en los diferenciales de crédito han provocado una devaluación de las inversiones en bonos.
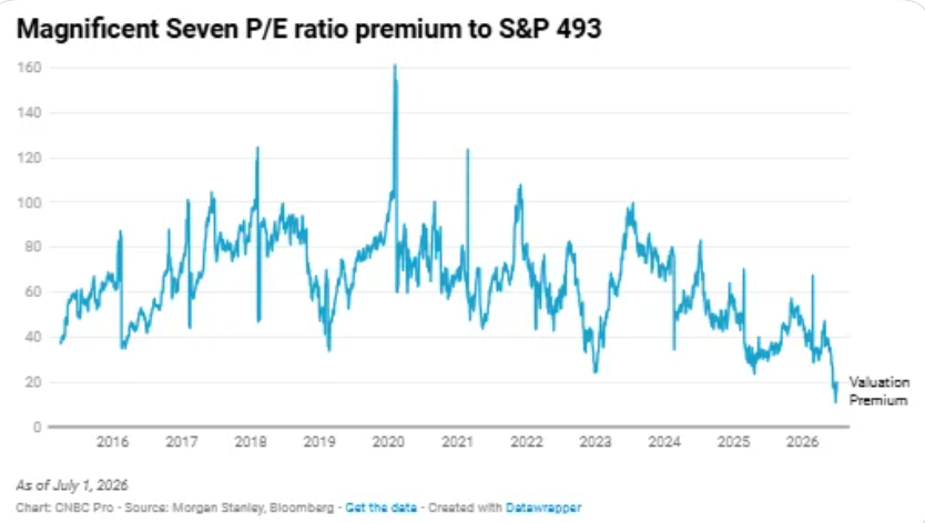
Oportunidades clave: Apreciación continua de las acciones tecnológicas estadounidenses a medida que avanza el ciclo de la IA, en un contexto donde la prima de estas acciones respecto al mercado en general está en niveles atractivos.
Las acciones de las 7 magníficas empresas estadounidenses cotizan ahora a su valoración más baja frente al S&P 500 en más de una década, según Morgan Stanley.
La prima múltipla precio-beneficio de estas compañías en comparación con las otras 493 compañías del S&P 500 se mantuvo por encima del 30% durante la mayor parte de la década de 2020, pero ahora se acerca más al 10%.
Principales riesgos: Prolongar la guerra en Irán durante varios meses.
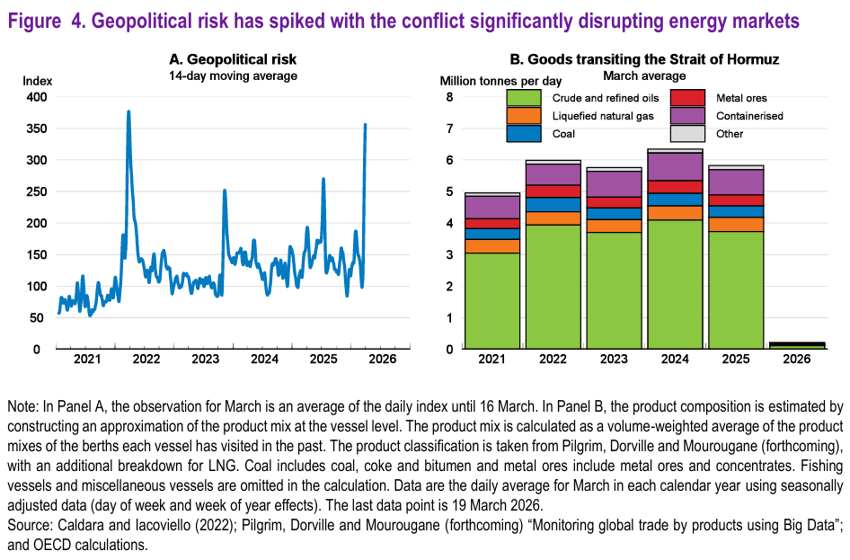
Esta crisis representa uno de los mayores choques para el mercado petrolero, con potencial de aumentos adicionales si la interrupción en el Estrecho de Ormuz continúa.
Los precios prolongados y altos del petróleo ponen a prueba la resiliencia global, aumentando los riesgos para el crecimiento, la inflación y la política monetaria.
El fuerte aumento de los precios de la energía corre el riesgo de provocar un choque “estanflacionario” en la economía europea.