O primeiro trimestre começou com uma rotação das tecnológicas ligadas à IA para outros setores, a que se seguiu a guerra no Irão, que provocou um enorme aumento do preço do petróleo e a desestabilização económica e financeira em todo o mundo.
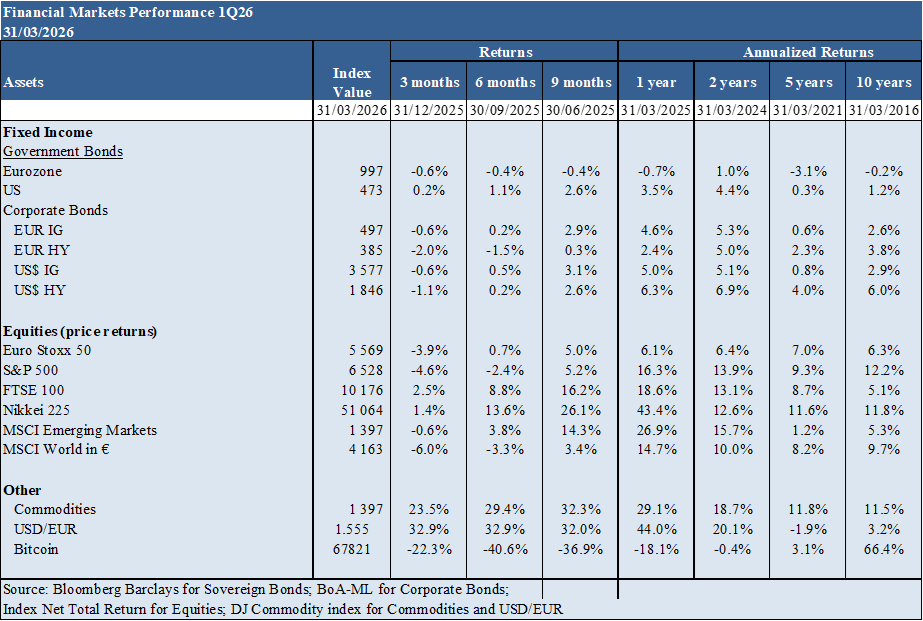
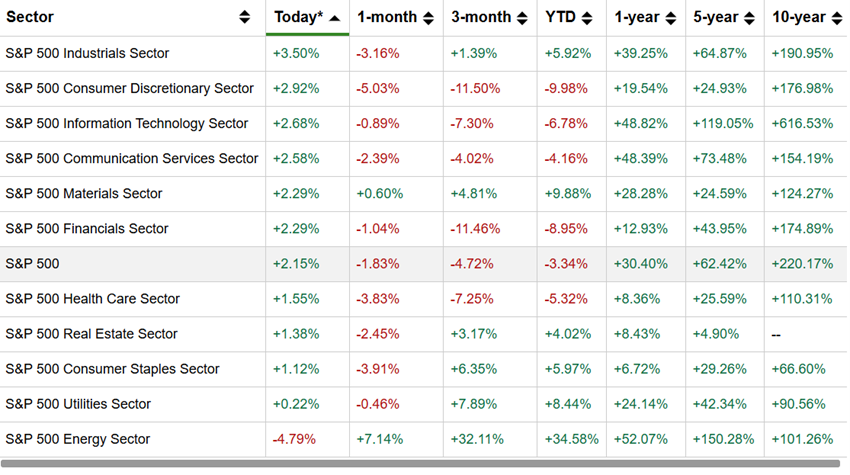
Desempenho Mercados 1Q26: As ações dos países desenvolvidos caíram com o forte aumento dos preços do petróleo e a instabilidade económica e geopolítica associada à guerra no Irão.
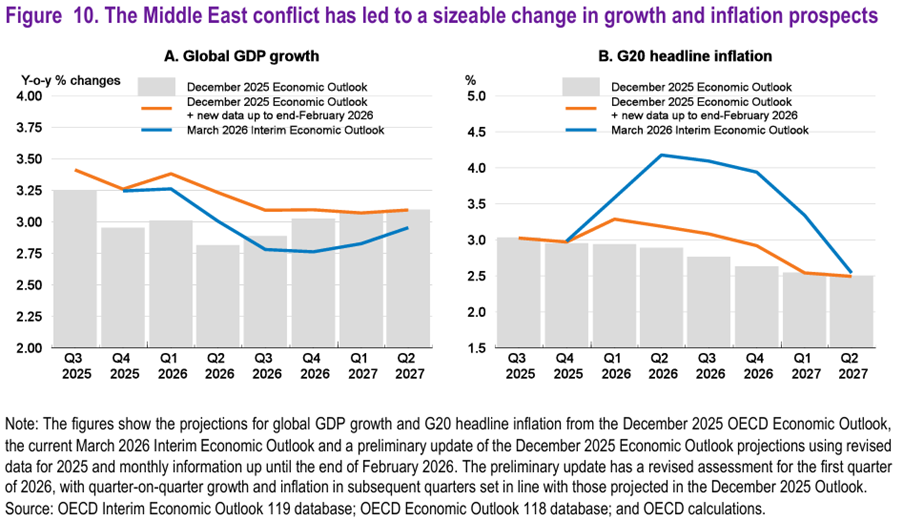
Contexto Macro: As previsões macro estão muito dependentes da duração e do desenlace da guerra no Irão, que já provocou uma descida do crescimento económico e a subida da inflação esperadas nas principais economias.
Contexto Micro: Os principais indicadores económicos instantâneos e avançados mostram descida em resultado da guerra.
Políticas económicas: Todos os bancos centrais dos principais países desenvolvidos mantiveram e deverão manter estáveis os níveis das taxas de juros oficiais em 2026, mas atentos a qualquer alteração de circunstâncias decorrente da guerra no Irão.
Mercados acionistas: Mercados acionistas entram em correção com a escalada da guerra no Irão e as disrupções provocadas pelo fecho do estreito de Ormuz.
Mercados obrigacionistas: As taxas de juros longas subiram devido ao aumento dos riscos geopolíticos e de eventual subida da inflação.
Principais oportunidades: O desfecho rápido da guerra no Irão.
Principais riscos: O prolongamento da guerra no Irão por vários meses.
Os mercados financeiros estão muito dependentes da evolução da guerra no Irão, dados os possíveis efeitos no crescimento económico e na inflação.
Desempenho dos mercados financeiros 1T26: As ações dos países desenvolvidos caíram com o forte aumento dos preços do petróleo e a instabilidade económica e geopolítica associada à guerra no Irão.
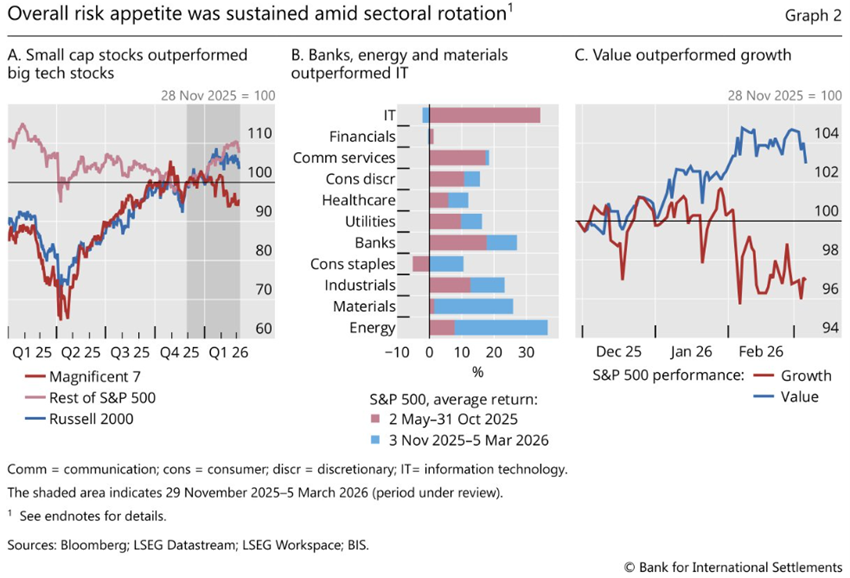
No início de 2026, as ações tecnológicas viveram um momento volátil, caracterizado por uma rotação acentuada, afastando-se dos líderes de software de grande capitalização para ações de energia, materiais e pequenas capitalizações.
Os investidores reagiram à “fadiga da IA” e ao ceticismo relativamente ao ROI dos enormes gastos em infraestruturas de inteligência artificial.
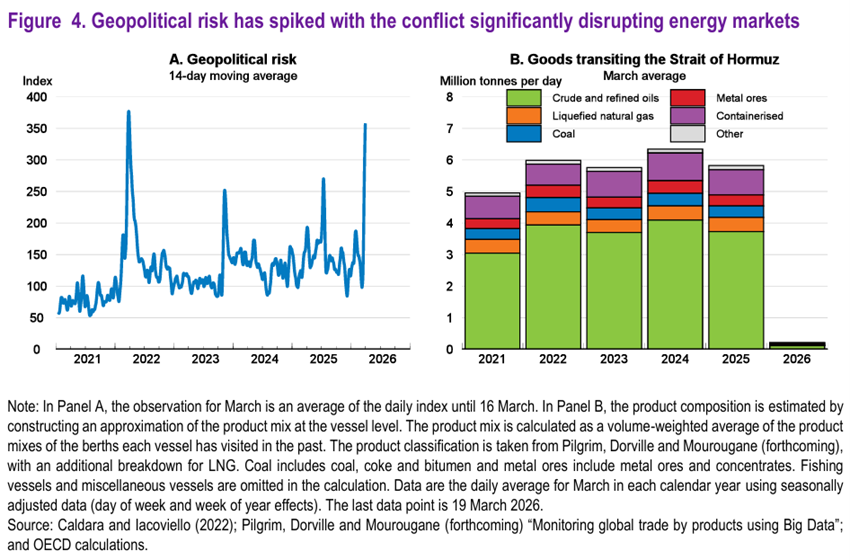
A guerra no Irão provocou o aumento dos preços do petróleo e dos prémios de risco geopolítico para níveis registados durante a Primeira Guerra do Golfo em 1990 e o conflito Rússia–Ucrânia em 2022.
Em março de 2026, os preços do petróleo dispararam para quase $120/barril (face a $65/barril) devido aos conflitos no Médio Oriente, causando uma grande instabilidade económica e financeira.
Esta manhã, o anúncio de cessar-fogo de duas semanas por Trump, resultou numa descida do preço do petróleo de 15%.
.
Contexto macroeconómico: As previsões macro estão muito dependentes da duração e do desenlace da guerra no Irão, que já provocou uma descida do crescimento económico e a subida da inflação esperadas nas principais economias.
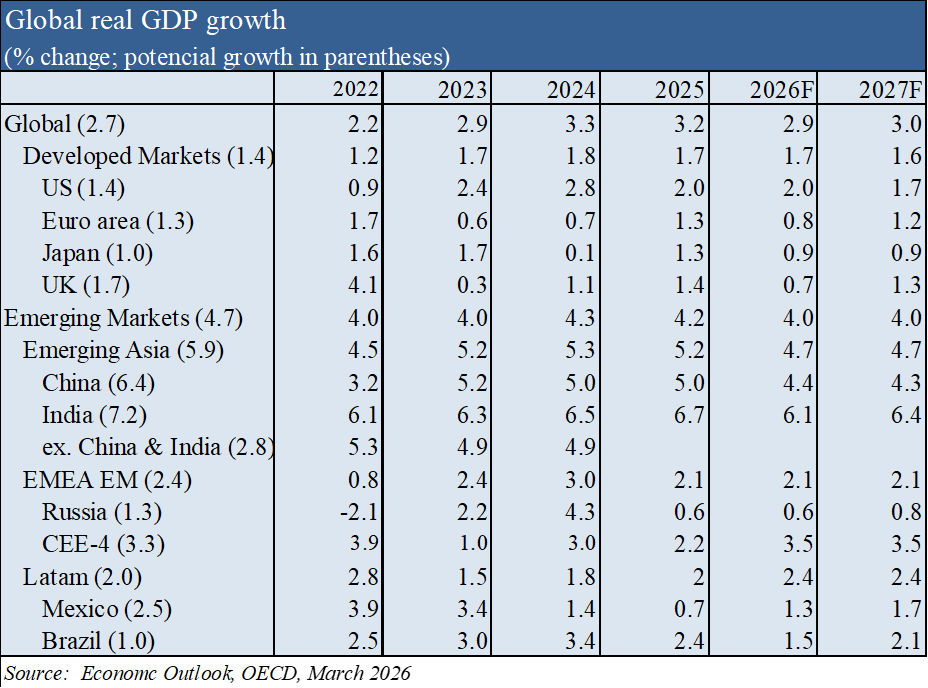
Prevê-se que o crescimento do PIB global diminua para 2,9% em 2026, antes de subir para 3,0% em 2027, partindo do pressuposto de que a atual extensão da perturbação do mercado energético se modera ao longo do tempo, com os preços do petróleo, gás e fertilizantes a descerem gradualmente a partir de meados de 2026.
Prevê-se que o crescimento anual do PIB nos Estados Unidos modere de 2,0% em 2026 para 1,7% em 2027, à medida que o forte investimento relacionado com IA é gradualmente compensado por uma desaceleração do crescimento do rendimento real e do consumo dos consumidores.
Prevê-se que o crescimento do PIB da zona do euro abrande para 0,8% em 2026, à medida que os preços mais elevados da energia pesam sobre a atividade, antes de subir para 1,2% em 2027, impulsionado por um aumento dos gastos em defesa.
Na China, prevê-se que o crescimento diminua para 4,4% em 2026 e 4,3% em 2027.
Prevê-se que a inflação subjacente nas economias avançadas do G20 desça de 2,6% em 2026 para 2,3% em 2027.
A guerra no Irão e o aumento do preço do petróleo corre o risco de desencadear inflação global, reduzir o crescimento do PIB e potencialmente causar uma recessão se os preços se mantiverem elevados, sendo a Europa e a Ásia as mais vulneráveis.
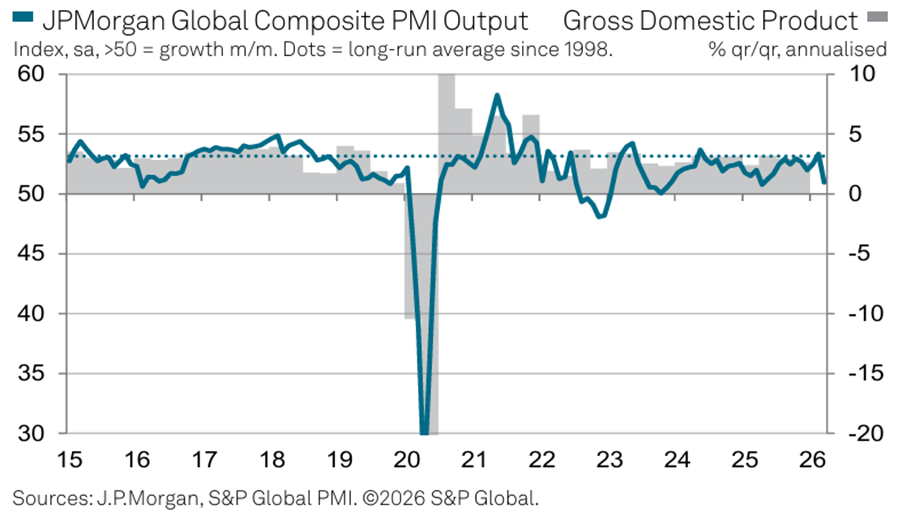
Contexto microeconómico: Os principais indicadores económicos instantâneos e avançados estão em expansão ligeira em todo o mundo, com algum arrefecimento nos últimos meses.
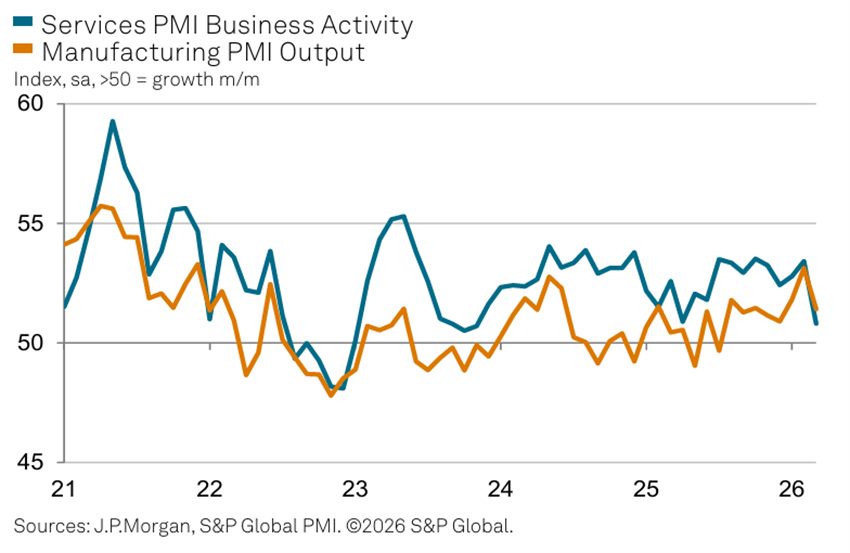
As taxas de expansão da produção abrandaram nos setores da indústria transformadora e dos serviços, atingindo mínimos de 3 e de 28 meses, respetivamente.
O Índice Global de Produção Transformadora registou 51,4 e o Índice de Atividade Empresarial Global de Serviços 50,8.
Março foi a primeira vez desde dezembro de 2022 em que a leitura do índice de produção para a indústria transformadora foi superior à do equivalente nos serviços.
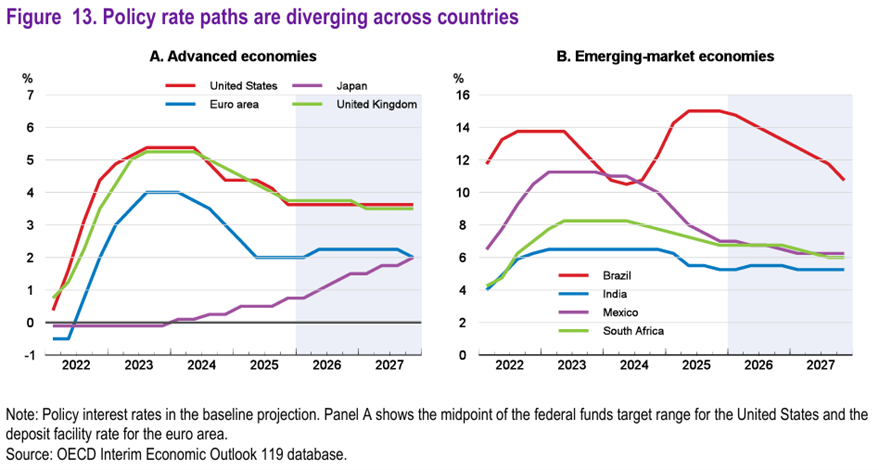
Políticas económicas: Todos os bancos centrais dos principais países desenvolvidos mantiveram e deverão manter estáveis os níveis das taxas de juros oficiais em 2026, mas atentos a qualquer alteração de circunstâncias decorrente da guerra no Irão.
Prevê-se que as taxas de juros oficiais nos EUA, zona Euro e Reino Unido se mantenham nos níveis atuais em 2026.
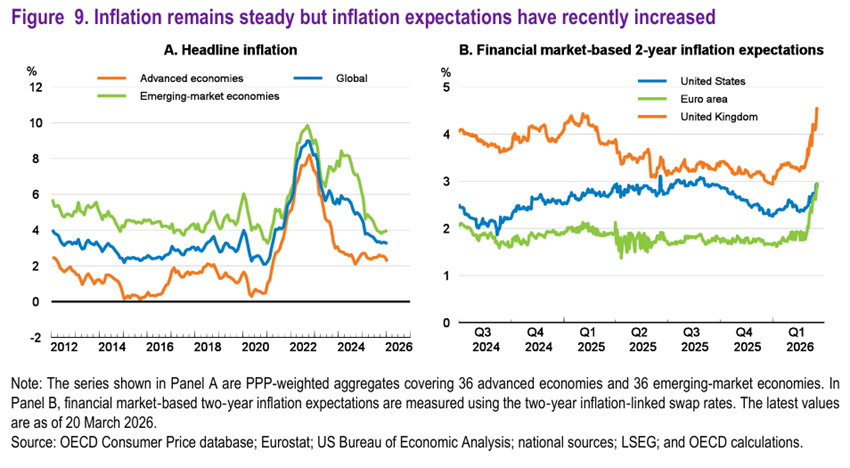
Perante o choque dos preços da energia, os bancos centrais manter-se-ão vigilantes de modo a garantir que as expectativas de inflação se mantenham bem ancoradas.
Podem ser necessários ajustes na política monetária se as pressões sobre os preços se alargarem ou se as perspetivas de crescimento enfraquecerem substancialmente.
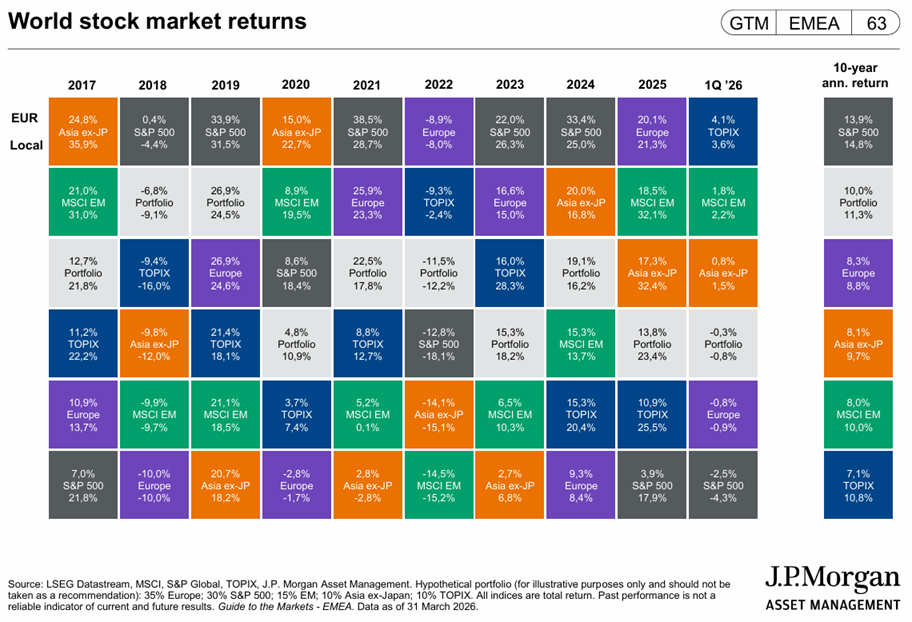
Avaliação dos mercados acionistas: Mercados acionistas entram em correção com a escalada da guerra no Irão e as disrupções provocadas pelo fecho do estreito de Ormuz.
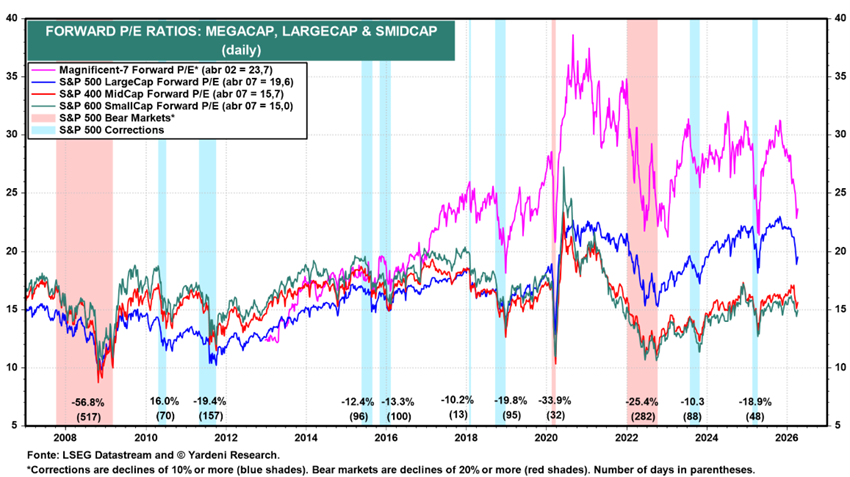
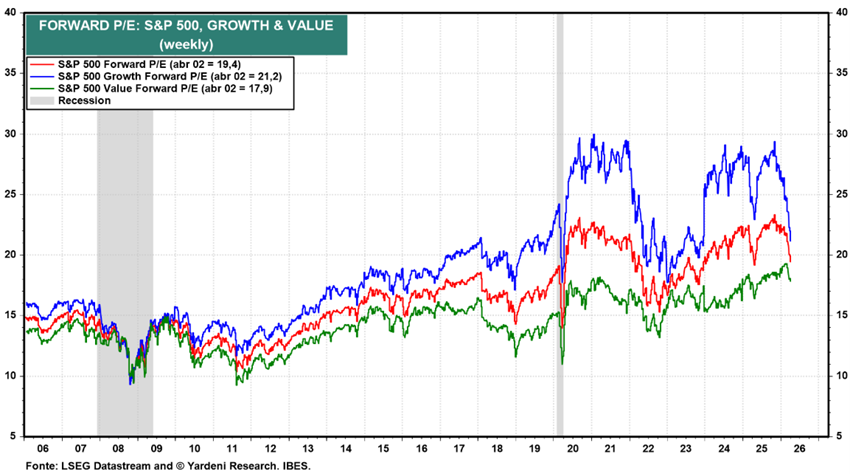
Os mercados acionistas de todos os países corrigiram com a guerra no Irão, com maior intensidade nas ações de crescimento e tecnológicas.
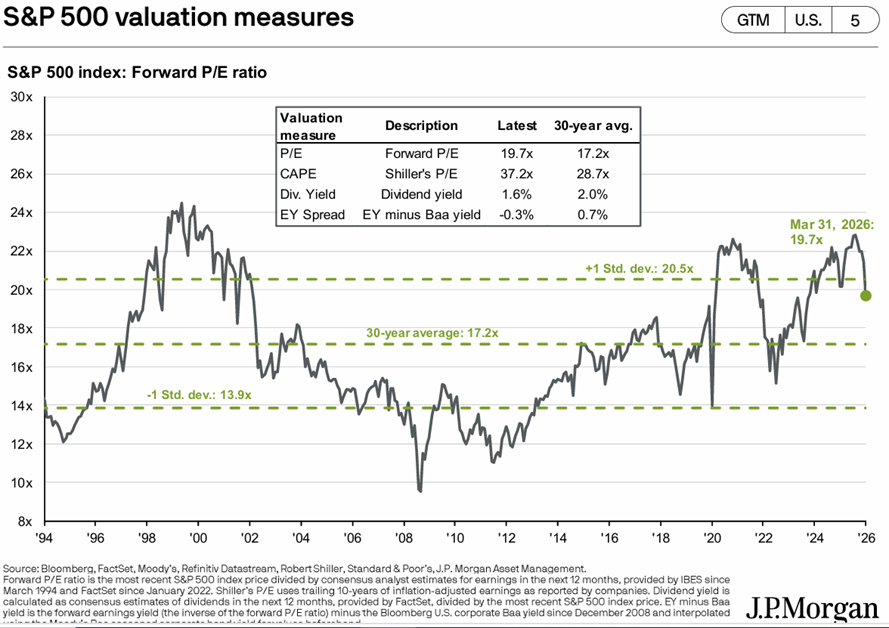
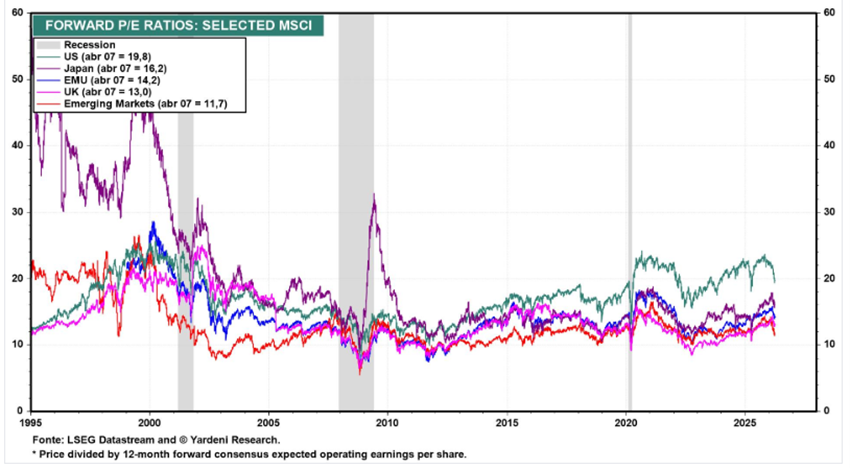
O PER “forward” de 19.7x para os EUA ainda está acima da média de longo prazo.
O PER do Japão está em 16.2x, o da zona Euro em 14.2x, 13.0x para os Reino Unido e 11.7x nos mercados emergentes.
O PER das ações norte-americanas de média e pequena capitalização estão em 15.0x a 15.7x, respetivamente, um pouco acima da média de longo prazo.
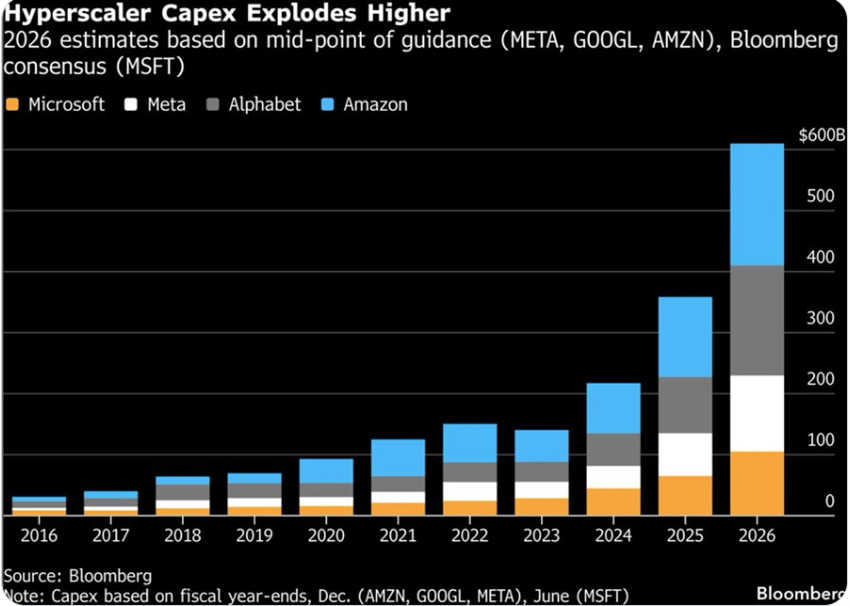
Os seis maiores “hiperscalers” dos EUA (incluindo a Microsoft, Alphabet, Meta, Amazon e Oracle) irão gastar mais de 600 mil milhões de dólares em infraestrutura de IA em 2026 – quase seis vezes os níveis de 2022, o que gera preocupações de que isto seja “demasiado, demasiado rápido”.
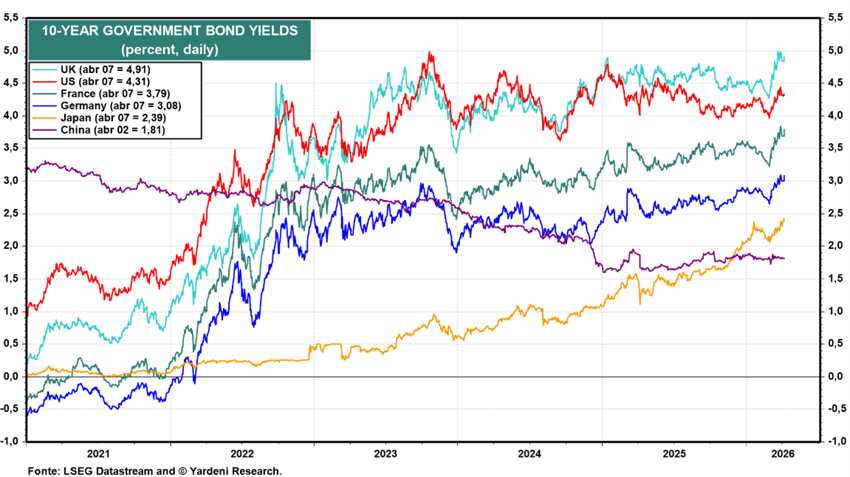
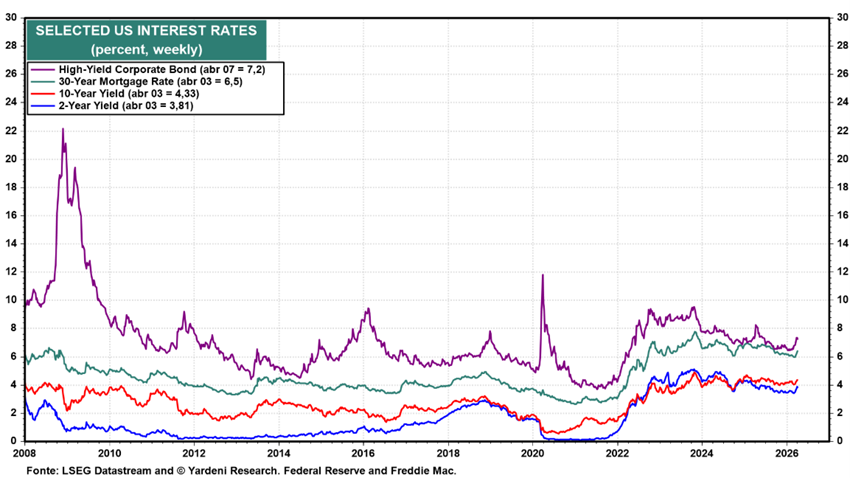
Avaliação dos mercados obrigacionistas: As taxas de juros longas subiram devido ao aumento dos riscos geopolíticos e de eventual subida da inflação.
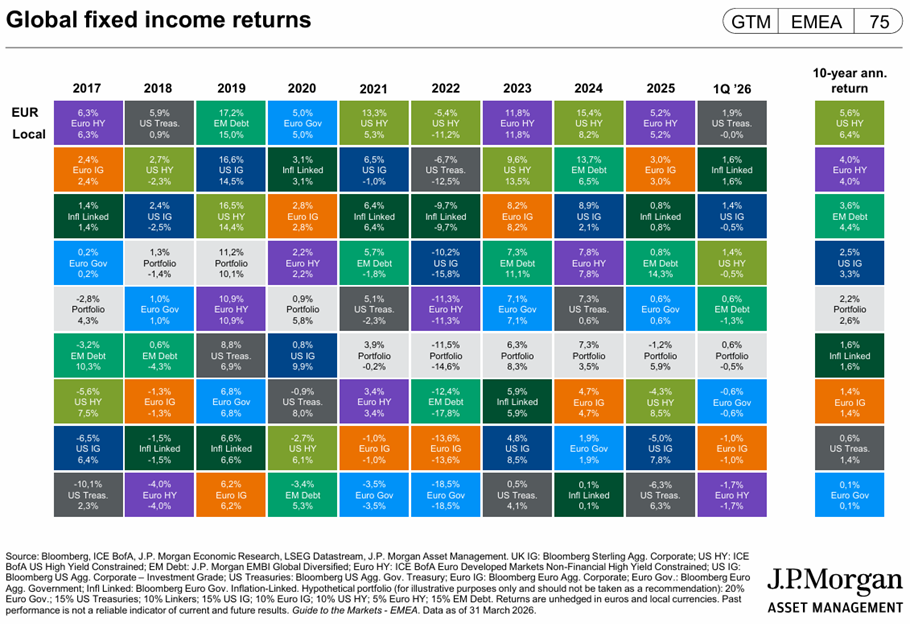
O aumento das taxas de juros de longo prazo e uma ligeira subida nos spreads de crédito provocaram uma desvalorização dos investimentos em obrigações.
Principais oportunidades: O desfecho rápido da guerra no Irão.
A estreito de Ormuz é uma das artérias comerciais mais importantes do mundo, através da qual um quinto do petróleo e do gás marítimo global é transportado a partir de instalações de produção e refinarias no Golfo para compradores em todo o mundo.
No cenário de um rápido desfecho da guerra no Irão, evitando a destruição de mais infraestruturas energéticas na região e retomando transporte e comércio via o estreito de Ormuz, os mercados reagirão muito positivamente, recuperando boa parte das perdas registadas, dado o contexto macro global favorável.
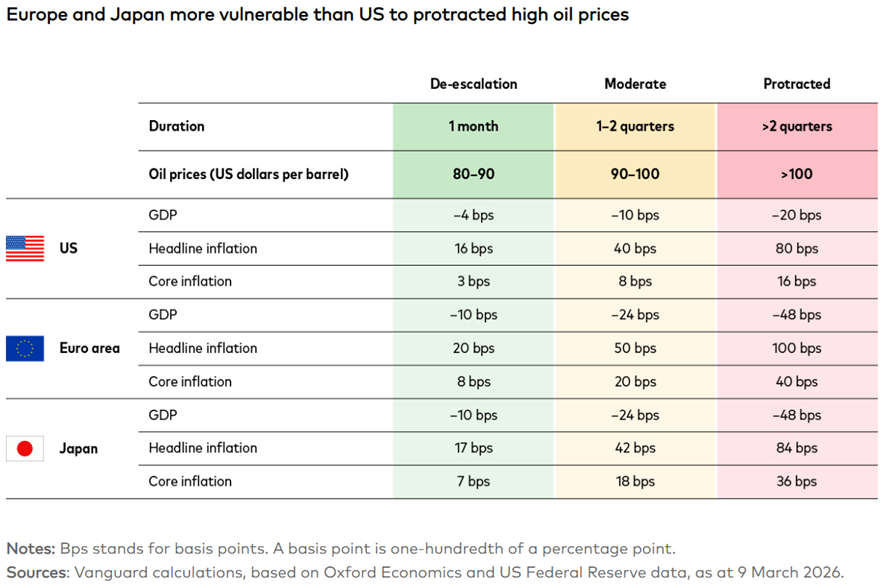
Principais riscos: O prolongamento da guerra no Irão por vários meses.
Esta crise representa um dos maiores choques do mercado petrolífero, com potencial para novos aumentos se a perturbação no Estreito de Ormuz continuar.
Os preços elevados prolongados do petróleo testam a resiliência global, aumentando os riscos para o crescimento, a inflação e a política monetária.
O aumento acentuado dos preços da energia corre o risco de provocar um choque “estagflacionário” para a economia europeia.