El primer trimestre comenzó con una rotación de tecnologías relacionadas con IA a otros sectores, seguida por la guerra en Irán, que provocó un enorme aumento del precio del petróleo y una desestabilización económica y financiera en todo el mundo.
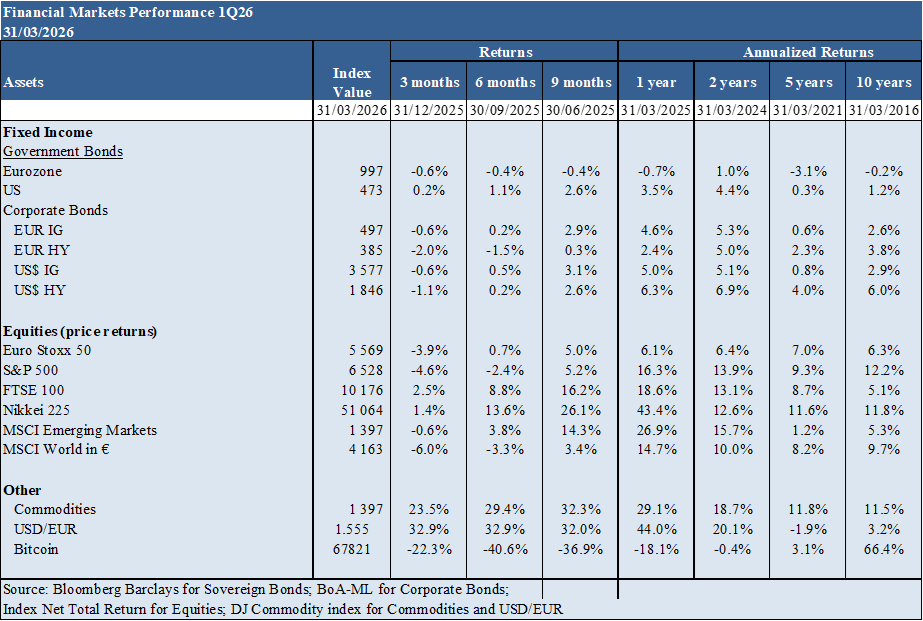
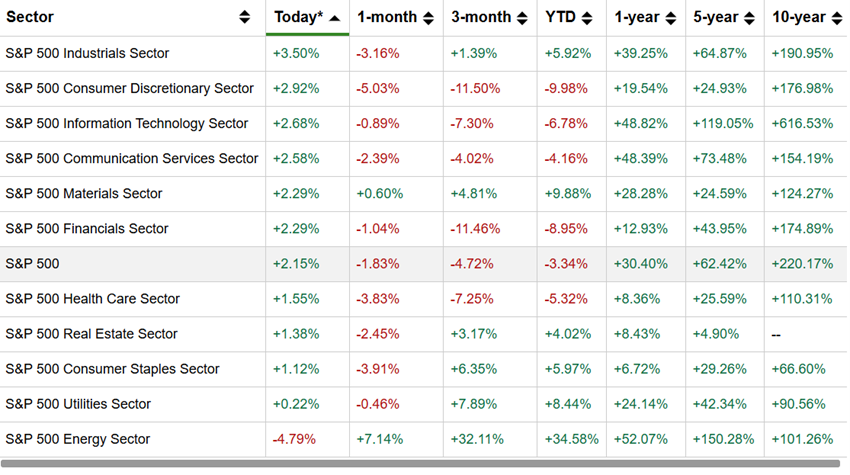
Rendimiento en los mercados del 1T26: Las existencias en los países desarrollados han caído debido al fuerte aumento de los precios del petróleo y a la inestabilidad económica y geopolítica asociada a la guerra en Irán.
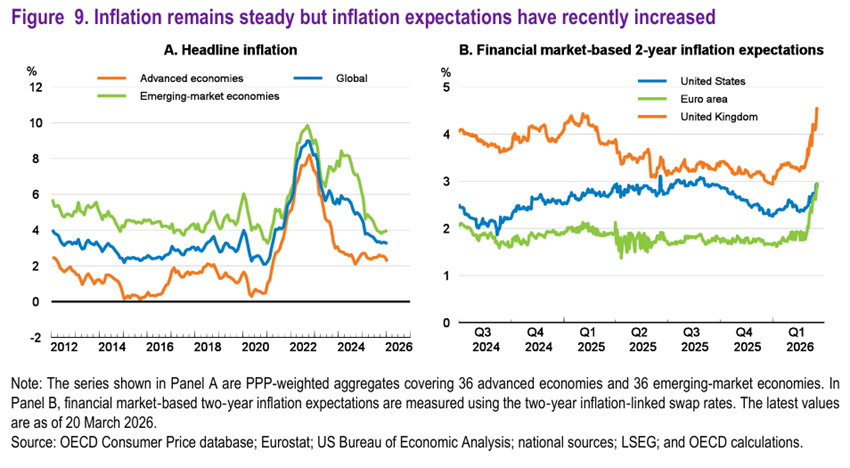
Contexto macro: Las previsiones macroeconómicas dependen mucho de la duración y el resultado de la guerra en Irán, que ya ha provocado una caída del crecimiento económico y un aumento de la inflación esperado en las principales economías.
Microcontexto: Los principales indicadores económicos instantáneos y avanzados muestran descensos como resultado de la guerra.
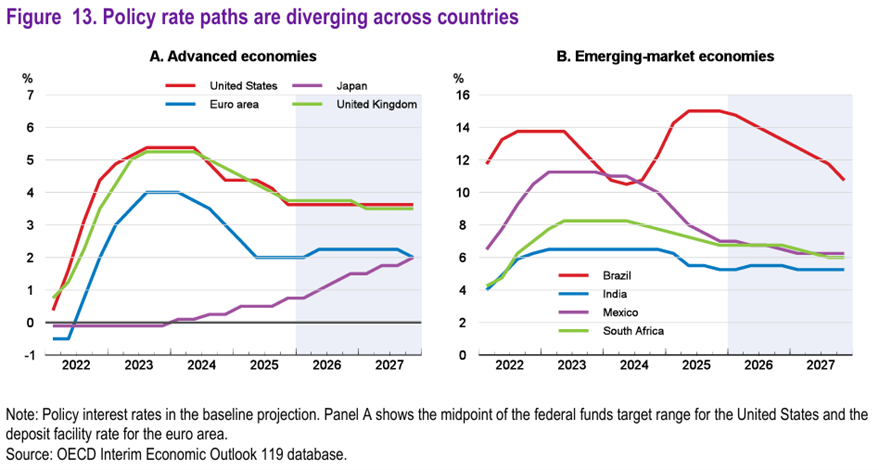
Políticas económicas: Todos los bancos centrales de los principales países desarrollados han mantenido y se espera que mantengan estables los niveles oficiales de tipos de interés en 2026, pero son conscientes de cualquier cambio en las circunstancias derivado de la guerra en Irán.
Mercados bursátiles: Los mercados bursátiles entran en corrección con la escalada de la guerra en Irán y las interrupciones causadas por el cierre del Estrecho de Ormuz.
Mercados de bonos: Los tipos de interés largos subieron debido al aumento de los riesgos geopolíticos y a un posible aumento de la inflación.
Oportunidades clave: El rápido resultado de la guerra en Irán.
Principales riesgos: la prolongación de la guerra en Irán durante varios meses.
Los mercados financieros dependen mucho de la evolución de la guerra en Irán, dado el posible efecto sobre el crecimiento económico y la inflación.
Rendimiento en los mercados financieros del 1T26: Las acciones de los países desarrollados cayeron debido al fuerte aumento de los precios del petróleo y a la inestabilidad económica y geopolítica asociada a la guerra en Irán.
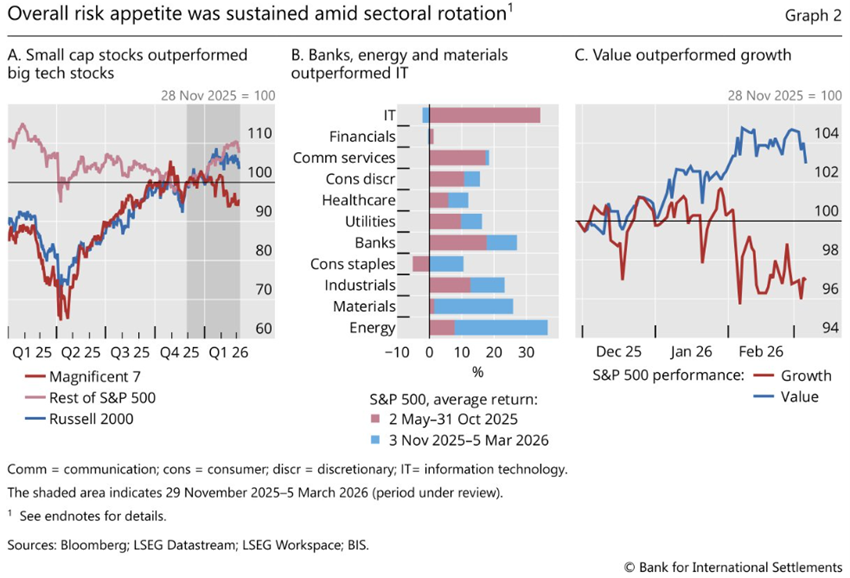
A principios de 2026, las acciones tecnológicas vivieron un momento volátil, caracterizado por una rotación marcada, alejándose de los líderes de software de gran capitalización hacia las acciones de energía, materiales y pequeñas capitalizaciones.
Los inversores reaccionaron ante la “fatiga de la IA” y el escepticismo sobre el ROI del enorme gasto en infraestructura de inteligencia artificial.
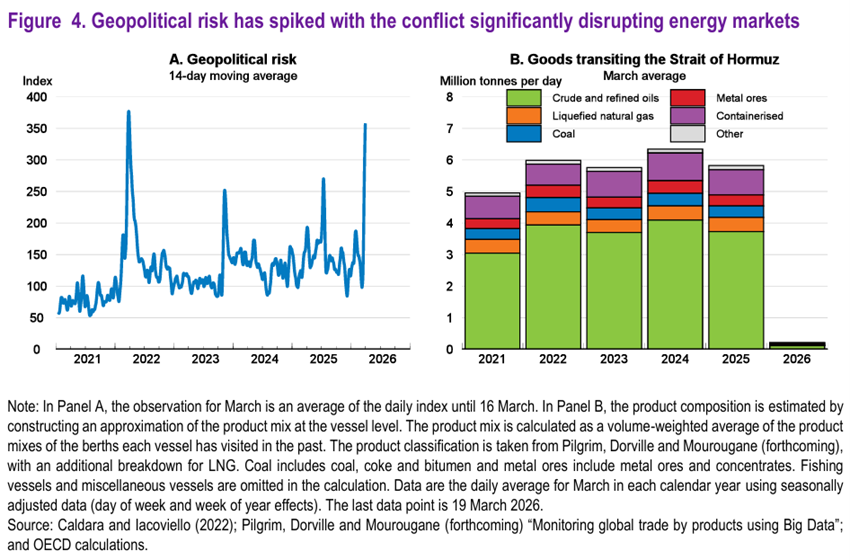
La guerra en Irán ha provocado que los precios del petróleo y las primas de riesgo geopolítico suban a niveles registrados durante la Primera Guerra del Golfo en 1990 y el conflicto Rusia-Ucrania en 2022.
En marzo de 2026, los precios del petróleo se dispararon hasta casi 120 dólares por barril (desde 65 dólares por barril) debido a los conflictos en Oriente Medio, lo que causó una gran inestabilidad económica y financiera.
Esta mañana, el anuncio de Trump de un alto el fuego de dos semanas provocó una caída del 15% en el precio del petróleo.
.
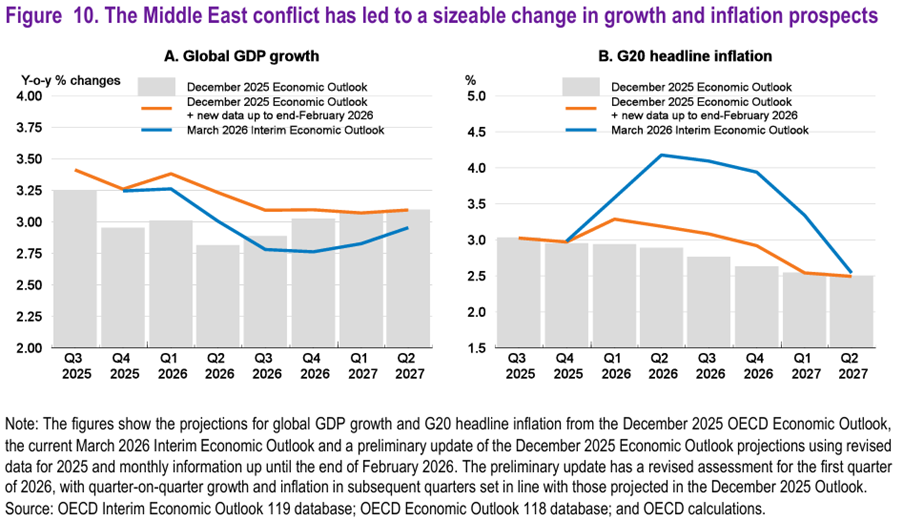
Contexto macroeconómico: Las previsiones macroeconómicas dependen mucho de la duración y el resultado de la guerra en Irán, que ya ha provocado un descenso del crecimiento económico y un aumento de la inflación esperado en las principales economías.
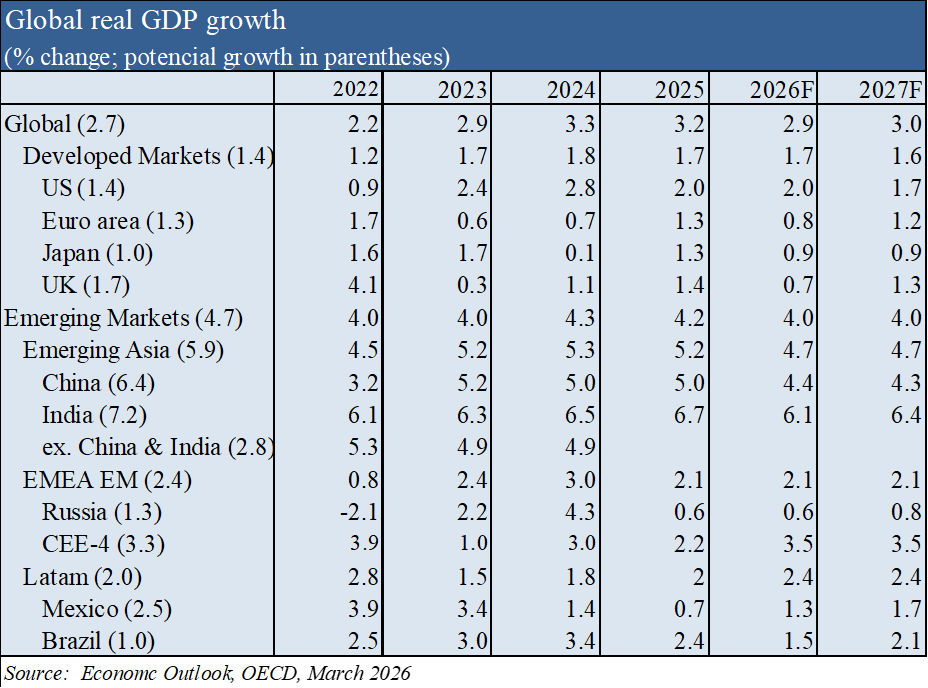
Se prevé que el crecimiento del PIB global disminuya hasta el 2,9% en 2026 antes de subir al 3,0% en 2027, suponiendo que la actual magnitud de la disrupción del mercado energético se modere con el tiempo, con los precios del petróleo, gas y fertilizantes descendiendo gradualmente desde mediados de 2026.
Se prevé que el crecimiento anual del PIB en Estados Unidos se modere del 2,0% en 2026 al 1,7% en 2027, ya que la fuerte inversión relacionada con la IA se ve gradualmente compensada por una desaceleración del crecimiento real de los ingresos y del consumo de los consumidores.
Se prevé que el crecimiento del PIB de la Eurozona se desacelere hasta el 0,8% en 2026, ya que los precios más altos de la energía afectan la actividad, antes de subir al 1,2% en 2027, impulsado por un aumento del gasto en defensa.
En China, se prevé que el crecimiento se desacelere hasta el 4,4% en 2026 y el 4,3% en 2027.
Se prevé que la inflación subyacente en las economías avanzadas del G20 disminuya del 2,6% en 2026 al 2,3% en 2027.
La guerra en Irán y el aumento del precio del petróleo corren el riesgo de desencadenar la inflación global, reducir el crecimiento del PIB y potencialmente provocar una recesión si los precios se mantienen altos, siendo Europa y Asia las zonas más vulnerables.
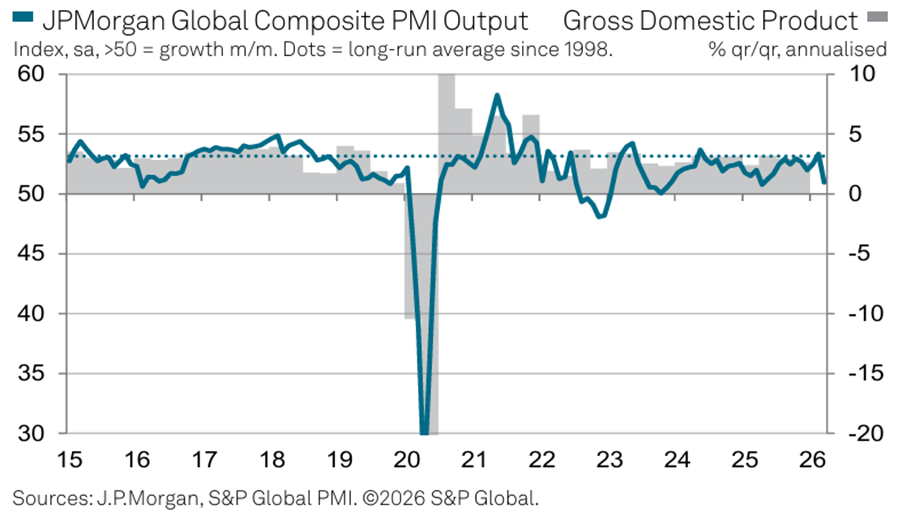
Contexto microeconómico: Los principales indicadores económicos instantáneos y futuros se están expandiendo ligeramente en todo el mundo, con cierto enfriamiento en los últimos meses.
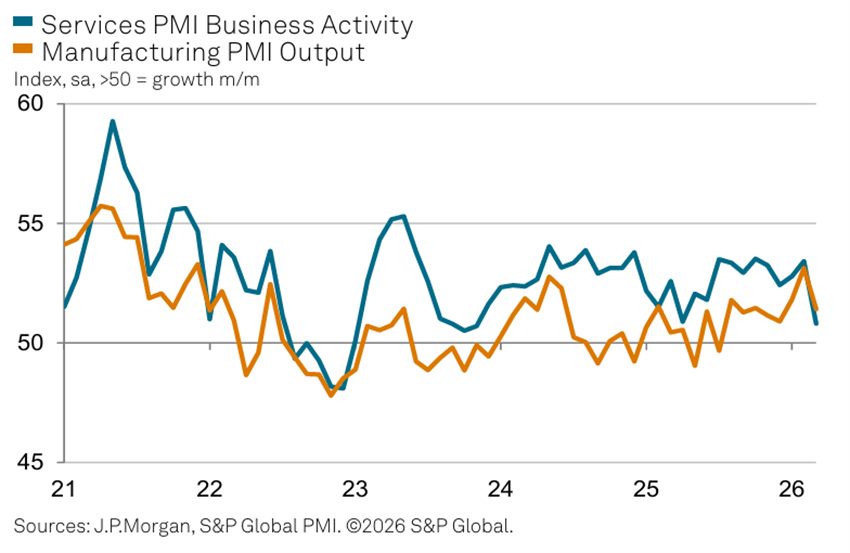
Las tasas de expansión de la producción se ralentizaron en los sectores manufacturero y de servicios, alcanzando mínimos de 3 y 28 meses respectivamente.
El Índice Global de Manufactura registró 51,4 y el Índice de Actividad Empresarial Global de Servicios 50,8.
Marzo fue la primera vez desde diciembre de 2022 que la lectura del índice manufacturero fue superior a la equivalente en servicios.
Políticas económicas: Todos los bancos centrales de los principales países desarrollados han mantenido y se espera que mantengan estables los niveles oficiales de tipos de interés en 2026, pero están atentos a cualquier cambio en las circunstancias derivado de la guerra en Irán.
Se espera que los tipos de interés oficiales en EE. UU., la Eurozona y el Reino Unido se mantengan en los niveles actuales en 2026.
Ante el choque de precios de la energía, los bancos centrales permanecerán vigilantes para asegurar que las expectativas de inflación se mantengan bien ancladas.
Pueden ser necesarios ajustes en la política monetaria si las presiones sobre los precios se amplían o si la perspectiva de crecimiento se debilita sustancialmente.
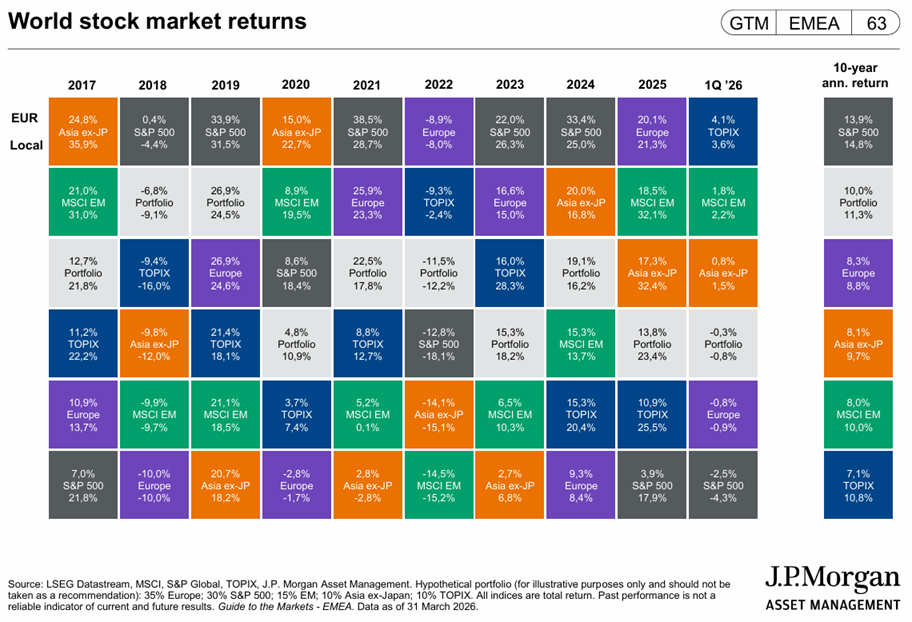
Evaluación del mercado de acciones: Los mercados bursátiles están corrigiendo con la escalada de la guerra en Irán y las interrupciones causadas por el cierre del Estrecho de Ormuz.
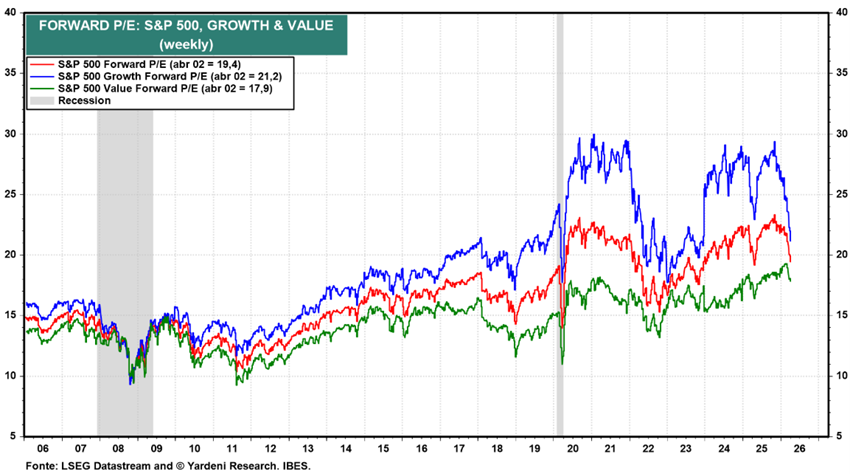
Los mercados bursátiles de todos los países se corrigieron con la guerra en Irán, con mayor intensidad en el crecimiento y las acciones tecnológicas.
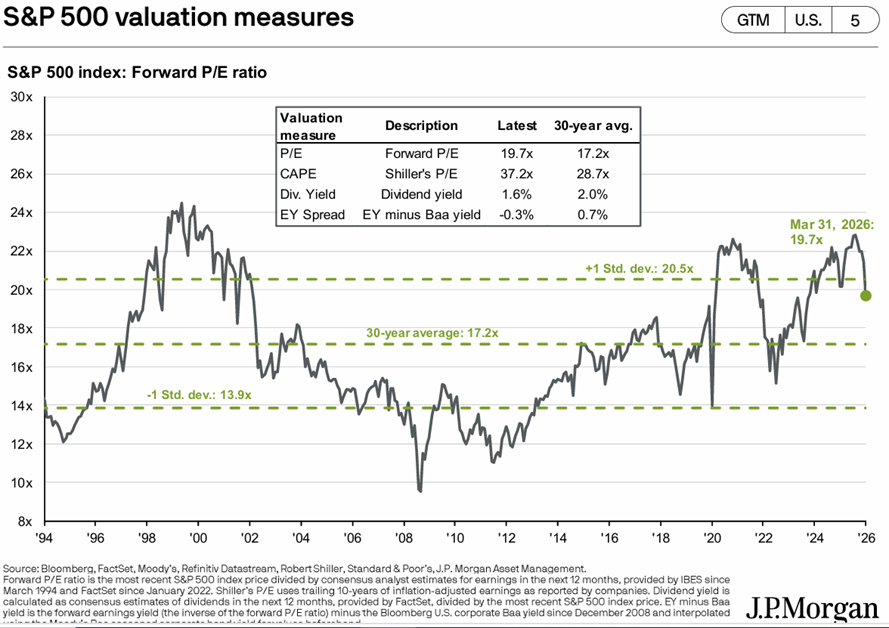
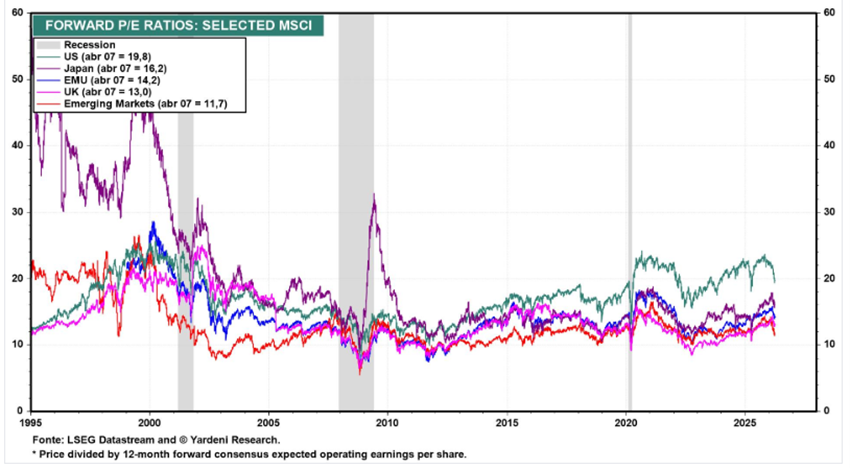
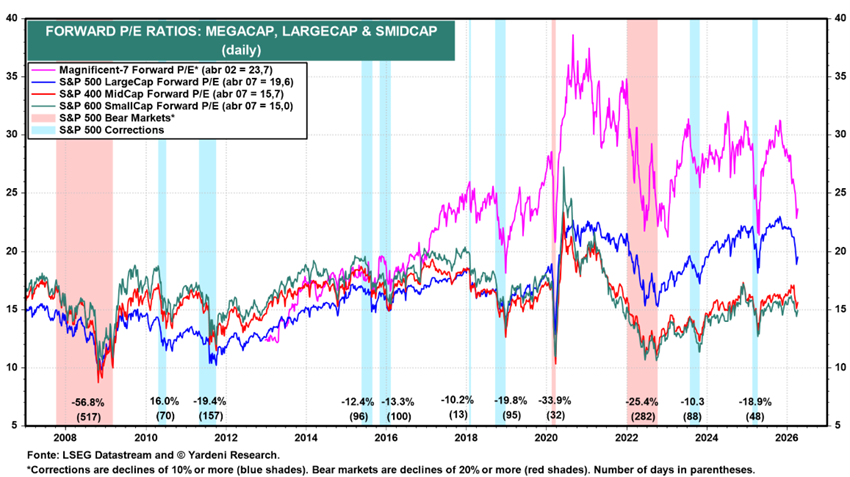
El forward de 19,7x por PER para EE. UU. sigue estando por encima de la media a largo plazo.
El PER de Japón está en 16,2x, el de la Eurozona en 14,2x, 13,0x para el Reino Unido y 11,7x en los mercados emergentes.
El PER de las acciones estadounidenses de mediana y pequeña capitalización está entre 15,0x y 15,7x, respectivamente, ligeramente por encima de la media a largo plazo.
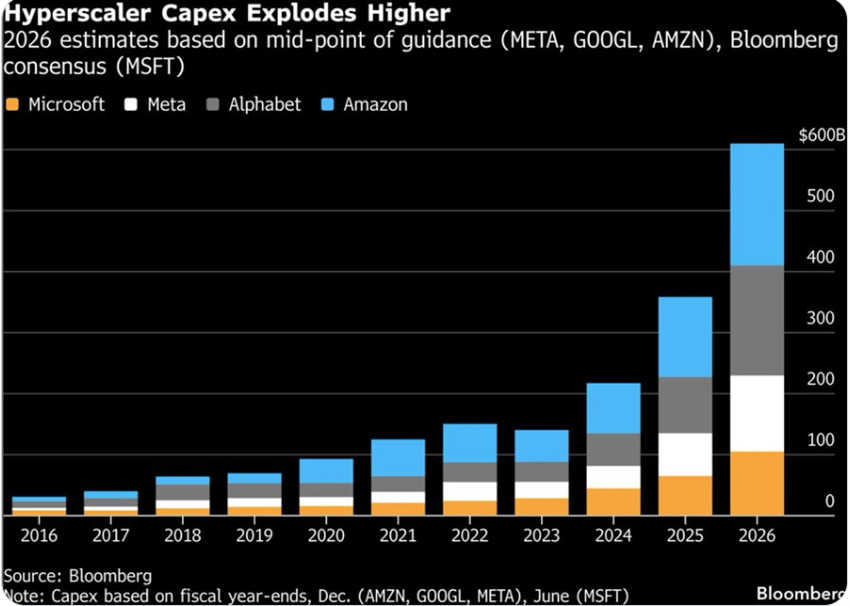
Los seis mayores hiperescaladores estadounidenses (incluyendo Microsoft, Alphabet, Meta, Amazon y Oracle) gastarán más de 600.000 millones de dólares en infraestructura de IA en 2026, casi seis veces los niveles de 2022, lo que genera preocupaciones de que esto será “demasiado, demasiado rápido”.
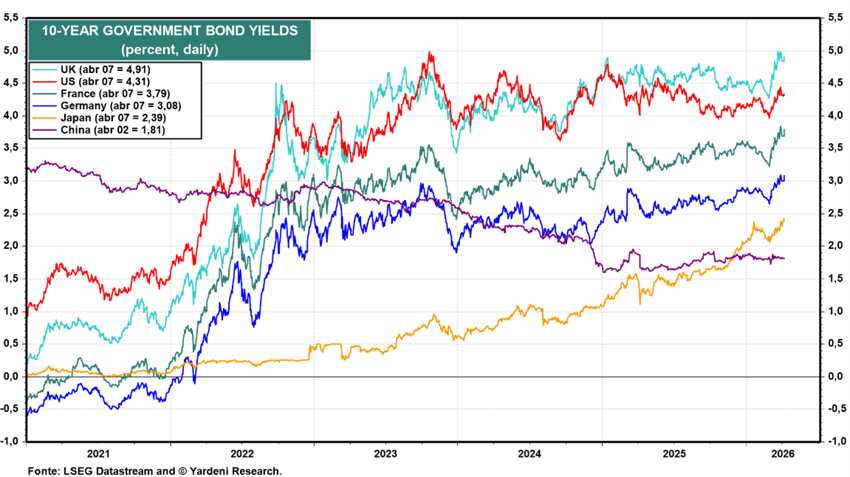
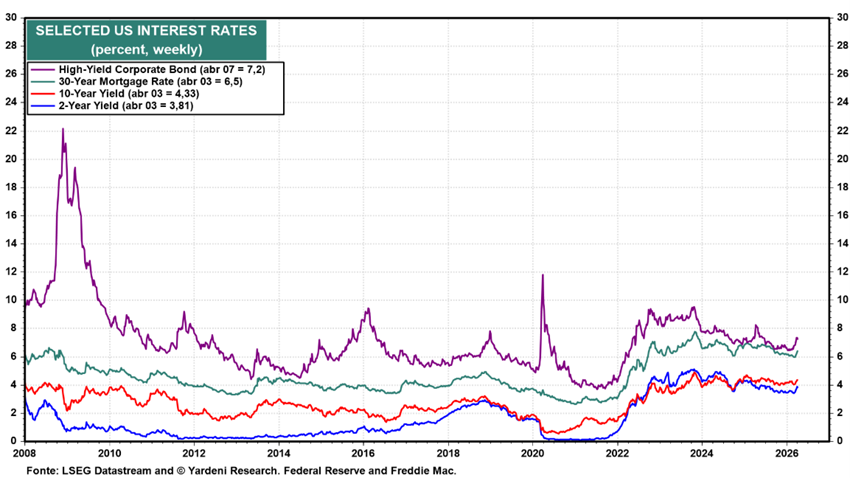
Evaluación del mercado de bonos: Los tipos de interés a largo plazo subieron gracias al aumento de los riesgos geopolíticos y a un posible aumento de la inflación.
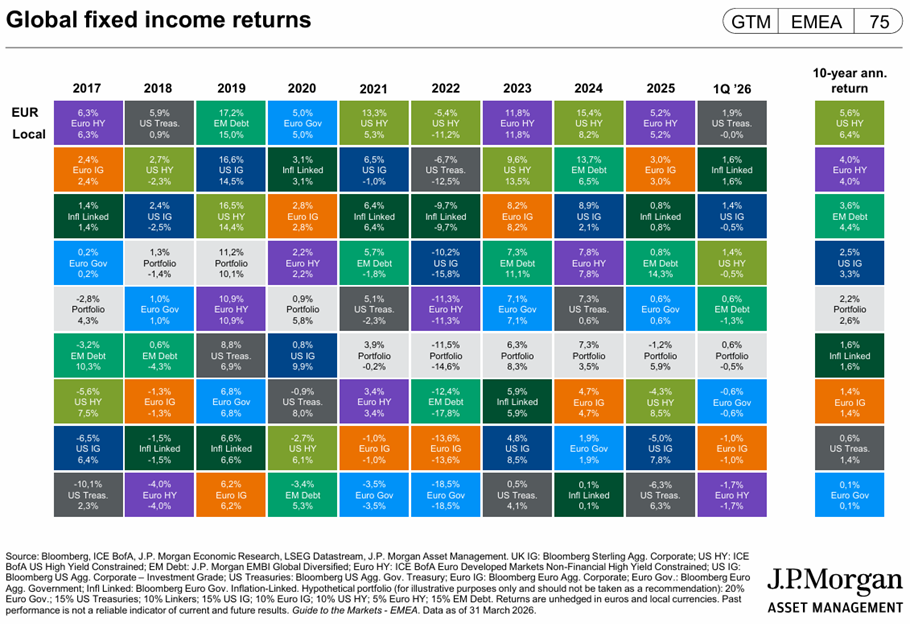
El aumento de los tipos de interés a largo plazo y un ligero incremento en los diferenciales de crédito han provocado una devaluación de las inversiones en bonos.
Oportunidades clave: El rápido resultado de la guerra en Irán.
El Estrecho de Ormuz es una de las arterias comerciales más importantes del mundo, a través de la cual una quinta parte del petróleo y gas offshore global se transporta desde instalaciones de producción y refinerías en el Golfo hasta compradores de todo el mundo.
En el escenario de un resultado rápido de la guerra en Irán, evitando la destrucción de más infraestructuras energéticas en la región y reanudando el transporte y el comercio a través del Estrecho de Ormuz, los mercados reaccionarán muy positivamente, recuperando gran parte de las pérdidas registradas, dado el favorable entorno macroeconómico global.
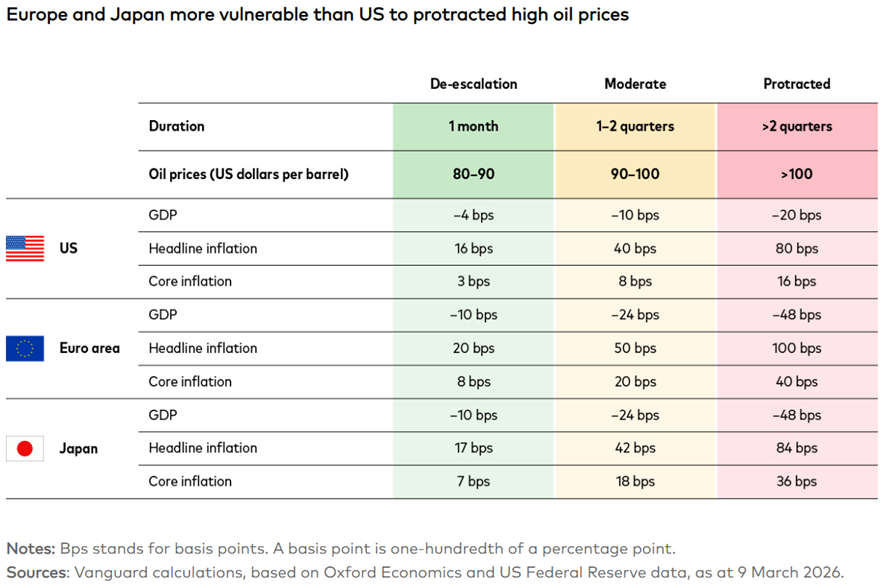
Principales riesgos: la prolongación de la guerra en Irán durante varios meses.
Esta crisis representa uno de los mayores choques para el mercado petrolero, con potencial de aumentos adicionales si la interrupción en el Estrecho de Ormuz continúa.
Los precios prolongados y altos del petróleo ponen a prueba la resiliencia global, aumentando los riesgos para el crecimiento, la inflación y la política monetaria.
El fuerte aumento de los precios de la energía corre el riesgo de provocar un choque “estanflacionario” en la economía europea.