Le premier trimestre a débuté par une rotation des technologies liées à l’IA vers d’autres secteurs, suivie de la guerre en Iran, qui a provoqué une forte hausse du prix du pétrole et une déstabilisation économique et financière dans le monde entier.
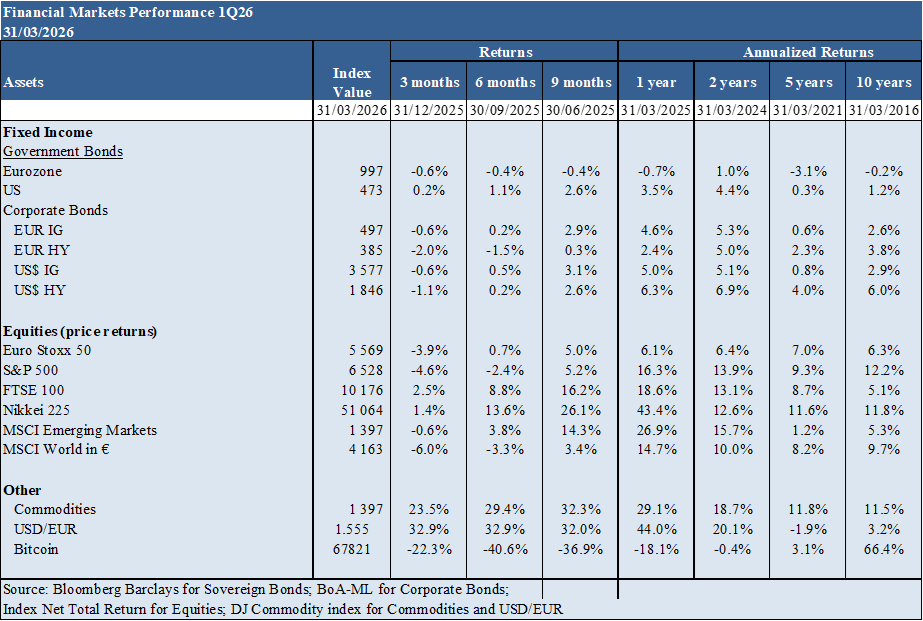
Performance des marchés du 1er trimestre 2026 : Les stocks dans les pays développés ont chuté en raison de la forte hausse des prix du pétrole et de l’instabilité économique et géopolitique liée à la guerre en Iran.
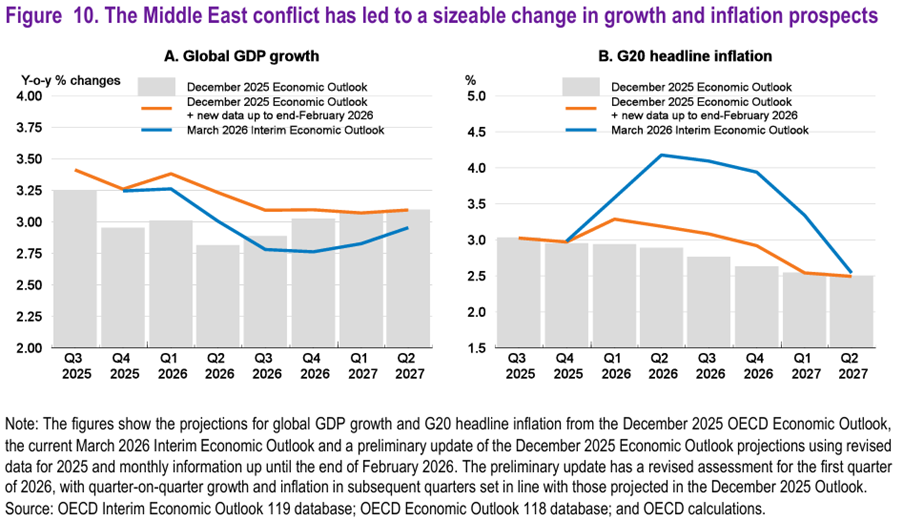
Contexte macro : Les prévisions macroéconomiques dépendent beaucoup de la durée et de l’issue de la guerre en Iran, qui a déjà entraîné une baisse de la croissance économique et une hausse de l’inflation attendue dans les principales économies.
Micro contexte : Les principaux indicateurs économiques instantanés et avancés montrent des baisses à la suite de la guerre.
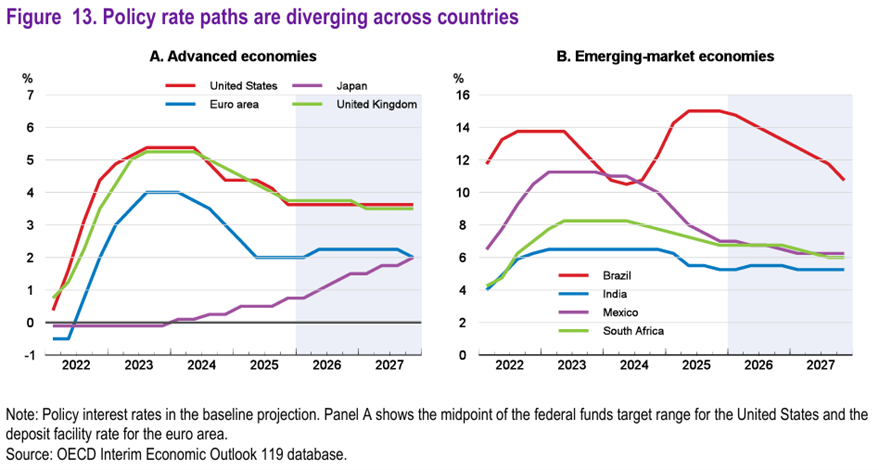
Politiques économiques : Toutes les banques centrales des principaux pays développés ont maintenu et devraient maintenir des taux d’intérêt officiels stables en 2026, mais sont conscientes de tout changement de circonstances résultant de la guerre en Iran.
Marchés boursiers : Les marchés boursiers entrent en correction avec l’escalade de la guerre en Iran et les perturbations causées par la fermeture du détroit d’Ormuz.
Marchés obligataires : Les taux d’intérêt longs ont augmenté en raison de la montée des risques géopolitiques et d’une possible hausse de l’inflation.
Opportunités clés : l’issue rapide de la guerre en Iran.
Principaux risques : la prolongation de la guerre en Iran pendant plusieurs mois.
Les marchés financiers dépendent beaucoup de l’évolution de la guerre en Iran, compte tenu des effets possibles sur la croissance économique et l’inflation.
Performance des marchés financiers au 1er trimestre 2026 : Les actions des pays développés ont chuté en raison de la forte hausse des prix du pétrole et de l’instabilité économique et géopolitique liée à la guerre en Iran.
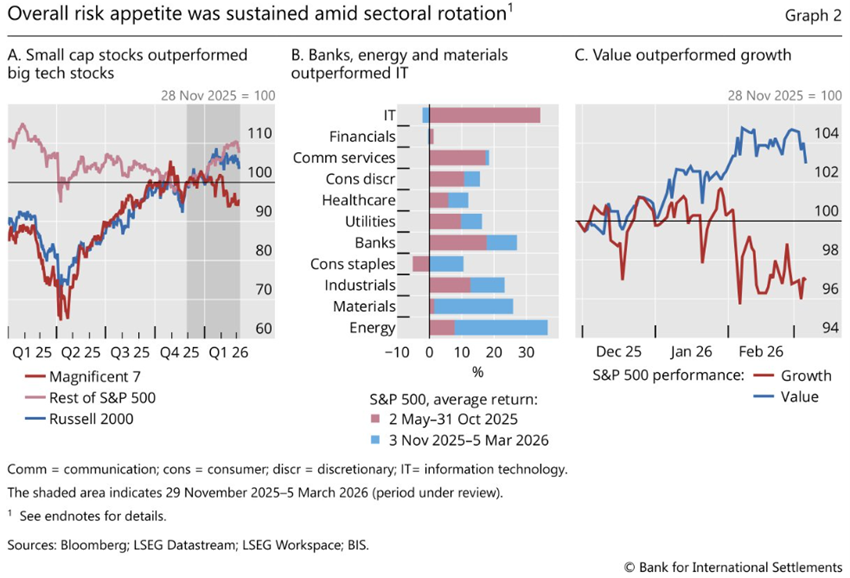
Au début de 2026, les actions technologiques ont connu un moment volatil, caractérisé par une forte rotation, s’éloignant des leaders des logiciels à grande capitalisation pour se tourner vers les actions de l’énergie, des matériaux et des petites capitalisations.
Les investisseurs ont réagi à la « fatigue de l’IA » et au scepticisme quant au retour sur investissement des énormes investissements dans l’infrastructure d’intelligence artificielle.
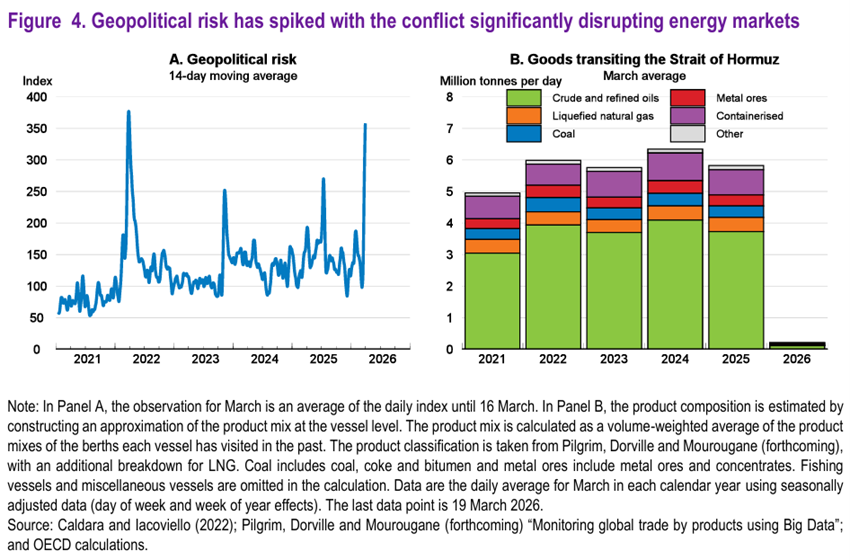
La guerre en Iran a fait grimper les prix du pétrole et les primes de risque géopolitique, atteignant des niveaux enregistrés lors de la première guerre du Golfe en 1990 et du conflit russo-ukrainien en 2022.
En mars 2026, les prix du pétrole ont grimpé à près de 120 dollars par baril (contre 65 dollars par baril) en raison de conflits au Moyen-Orient, provoquant une instabilité économique et financière majeure.
Ce matin, l’annonce par Trump d’un cessez-le-feu de deux semaines a entraîné une baisse de 15 % du prix du pétrole.
.
Contexte macroéconomique : Les prévisions macroéconomiques dépendent beaucoup de la durée et de l’issue de la guerre en Iran, qui a déjà entraîné une baisse de la croissance économique et une hausse de l’inflation attendue dans les principales économies.
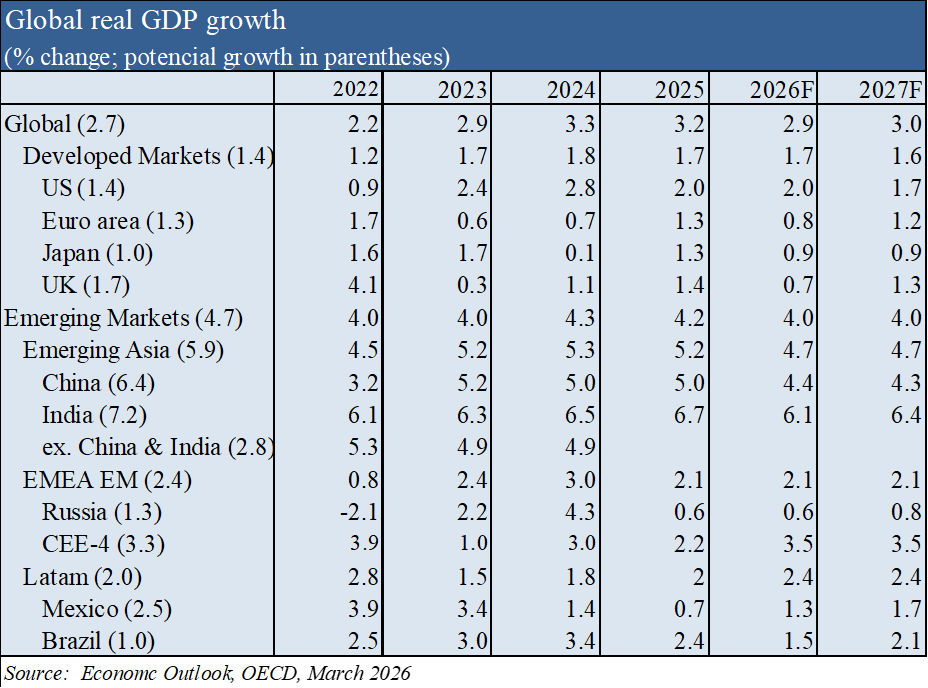
La croissance du PIB mondial devrait diminuer à 2,9 % en 2026 avant de grimper à 3,0 % en 2027, en supposant que l’ampleur actuelle de la perturbation du marché de l’énergie se modère avec le temps, avec une baisse progressive des prix du pétrole, du gaz et des engrais à partir de la mi-2026.
La croissance annuelle du PIB aux États-Unis devrait se modérer, passant de 2,0 % en 2026 à 1,7 % en 2027, les investissements forts liés à l’IA étant progressivement compensés par un ralentissement de la croissance du revenu réel et de la consommation des consommateurs.
La croissance du PIB de la zone euro devrait ralentir à 0,8 % en 2026, la hausse des prix de l’énergie pesant sur l’activité, avant de grimper à 1,2 % en 2027, portée par une augmentation des dépenses de défense.
En Chine, la croissance devrait ralentir à 4,4 % en 2026 et 4,3 % en 2027.
L’inflation de base dans les économies avancées du G20 devrait diminuer de 2,6 % en 2026 à 2,3 % en 2027.
La guerre en Iran et la hausse du prix du pétrole risquent de déclencher une inflation mondiale, de réduire la croissance du PIB et de provoquer potentiellement une récession si les prix restent élevés, l’Europe et l’Asie étant les plus vulnérables.
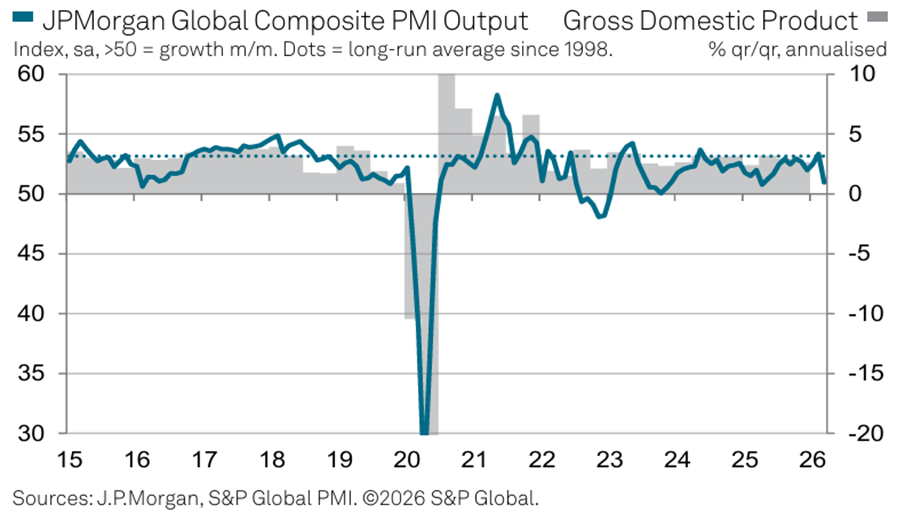
Contexte microéconomique : Les principaux indicateurs économiques instantanés et futurs se développent légèrement dans le monde, avec un certain refroidissement ces derniers mois.
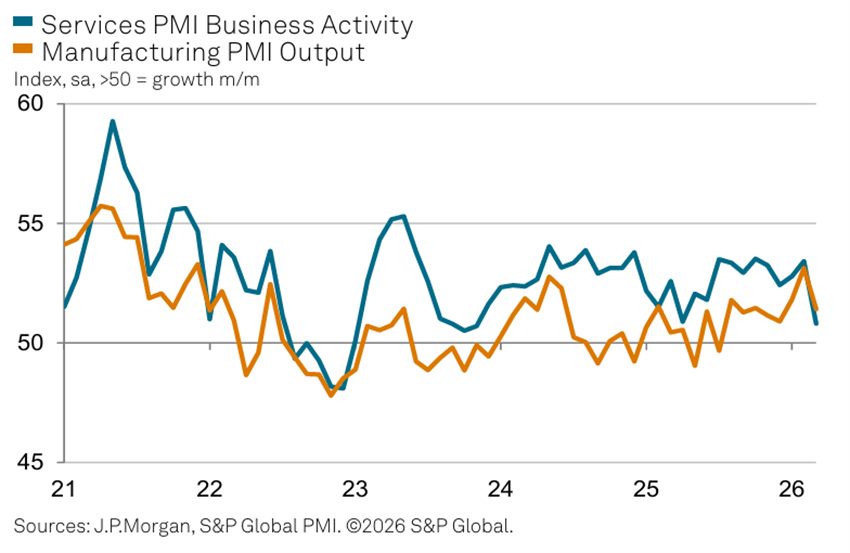
Les taux d’expansion de la production ont ralenti dans les secteurs manufacturier et des services, atteignant respectivement des plus bas sur 3 et 28 mois.
L’indice mondial de la fabrication a enregistré 51,4 et l’indice d’activité des entreprises mondiales des services 50,8.
Mars a été la première fois depuis décembre 2022 que la lecture de l’indice manufacturier était supérieure à l’équivalent dans les services.
Politiques économiques : Toutes les banques centrales des principaux pays développés ont maintenu et devraient maintenir des taux d’intérêt officiels stables en 2026, tout en gardant un œil sur tout changement de circonstances résultant de la guerre en Iran.
Les taux d’intérêt officiels aux États-Unis, dans la zone euro et au Royaume-Uni devraient rester aux niveaux actuels en 2026.
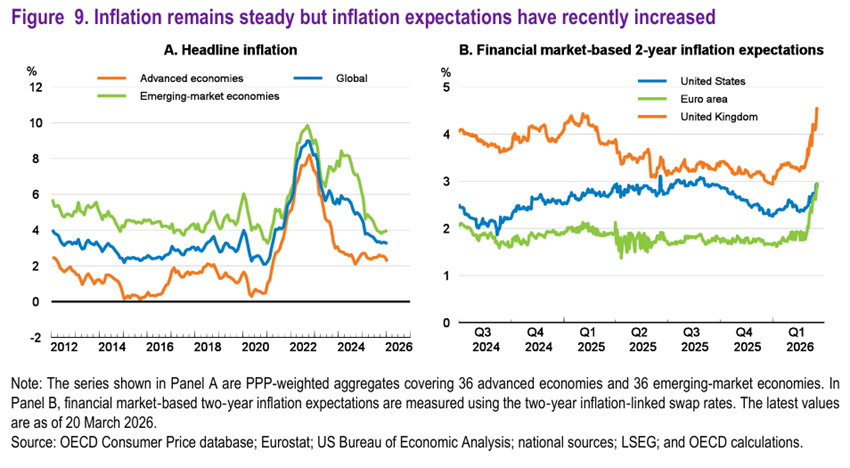
Face au choc des prix de l’énergie, les banques centrales resteront vigilantes pour s’assurer que les attentes d’inflation restent bien ancrées.
Des ajustements de politique monétaire peuvent être nécessaires si les pressions sur les prix s’élargissent ou si les perspectives de croissance s’affaiblissent considérablement.
Évaluation du marché actions : Les marchés actions se corrigent avec l’escalade de la guerre en Iran et les perturbations causées par la fermeture du détroit d’Ormuz.
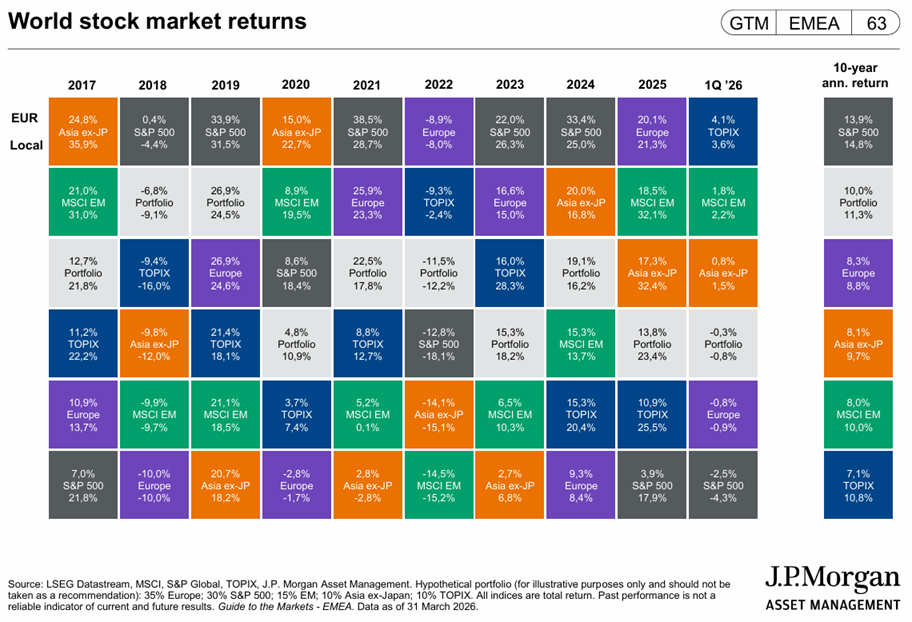
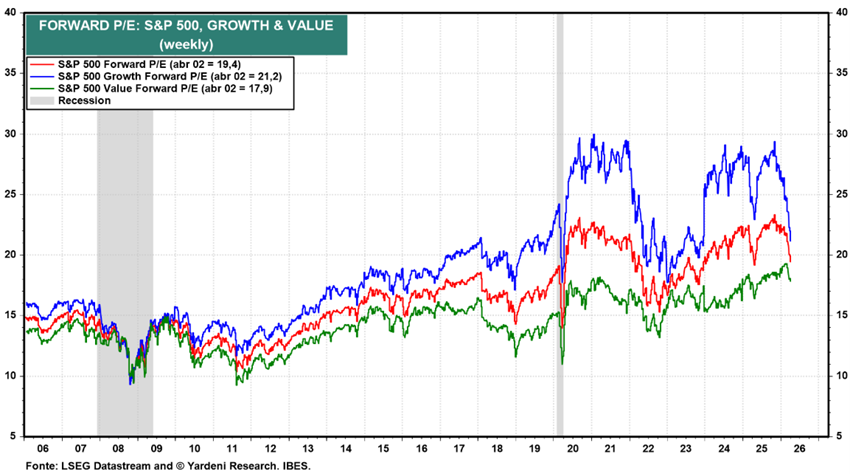
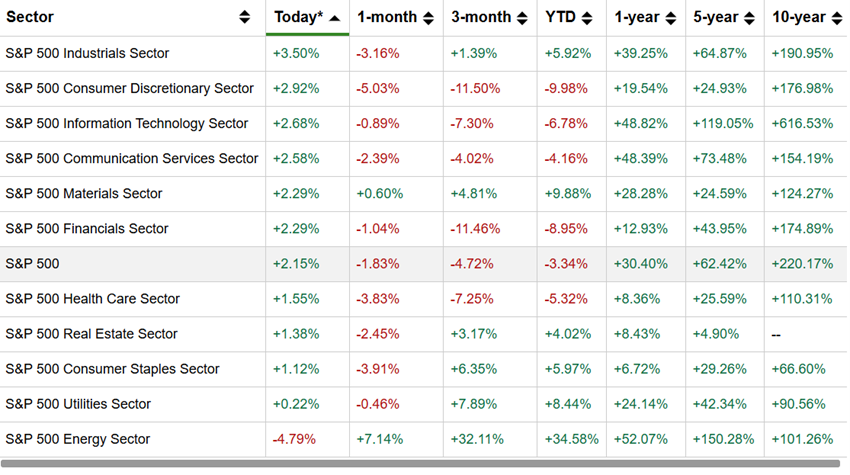
Les marchés boursiers de tous les pays se sont corrigés avec la guerre en Iran, avec une plus grande intensité dans la croissance et les actions technologiques.
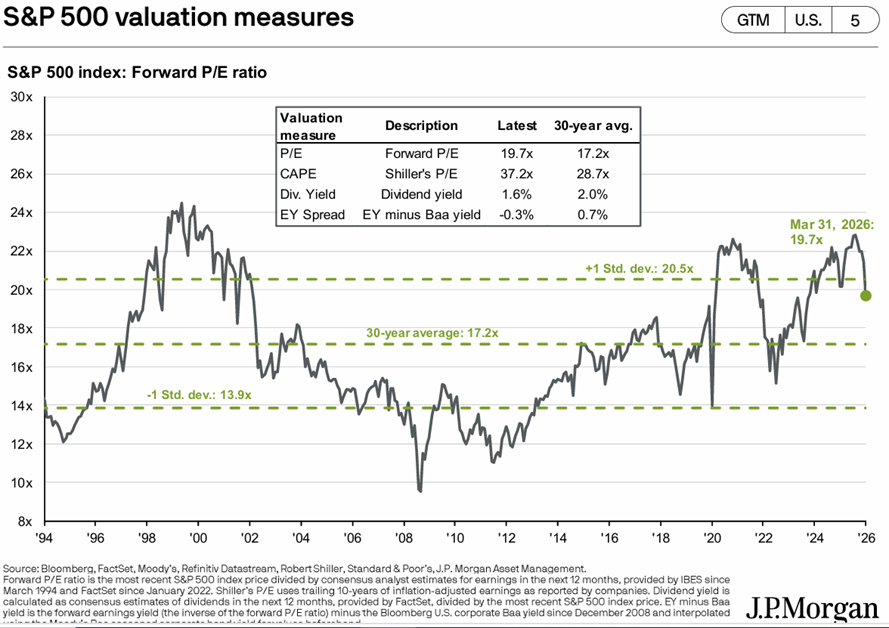
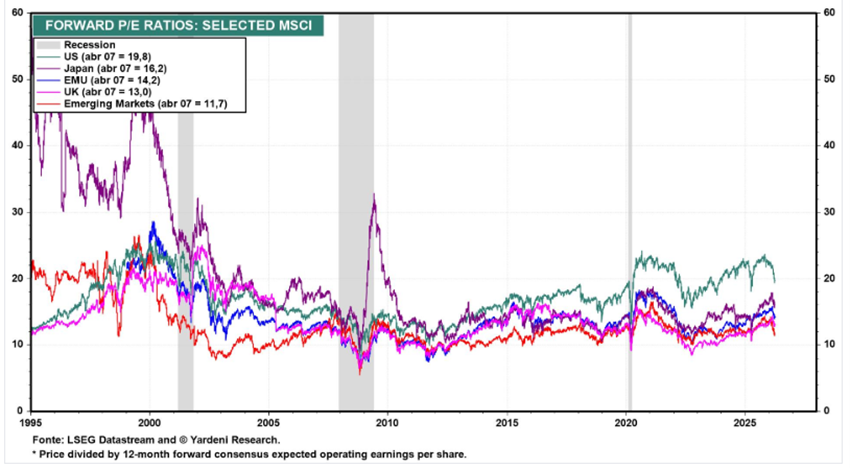
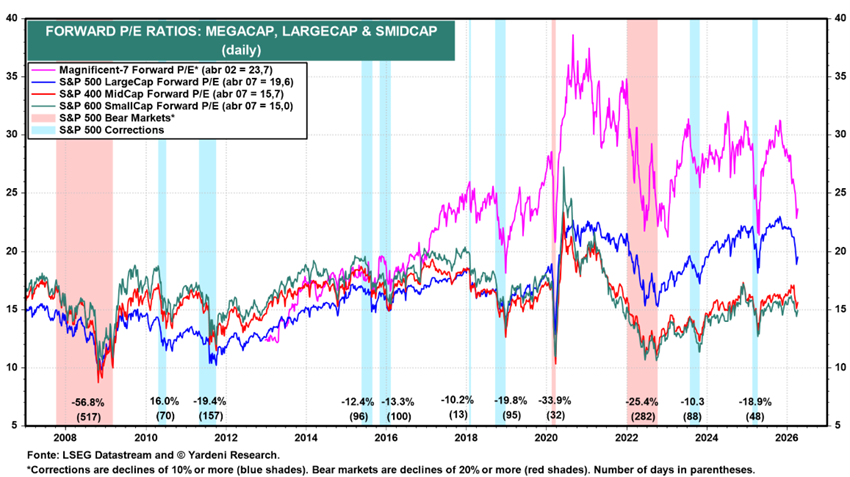
Le forward PER 19,7x des États-Unis reste au-dessus de la moyenne à long terme.
Le PER du Japon est de 16,2x, celui de la zone euro de 14,2x, 13,0x pour le Royaume-Uni et 11,7x sur les marchés émergents.
Le PER des actions américaines de taille moyenne et petite capitalisation se situe respectivement entre 15,0 et 15,7x, légèrement au-dessus de la moyenne à long terme.
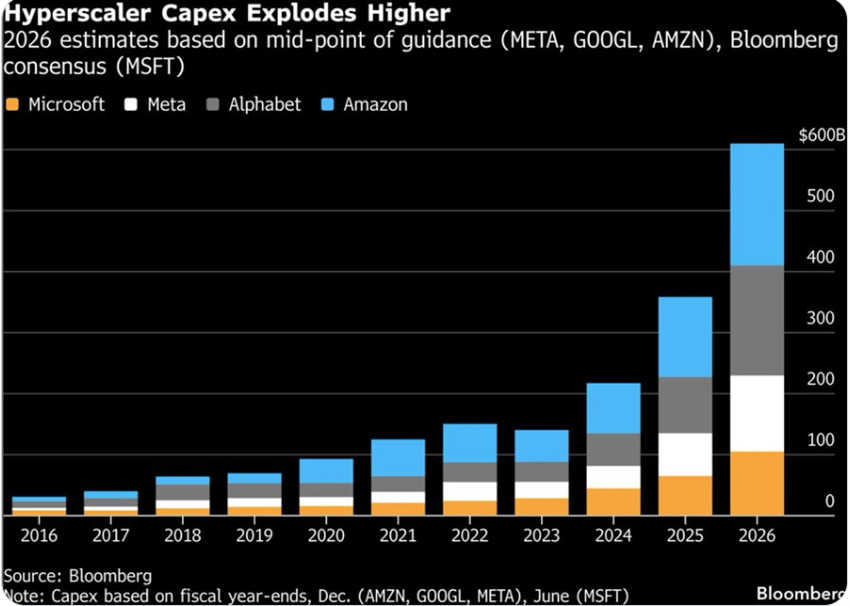
Les six plus grands hyperscalers américains (dont Microsoft, Alphabet, Meta, Amazon et Oracle) dépenseront plus de 600 milliards de dollars dans l’infrastructure d’IA en 2026 – soit presque six fois les niveaux de 2022, ce qui soulève des inquiétudes quant à un « trop, trop rapide ».
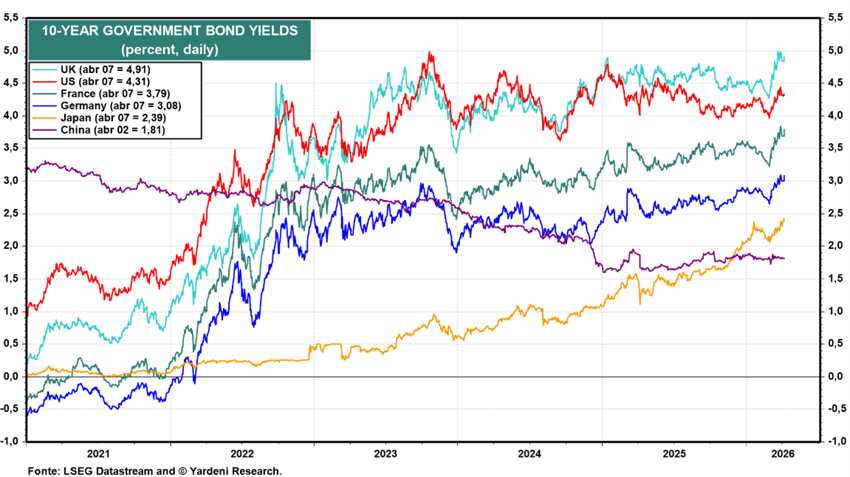
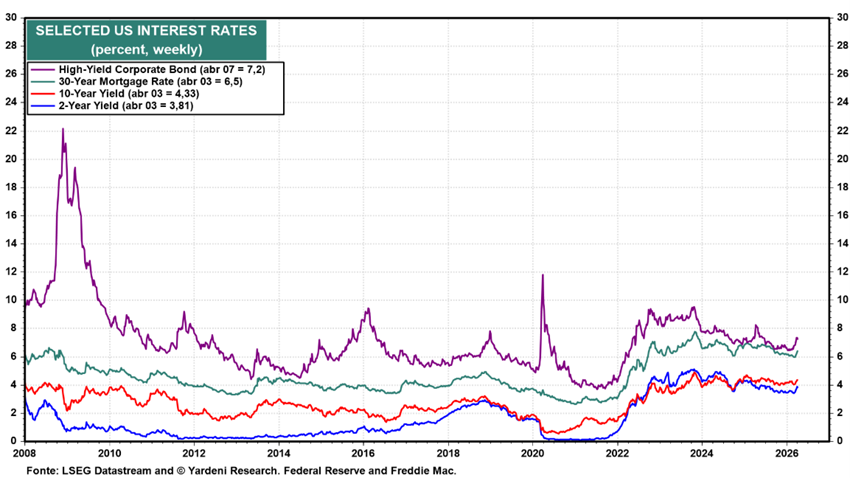
Évaluation du marché obligataire : Les taux d’intérêt à long prazo ont augmenté en raison de la montée des risques géopolitiques et d’une possible hausse de l’inflation.
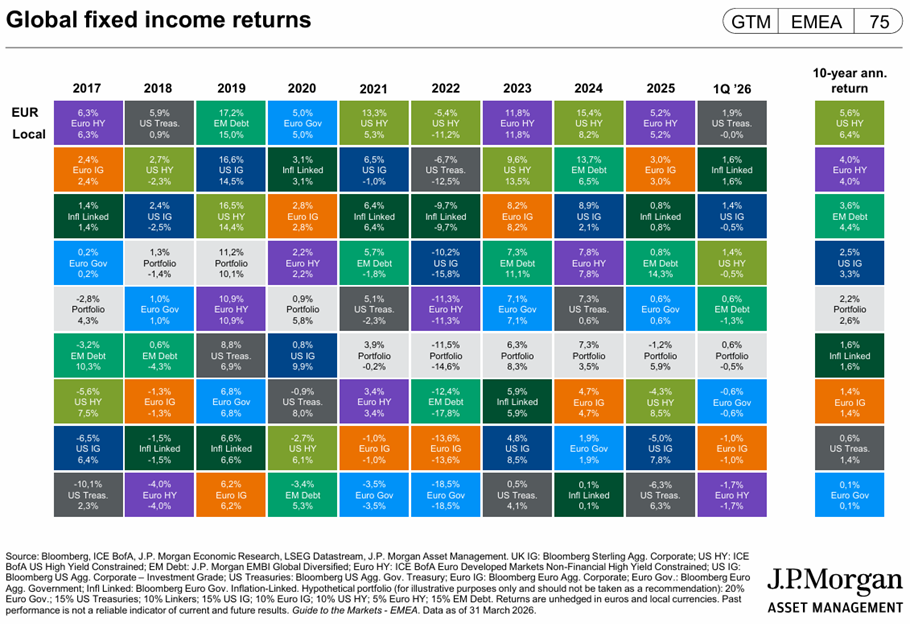
La hausse des taux d’intérêt à long terme et une légère hausse des écarts de crédit ont conduit à une dévaluation des investissements obligataires.
Opportunités clés : l’issue rapide de la guerre en Iran.
Le détroit d’Ormuz est l’une des artères commerciales les plus importantes au monde, par laquelle un cinquième du pétrole et du gaz offshore mondiaux est transporté des installations de production et des raffineries du Golfe vers des acheteurs du monde entier.
Dans le scénario d’un issue rapide de la guerre en Iran, évitant la destruction d’une nouvelle infrastructure énergétique dans la région et reprenant le transport et le commerce via le détroit d’Ormuz, les marchés réagiront très positivement, récupérant une grande partie des pertes enregistrées, compte tenu de l’environnement macroéconomique mondial favorable.
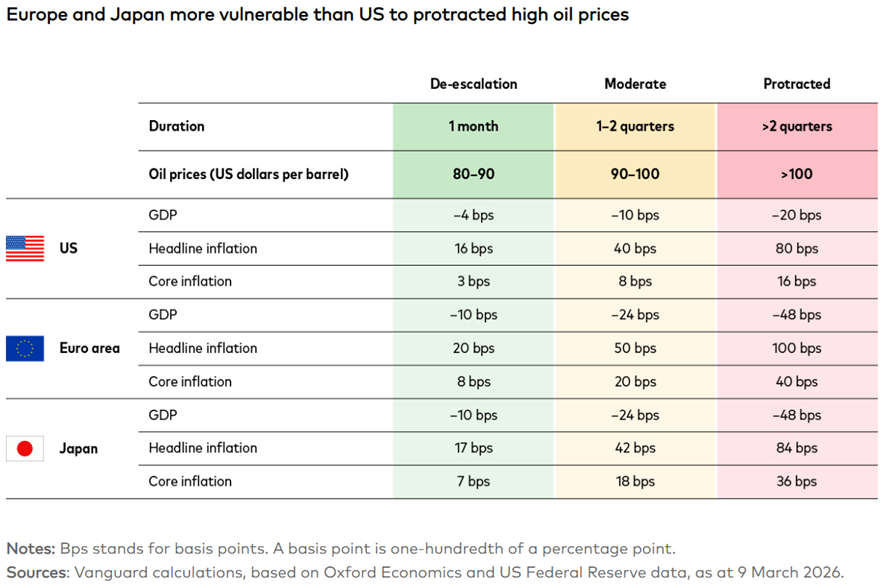
Principaux risques : la prolongation de la guerre en Iran pendant plusieurs mois.
Cette crise représente l’un des plus grands chocs pour le marché pétrolier, avec un potentiel de nouvelles augmentations si les perturbations dans le détroit d’Ormuz se poursuivent.
Les prix élevés prolongés du pétrole mettent à l’épreuve la résilience mondiale, augmentant les risques pour la croissance, l’inflation et la politique monétaire.
La forte hausse des prix de l’énergie risque de provoquer un choc « stagflationniste » pour l’économie européenne.