Les marchés boursiers se sont redressés au deuxième trimestre, avec le cessez-le-feu de la guerre en Iran (qui a éclaté après quelques jours).
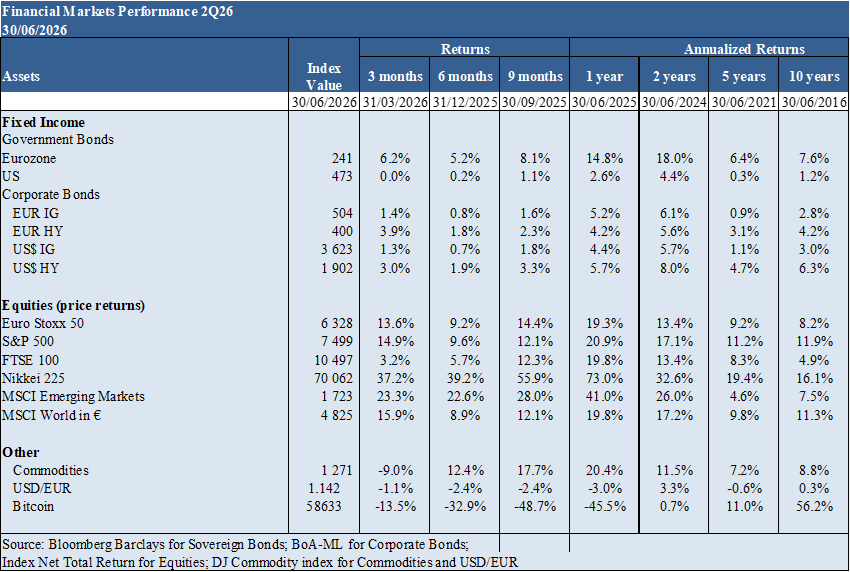
Performance des marchés du 2T26 : Les valeurs des pays développés ont augmenté avec le cessez-le-feu de la guerre en Iran
Contexte macro : Les prévisions macroéconomiques se sont redressées face aux conséquences probables de la guerre en Iran et à la baisse des prix du pétrole.
Micro contexte : Les principaux indicateurs économiques instantanés et avancés ont augmenté à la suite du cessez-le-feu.
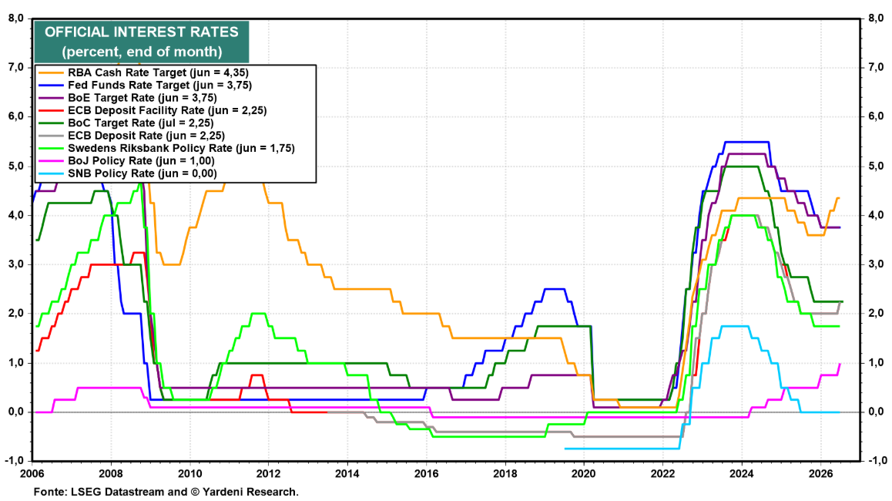
Politiques économiques : Les banques centrales des principaux pays développés restent vigilantes face à l’augmentation de l’inflation, admettant la hausse officielle des taux d’intérêt en 2026.
Marchés boursiers : Les marchés boursiers se sont appréciés avec l’issue de la guerre en Iran et la réouverture du détroit d’Hormuz.
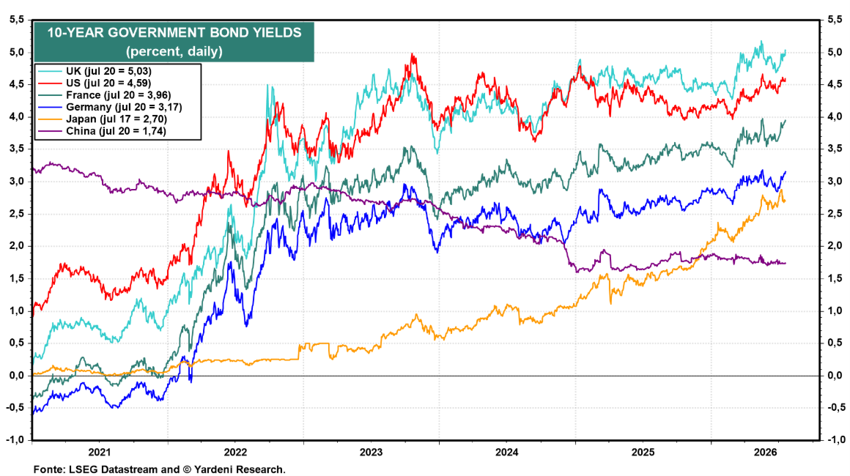
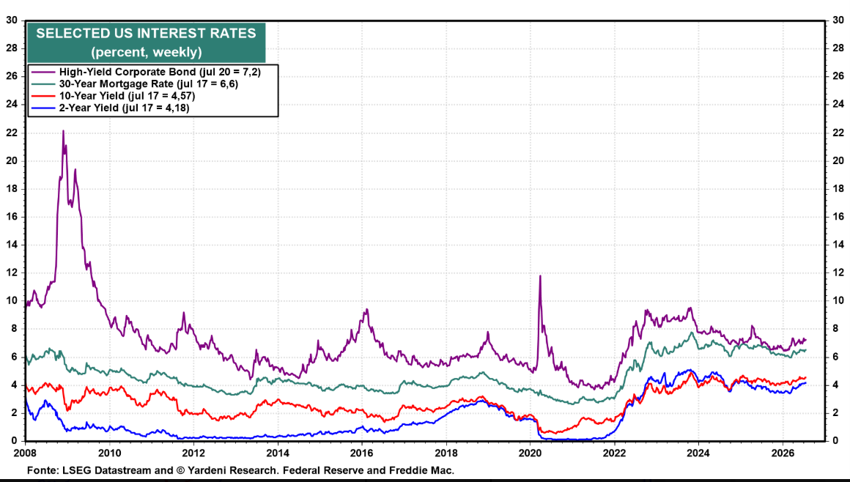
Marchés des valeurs mobilières : Les taux d’intérêt à long terme sont restés stables.
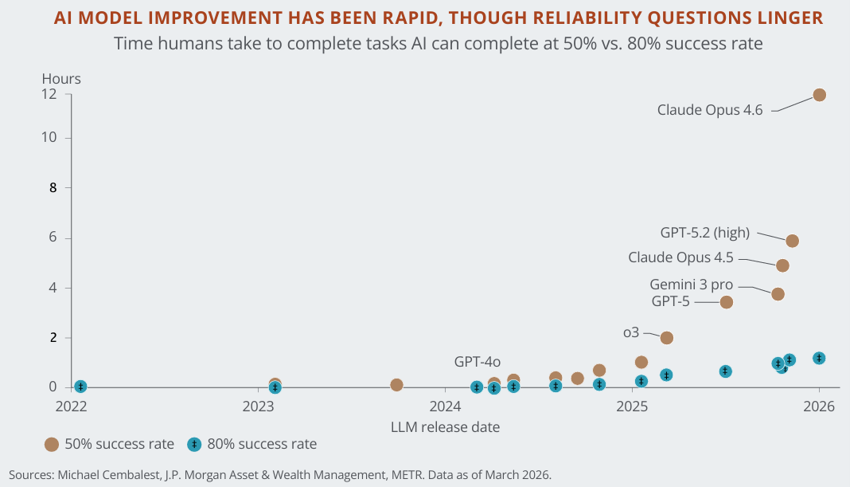
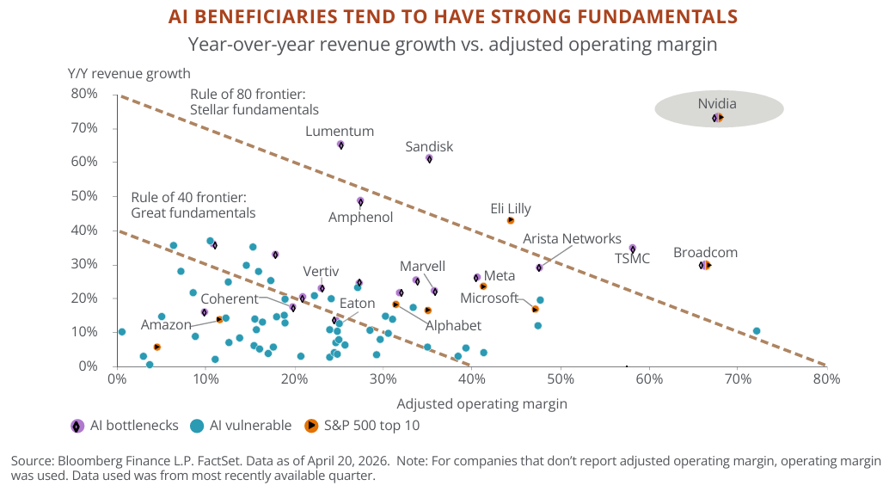
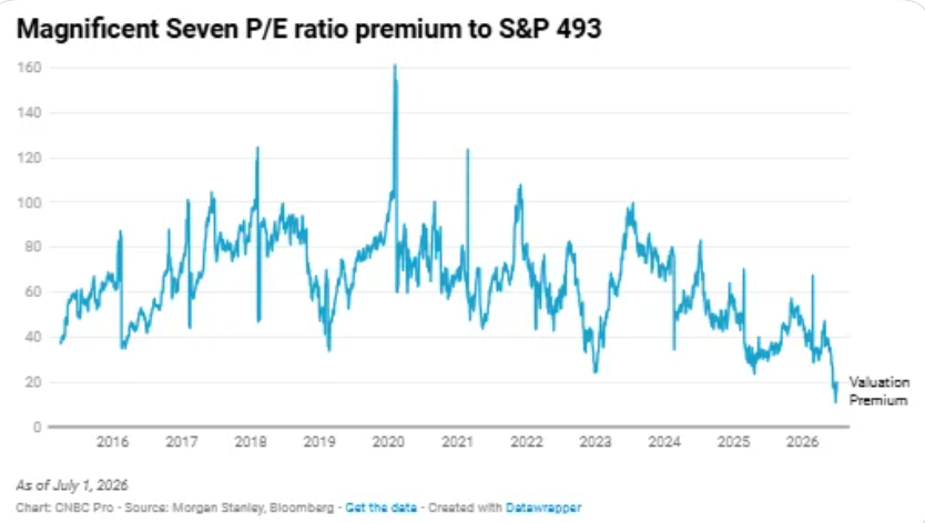
Principales opportunités : L’appréciation continue des actions technologiques américaines, coïncidant avec le déroulement du cycle de l’IA, dans un contexte où la prime de ces actions par rapport au marché global est à des niveaux attractifs.
Principaux risques : La guerre contre l’Iran se prolonge depuis plusieurs mois.
Les marchés financiers dépendent beaucoup de l’évolution de la guerre en Iran, compte tenu des effets possibles sur la croissance économique et l’inflation.
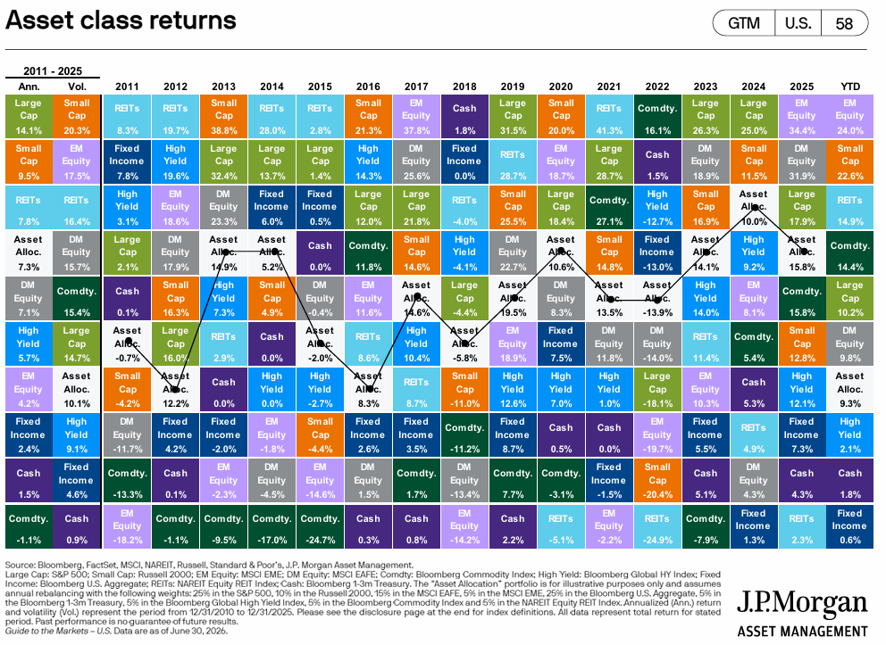
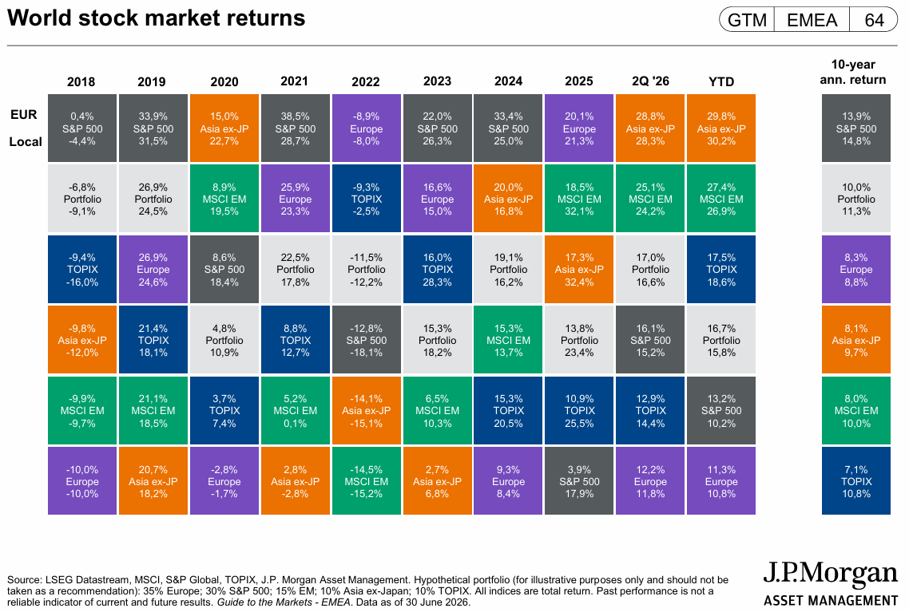
Performance des marchés financiers au 2T26 : Les actions des pays développés ont augmenté lors du cessez-le-feu de la guerre en Iran.
Au deuxième trimestre, les marchés mondiaux se sont caractérisés par une forte rotation vers l’intelligence artificielle (IA), la baisse des prix du pétrole alors que les tensions au Moyen-Orient s’atténuent, et des performances régionales divergentes.
Les actions européennes ont atteint des sommets historiques, tandis que les marchés obligataires ont rebondi grâce à la modération des risques géopolitiques et des inquiétudes liées à l’inflation.
Les actions mondiales ont enregistré de fortes gains, principalement menées par la croissance et les dépenses dans l’infrastructure d’IA portées par la technologie.
Les prix de l’énergie ont fortement chuté (le pétrole brut Brent et les indices énergétiques principaux ont fortement chuté), ce qui a atténué une partie de la pression inflationniste
.
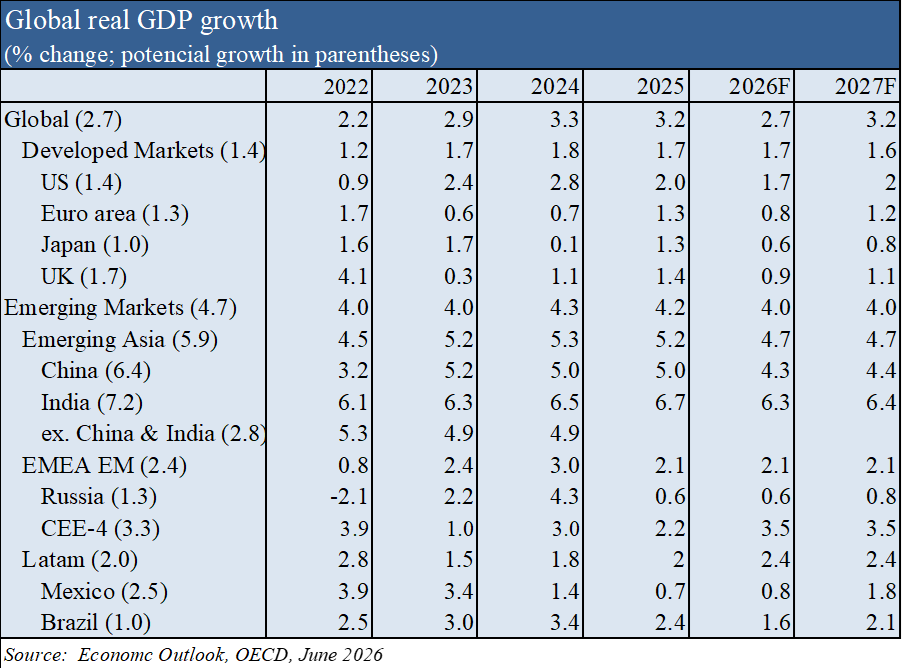
Contexte macroéconomique : Les prévisions macroéconomiques se sont redressées face aux conséquences probables de la guerre en Iran et de la baisse des prix du pétrole
Les marchés financiers font face à un risque accru, alimenté par la hausse des prix du pétrole due aux tensions au Moyen-Orient, les inquiétudes concernant les dépenses massives en capital technologique et de nouveaux tarifs mondiaux. Les banques centrales telles que la Réserve fédérale et la BCE ont tendance à être agressives ou à rester stables à mesure que les risques d’inflation persistent.
En supposant que les prix de l’énergie diminuent progressivement à partir de la mi-2026, conformément aux attentes actuelles du marché des contrats à terme, l’OCDE prévoit un ralentissement de la croissance économique mondiale de 3,4 % en 2025 à 2,8 % en 2026, avant de revenir à 3,1 % en 2027.
L’inflation annuelle des prix à la consommation dans les pays du G20 devrait passer de 3,4 % en 2026 à 4,0 % en 2025, avant de diminuer à 3,1 % en 2027, à mesure que les pressions sur les prix de l’énergie et des aliments s’atténuent progressivement.
Cependant, plus les perturbations durent longtemps, plus les coûts économiques et sociaux sont élevés.
Si les perturbations persistent jusqu’en 2027, la croissance mondiale devrait ralentir considérablement, à seulement 2,1 % en 2026 et 1,8 % en 2027, ce qui pourrait pousser certaines économies vers la récession ou les proches. L’inflation globale augmenterait de 0,4 point de pourcentage en 2026 et de 1,3 point de pourcentage en 2027.
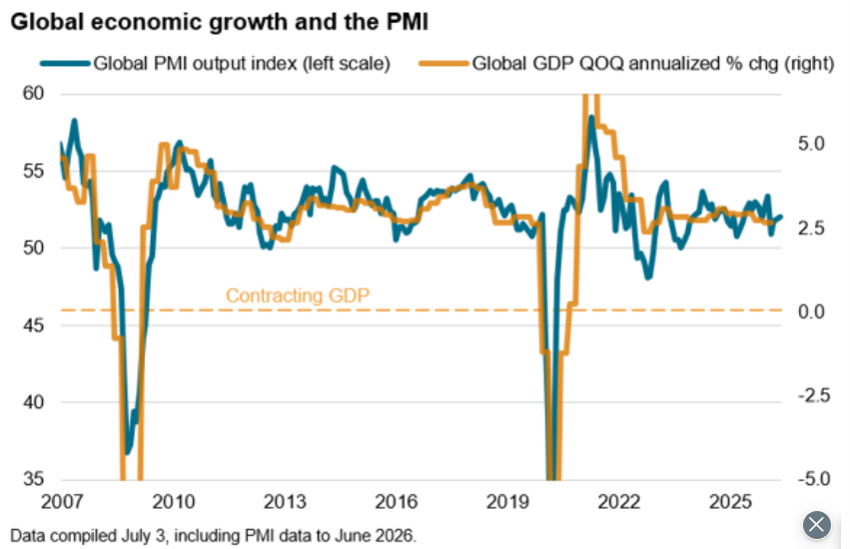
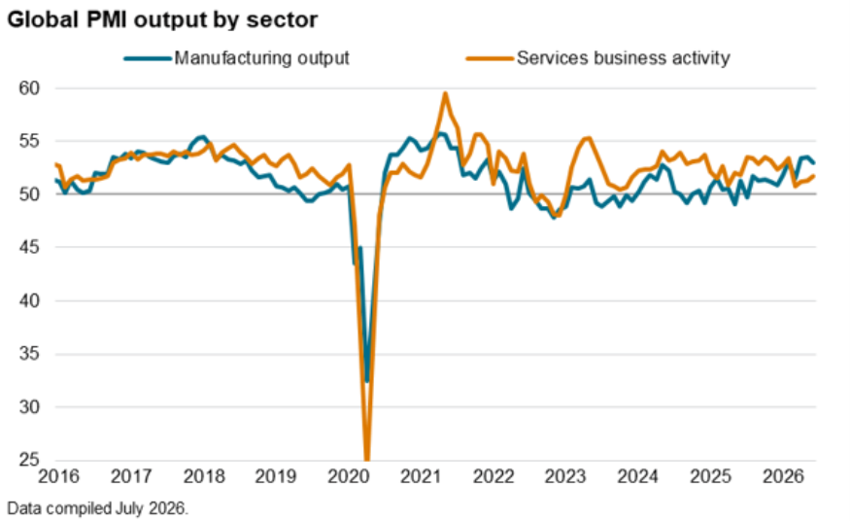
Contexte microéconomique : Les principaux indicateurs économiques instantanés et avancés ont augmenté à la suite du cessez-le-feu.
L’indice global de la production industrielle a enregistré 53,0 en juin et l’indice d’activité des services est monté à 51,7.
Les données montrent que la croissance de l’activité commerciale a atteint un creux en mars et a depuis montré une résilience encourageante.
Les mesures du PMI indiquent globalement une croissance globale du PIB à un taux annualisé de 2,5 % au deuxième trimestre, en baisse par rapport à environ 3 % au début de l’année, mais seulement légèrement en dessous de la moyenne à long terme de 2,9 % enregistrée depuis 1998.
Les données de juin ont été collectées à un moment où les prix du pétrole chutaient fortement et où les tensions au Moyen-Orient s’étaient apaisées, suite à un cessez-le-feu et à la signature d’un protocole d’entente entre les États-Unis et l’Iran.
Politiques économiques : Les banques centrales des principaux pays développés restent vigilantes face à la hausse de l’inflation, admettant que les taux d’intérêt officiels augmenteront en 2026.
Les taux d’intérêt officiels aux États-Unis, dans la zone euro et au Royaume-Uni devraient rester aux niveaux actuels en 2026.
Face au choc des prix de l’énergie, les banques centrales resteront vigilantes pour s’assurer que les attentes d’inflation restent bien ancrées.
Évaluation du marché boursier : Les marchés boursiers ont apprécié avec l’issue de la guerre en Iran et la réouverture du détroit d’Ormuz.
Les marchés boursiers de tous les pays se sont redressés avec le cessez-le-feu de la guerre en Iran.
Ce trimestre, l’une des plus grandes introductions en bourse jamais réalisées a eu lieu, celle de Space X, qui a évalué l’entreprise à 1,7 milliard de dollars. D’autres grandes introductions en bourse devraient avoir lieu dans les mois à venir, notamment celles d’Anthropic et ChatGPT.
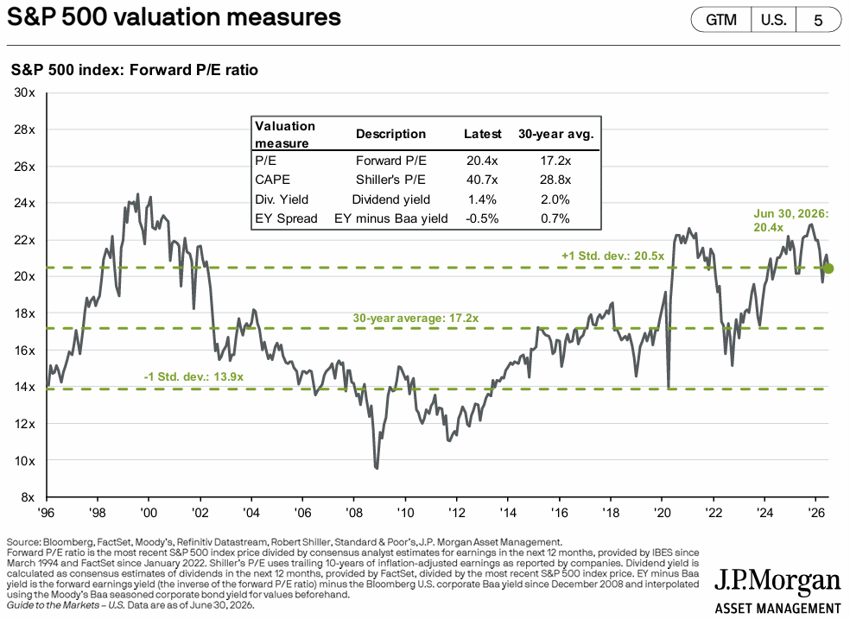
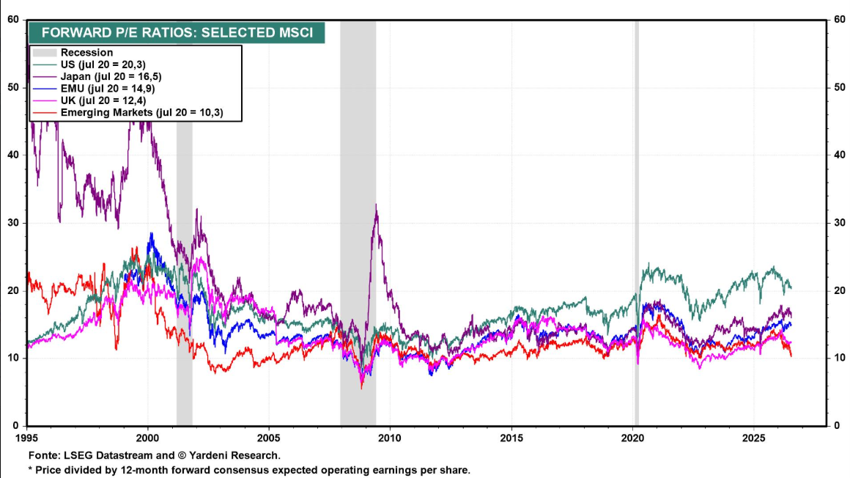
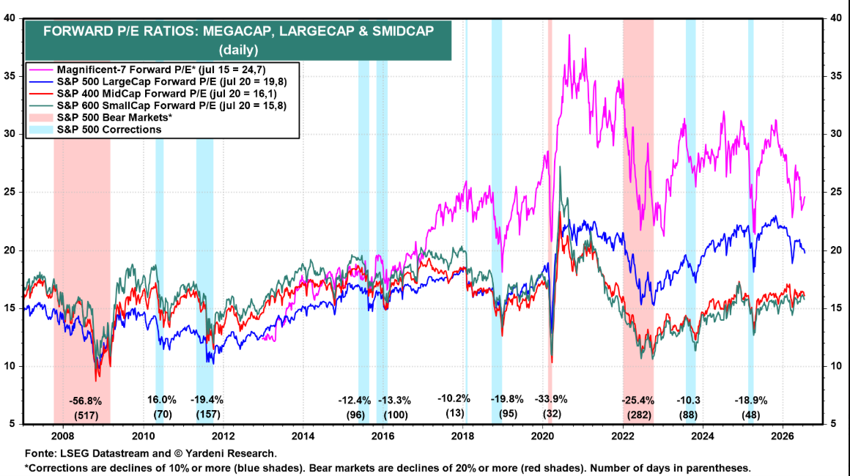
Le PER anticipé de 20,3x pour les États-Unis reste au-dessus de la moyenne à long terme.
Le PER du Japon est de 16,5x, celui de la zone euro de 14,9x, 12,4x du Royaume-Uni et 10,3x dans les marchés émergents.
Le PER des actions américaines de taille moyenne et petite capitalisation est respectivement de 16,1x à 15,8x, légèrement au-dessus de la moyenne à long terme.
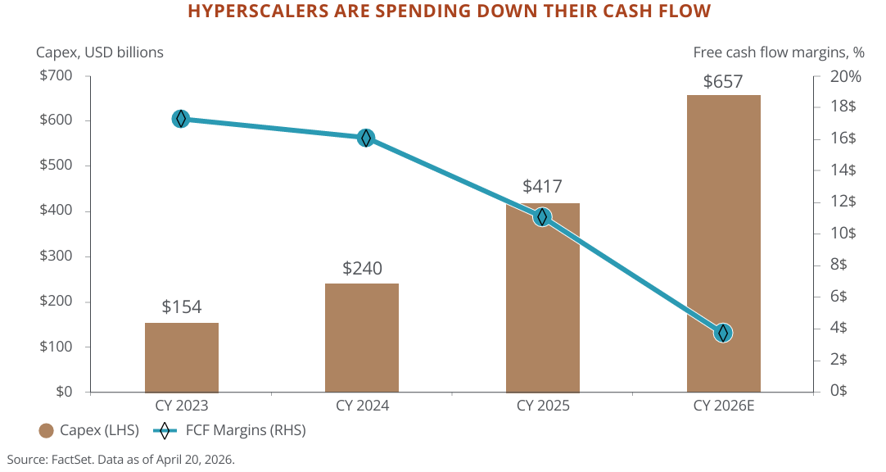
Les flux de trésorerie gratuits sur 12 mois des 7 magnifiques entreprises nord-américaines vont chuter fortement par rapport à leur pic de 2024, en raison d’investissements agressifs dans l’infrastructure des centres de données et les GPU haut de gamme.
Évaluation du marché obligataire : Les taux d’intérêt longs sont restés stables
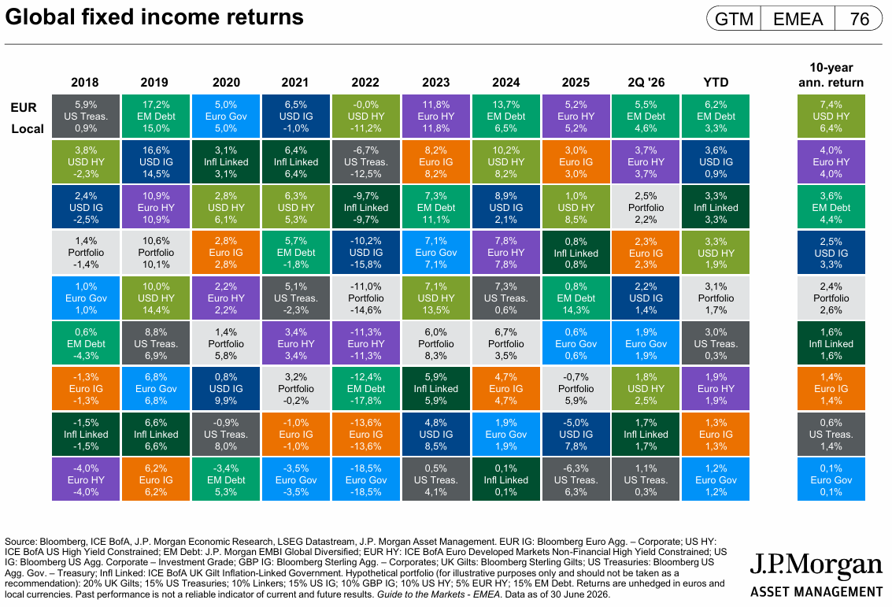
La hausse des taux d’intérêt à long terme et une légère hausse des écarts de crédit ont conduit à une dévaluation des investissements obligataires.
Opportunités clés : Une appréciation continue des actions technologiques américaines au fur et à mesure que le cycle de l’IA se déroule, dans un contexte où la prime de ces actions par rapport au marché en général est à des niveaux attractifs.
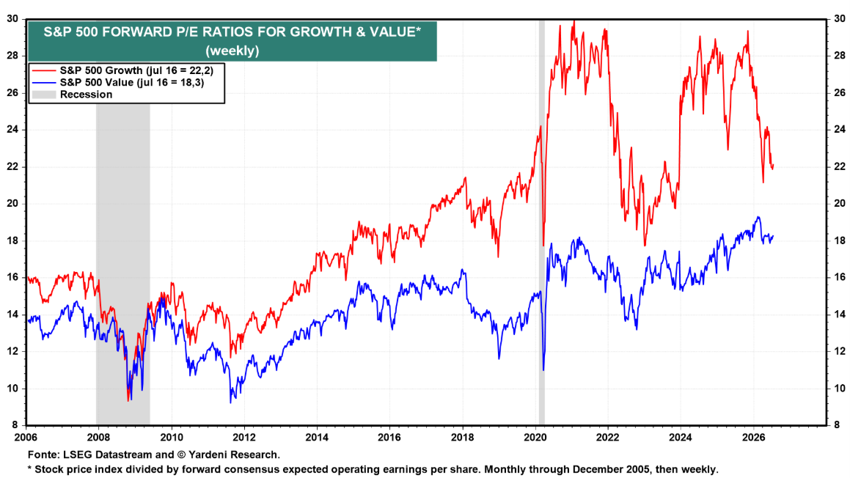
Les actions des 7 grandes entreprises américaines se négocient désormais à leur plus basse valorisation face au S&P 500 depuis plus d’une décennie, selon Morgan Stanley.
La prime du ratio cours/bénéfices pour ces entreprises par rapport aux 493 autres sociétés du S&P 500 est restée supérieure à 30 % pendant la majeure partie des années 2020, mais se rapproche désormais de 10 %.
Principaux risques : prolonger la guerre en Iran pendant plusieurs mois.
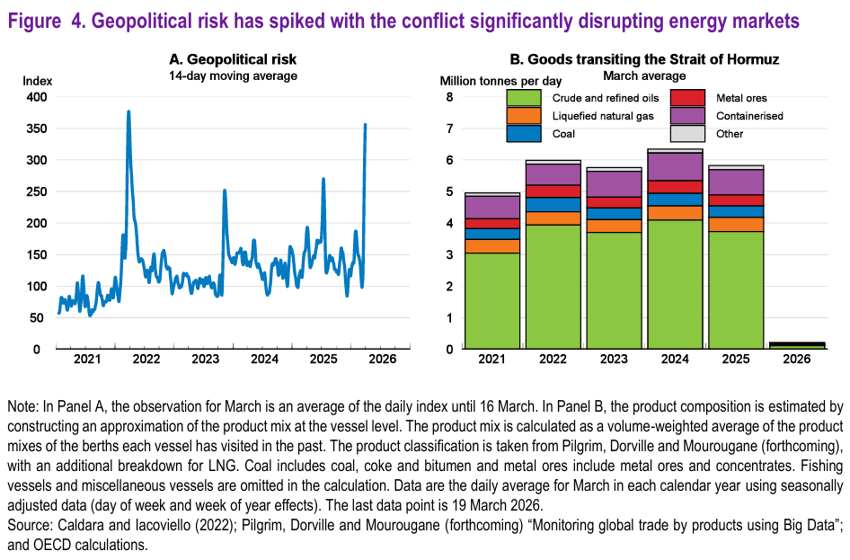
Cette crise représente l’un des plus grands chocs pour le marché pétrolier, avec un potentiel de nouvelles augmentations si les perturbations dans le détroit d’Ormuz se poursuivent.
Les prix élevés prolongés du pétrole mettent à l’épreuve la résilience mondiale, augmentant les risques pour la croissance, l’inflation et la politique monétaire.
La forte hausse des prix de l’énergie risque de provoquer un choc « stagflationniste » pour l’économie européenne.