Os mercados acionistas atingiram níveis recorde puxados pelo crescimento da IA e da tecnologia, em simultâneo com as altas taxas de juros, decorrentes dos riscos geopolíticos, dos aumentos do endividamento, do custo de vida e do preço do petróleo
Desempenho Mercados 3Q26: O paradoxo da simultaneidade dos níveis recorde dos mercados acionistas e das taxas de juros nos países desenvolvidos.
Contexto Macro: As previsões de crescimento económico estão estáveis, apesar dos sinais preocupantes da inflação e do crescente endividamento nas principais economias ocidentais.
Contexto Micro: Os principais indicadores económicos instantâneos e avançados subiram.
Políticas económicas: Governos e bancos centrais terão de assumir políticas restritivas para a redução dos deficits públicos e a contenção do endividamento e da inflação.
Mercados acionistas: Mercados acionistas atingiram níveis máximos nos países desenvolvidos impulsionados pelas empresas ligadas à IA, com o IPO da Anthropic à vista.
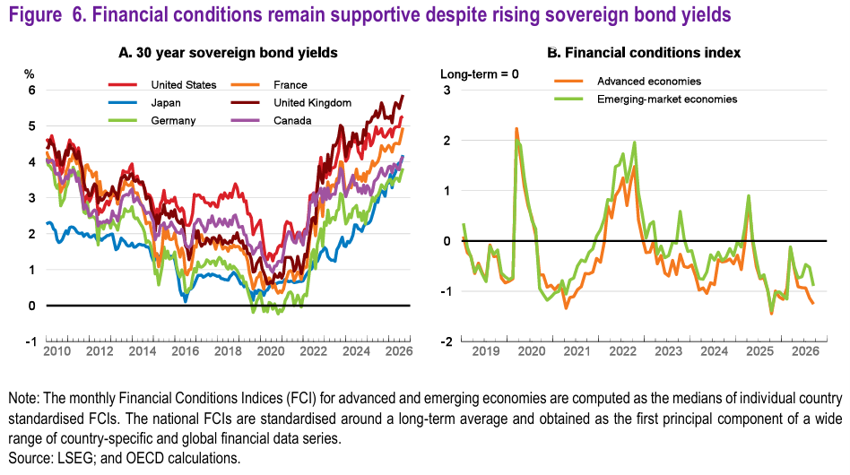
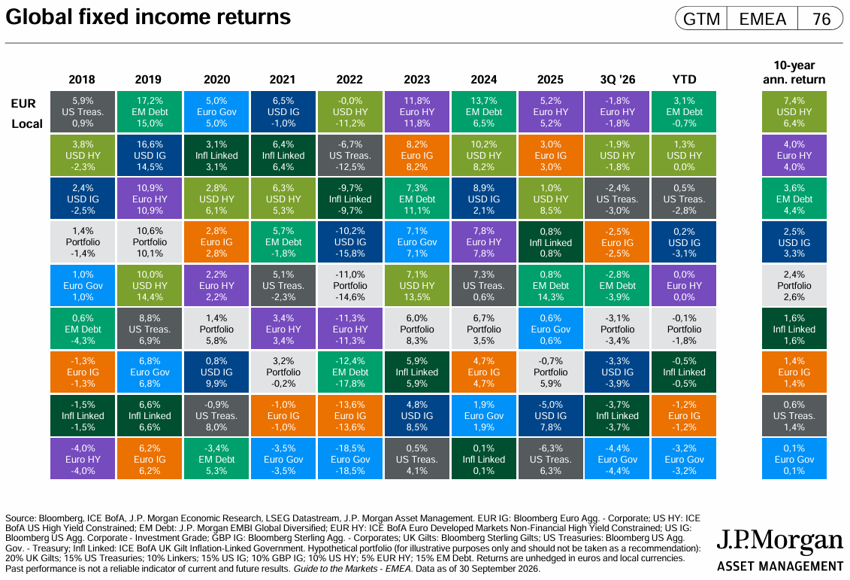
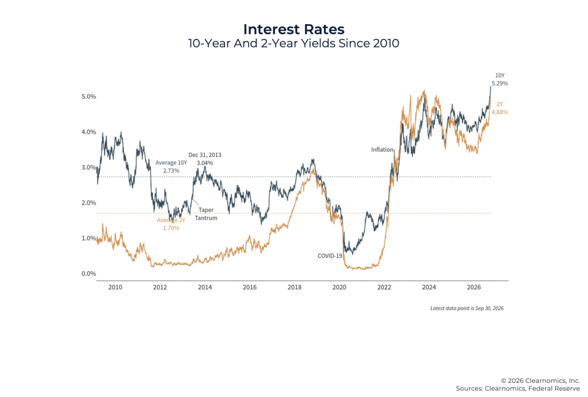
Mercados obrigacionistas: As taxas de juros longas atingiram máximos dos últimos 15 anos, em resultado dos crescentes endividamento e inflação.
Principais oportunidades: Termo das duas guerras em curso, embora com baixa probabilidade.
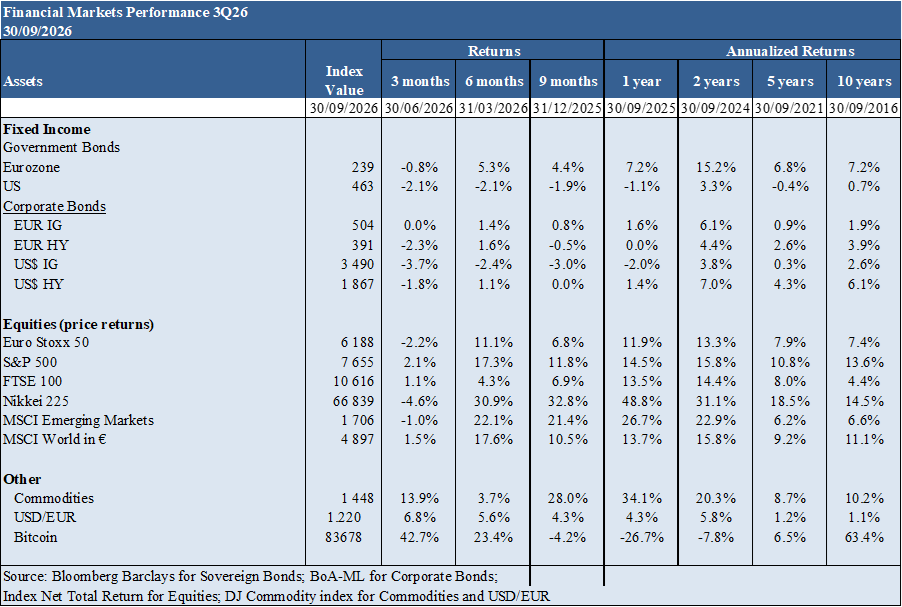
Desempenho dos mercados financeiros 3T26: O paradoxo da simultaneidade dos níveis recorde dos mercados acionistas e das taxas de juros nos países desenvolvidos.
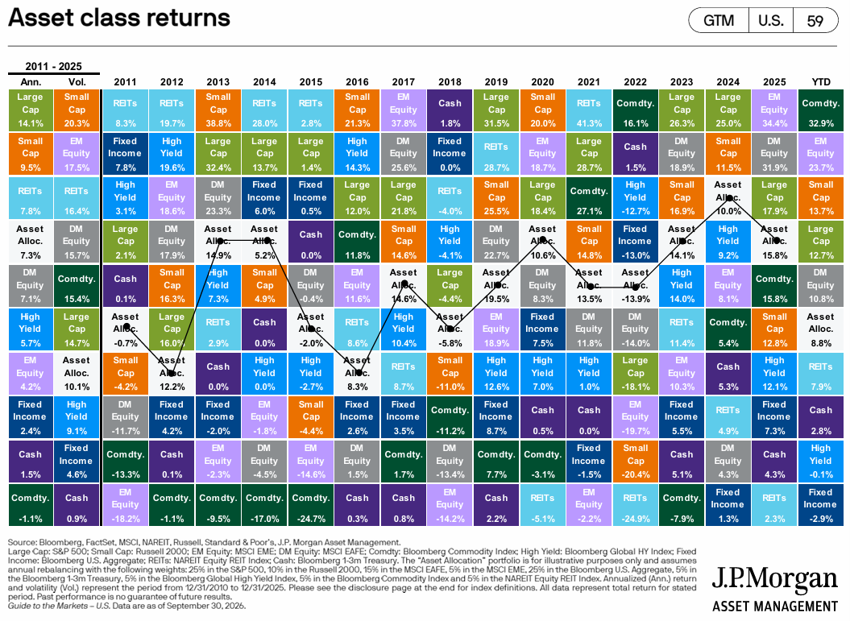
No terceiro trimestre, os mercados acionistas dos países desenvolvidos atingiram níveis recorde, enquanto as taxas de juros subiram para máximos de 15 anos.
As ações globais registaram fortes valorizações, lideradas principalmente pelo crescimento impulsionado pela tecnologia e pelo gasto em infraestruturas de IA.
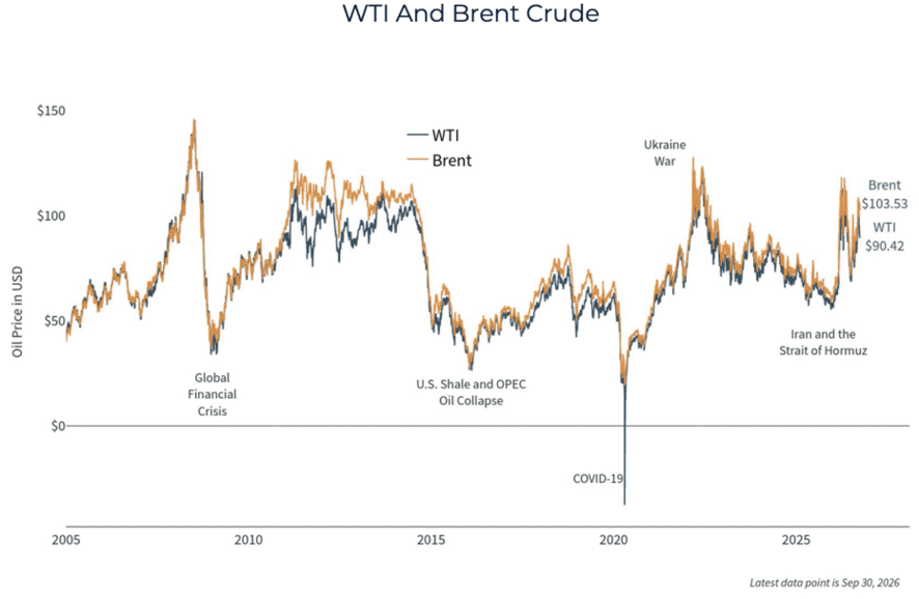
Os preços da energia voltaram a aumentar, o que provocou uma nova pressão inflacionista.
A bitcoin teve uma importante valorização.
.
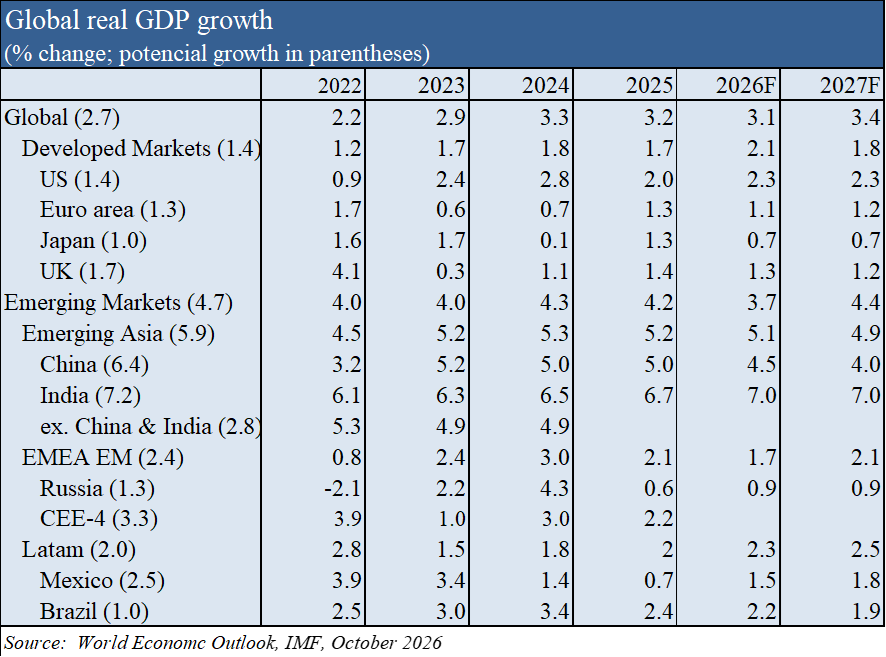
Contexto macroeconómico: As previsões de crescimento económico estão estáveis, apesar dos sinais preocupantes da inflação e do crescente endividamento nas principais economias ocidentais.
Prevê-se que a atividade global cresça 3,1% em 2026 e 3,4% em 2027, mantendo as previsões do início do ano.
Esta resiliência decorre dos ajustamentos das políticas energéticas ao choque do petróleo e da expansão dos investimentos em inteligência artificial.
Prevê-se que a inflação global suba para 4,7% este ano, refletindo principalmente o aumento dos preços das matérias-primas, e que volte a cair para 4,1% em 2027; espera-se que a transição para a inflação subjacente seja limitada.
O petróleo tem afetado todos os sectores da economia. O petróleo Brent atingiu mais de 100 dólares por barril em setembro, depois de ter atingido 120 dólares em abril. As preocupações sobre a capacidade de transportar petróleo para todo o mundo a partir do Golfo Pérsico centraram-se no Estreito de Ormuz, que continua a sofrer perturbações.
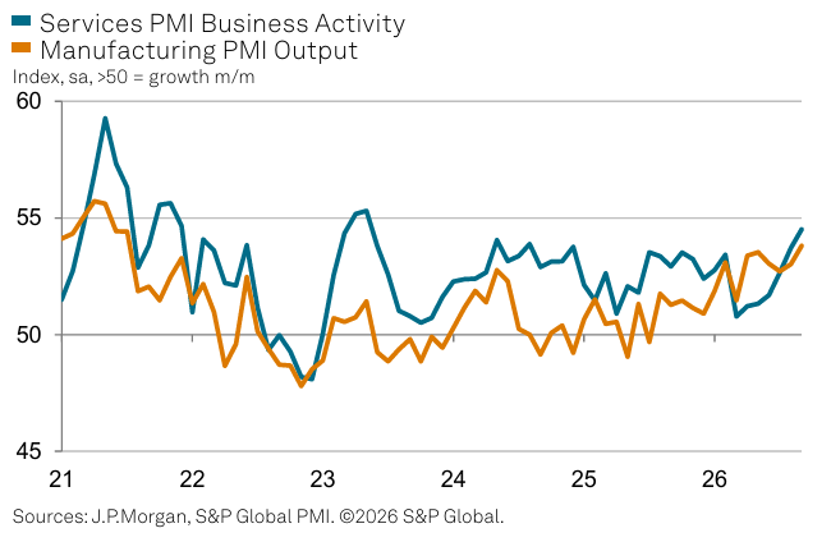
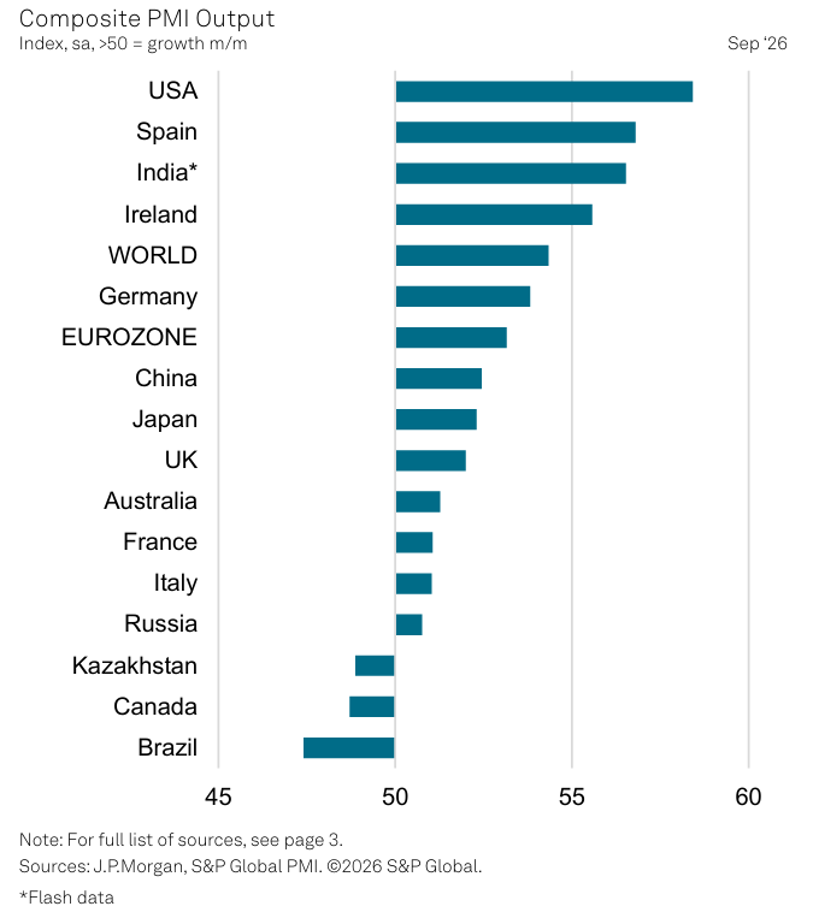
Contexto microeconómico: Os principais indicadores económicos instantâneos e avançados subiram em resultado do cessar-fogo.
O índice PMI de atividade global dos serviços subiu para um máximo de 40 meses de 54,5 em setembro, mantendo-se acima do comparável índice PMI global da indústria (que registou 53,8) pelo segundo mês consecutivo.
12 dos 15 países para os quais estavam disponíveis dados PMI de setembro registaram um aumento da atividade económica.
Políticas económicas: Governos e bancos centrais terão de assumir políticas restritivas para a redução dos deficits públicos e a contenção do endividamento e da inflação.
No contexto atual, as políticas restritivas são inevitáveis, quer ao nível fiscal quer monetário, para conter a inflação e reduzir os deficits e endividamento públicos.
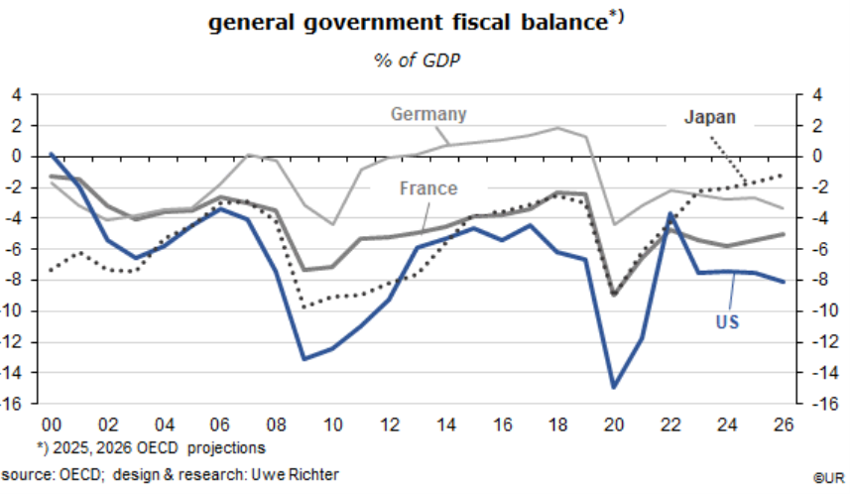
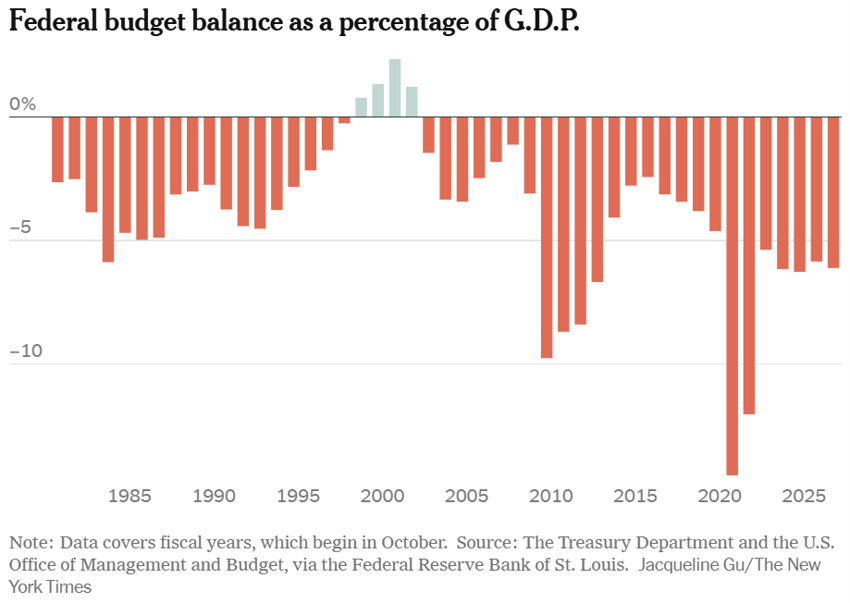
Nos EUA a dívida pública superou recentemente os 40 biliões de dólares, o deficit atingiu 6% e o serviço de juros estima-se em mais de 1 bilião de dólares.
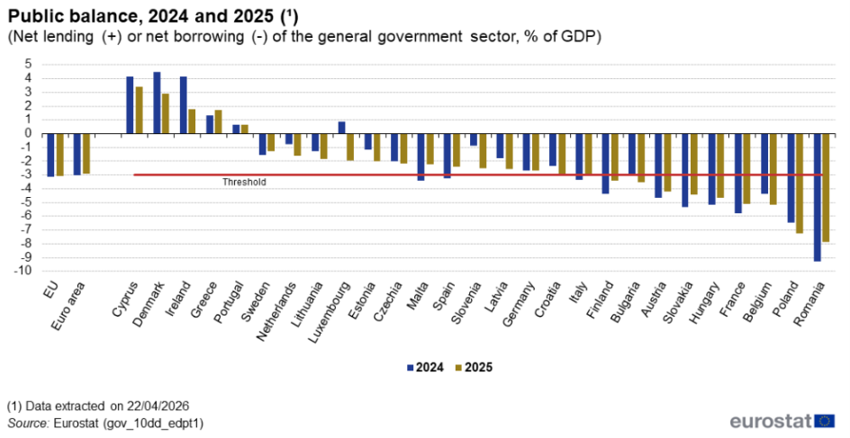
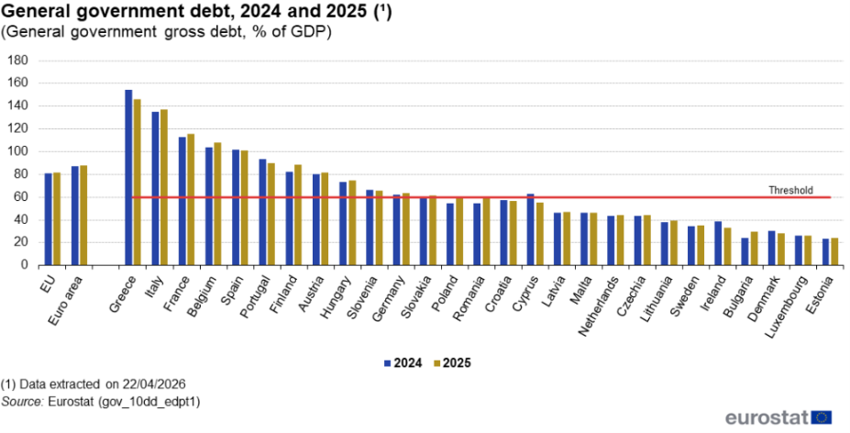
Em muitos países europeus, os níveis de deficits e de endividamento públicos também estão excessivamente elevados, sobretudo em França, Reino Unido, Bélgica e Itália.
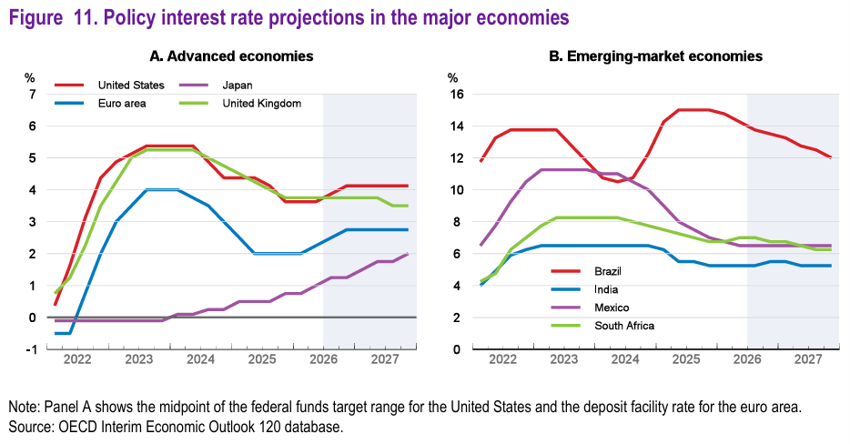
Os bancos centrais dos EUA, Europa e Japão têm subido as taxas de juros oficiais para conter a inflação.
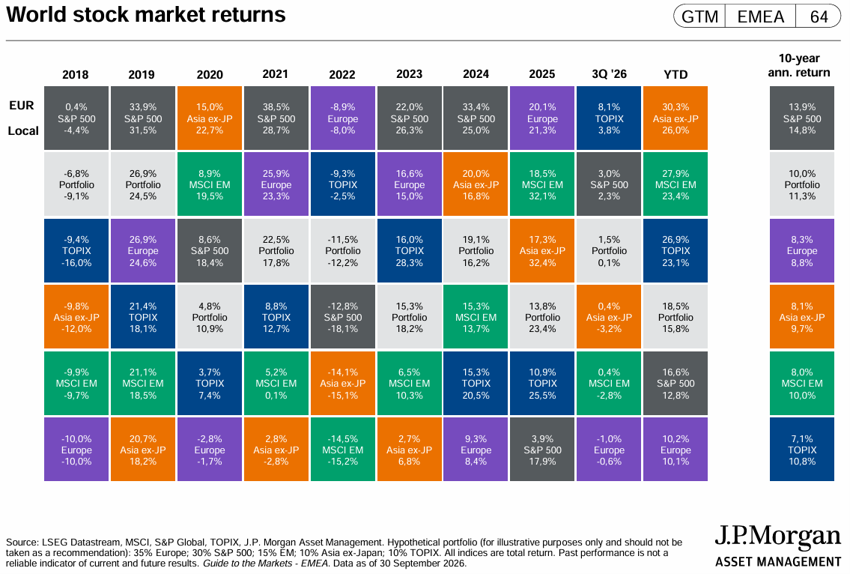
Avaliação dos mercados acionistas: Mercados acionistas atingiram níveis máximos nos países desenvolvidos impulsionados pelas empresas ligadas à IA, com o IPO da Anthropic à vista.
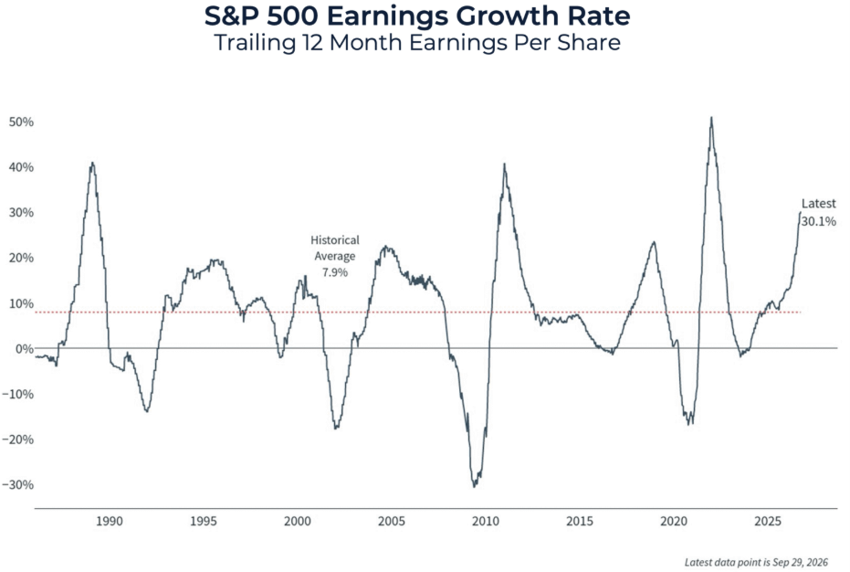
Os resultados das empresas do S&P 500 cresceram aproximadamente 29% em relação ao ano anterior, muito acima da média histórica de cerca de 8%, apoiados por investimento contínuo em tecnologia, procura resiliente e expansão das margens.
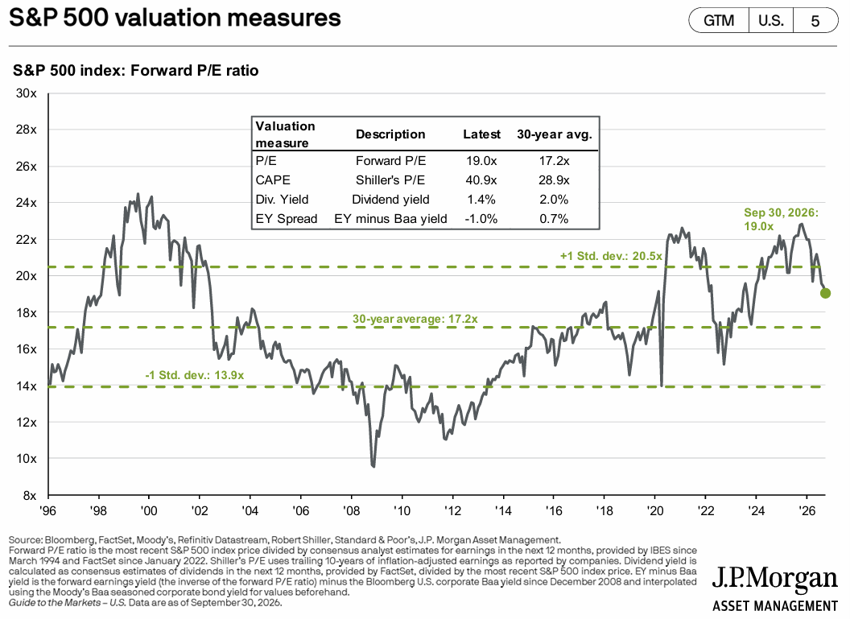
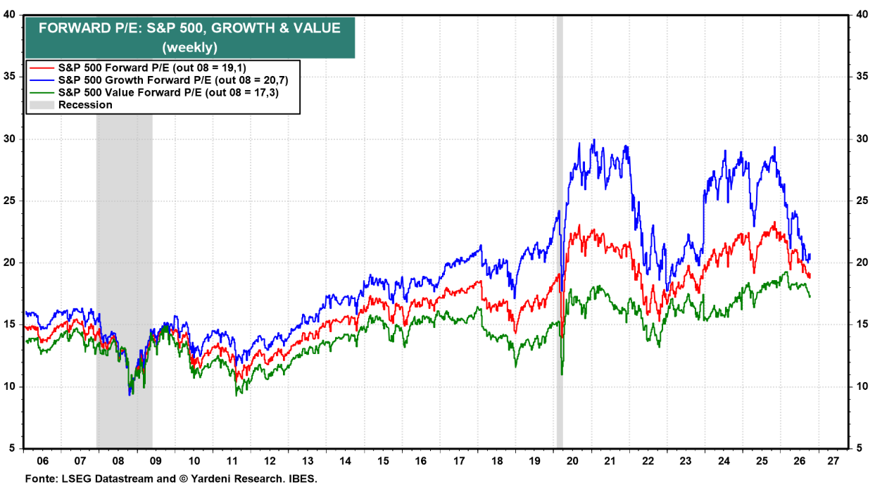
O S&P 500 negocia atualmente com um rácio preço/resultados de cerca de 19,2x, acima da média histórica de 16x, mas abaixo dos picos recentes. As avaliações mantiveram-se estáveis apesar da subida deste ano porque os fundamentais também melhoraram.
Os resultados das empresas ex-EUA também melhoraram, apoiando o desempenho superior das ações em 2026. Até ao início do ano, os mercados emergentes registaram um retorno superior a 20% e os mercados desenvolvidos cerca de 10%, apoiando uma carteira geograficamente equilibrada.
Em novembro, irá realizar-se o IPO da Anthropic, que poderá avaliar a empresa em 2 biliões de dólares, tornando-se um dos maiores de sempre a par do recente da SpaceX. A divulgação prévia dos dados económicos e financeiros da empresa, assim como as projeções, contidos no prospeto, permitirão uma análise mais fundamentada de boa parte do ecossistema de inteligência artificial.
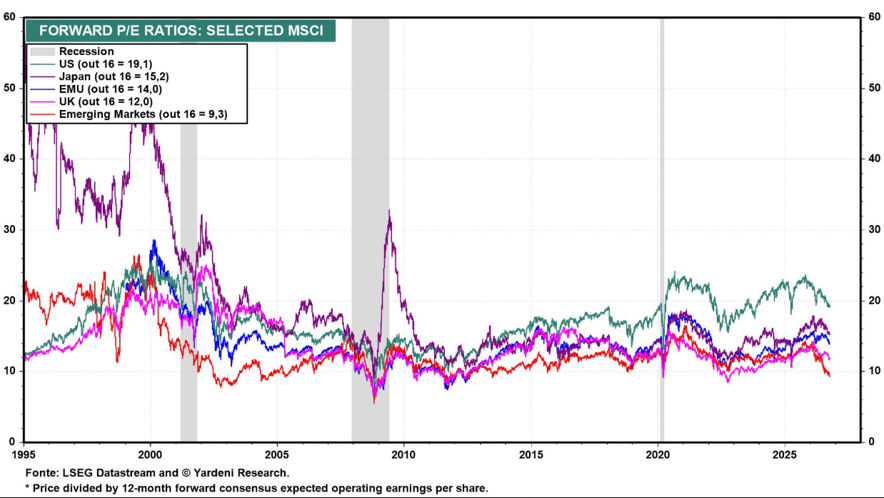
O PER do Japão está em 15.2x, o da zona Euro em 14.0x, 12.0x para os Reino Unido e 9.3x nos mercados emergentes.
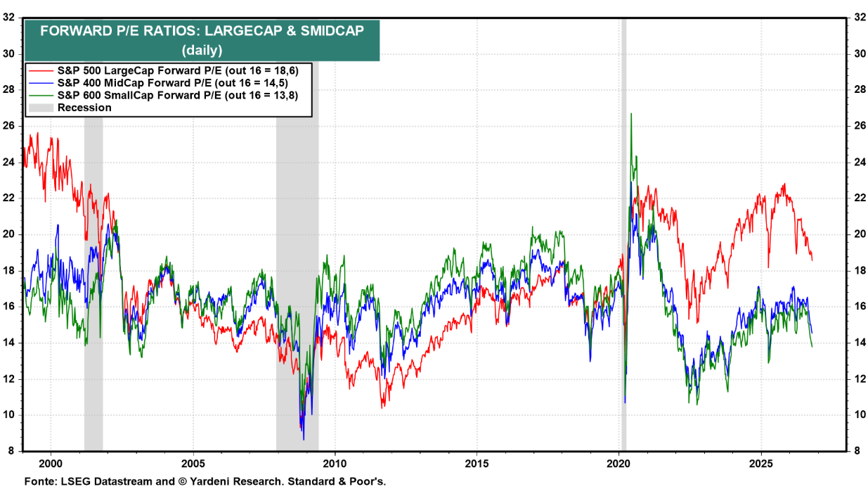
O PER das ações norte-americanas de média e pequena capitalização está em 14.5x a 13.8x, respetivamente, em linha com a média de longo prazo.
Avaliação dos mercados obrigacionistas: As taxas de juros longas atingiram máximos dos últimos 15 anos, em resultado dos crescentes endividamento e inflação.
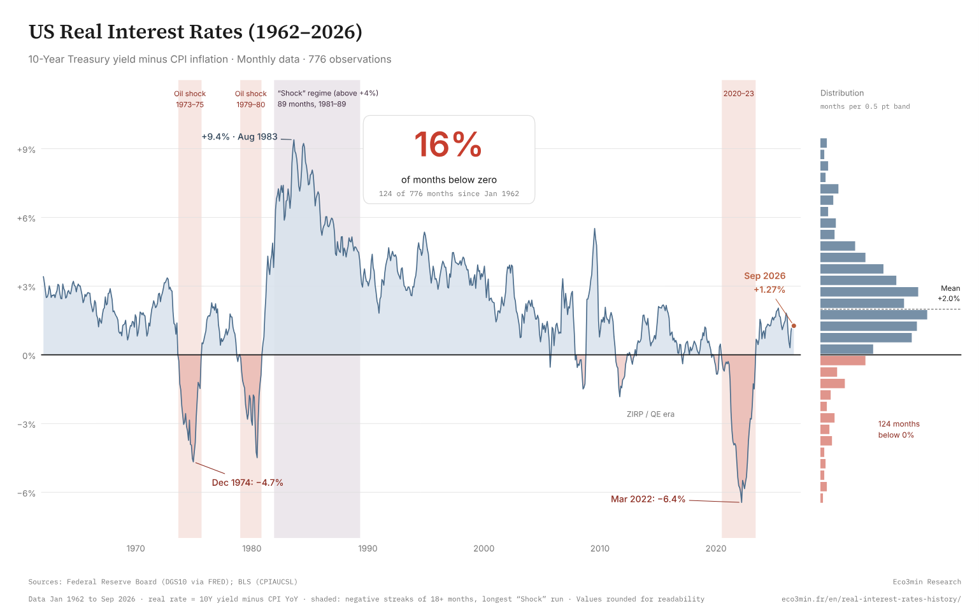
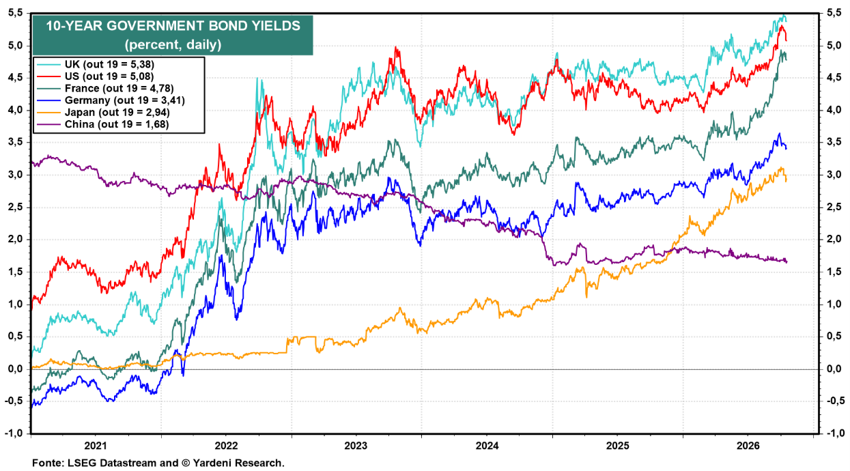
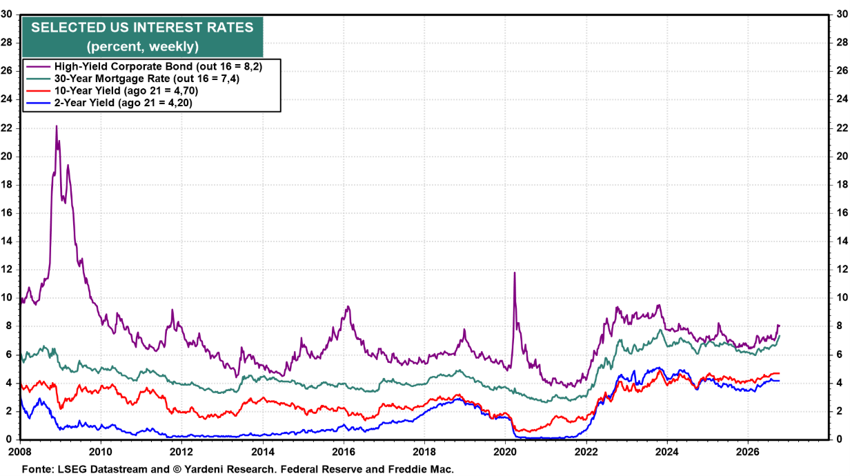
As taxas de juros de longo prazo dos EUA, da zona Euro e do Reino Unido subiram para níveis recorde dos últimos 15 anos, devido aos altos níveis da dívida pública e da inflação.
As taxas de juros a 10 anos ultrapassam os 5% nos US e no Reino Unido, e estão próximas desse valor em França.
A fatura dos juros da dívida está a atingir níveis insustentáveis em muitos destes países. Nos EUA, o custo da dívida em 2026 será de 1,4 biliões de dólares.
No quarto trimestre, os países europeus irão discutir e aprovar os orçamentos para o ano seguinte, num quadro social tenso e com eleições legislativas à porta nalguns desses países.
Principais oportunidades: Termo das duas guerras em curso, embora com baixa probabilidade.
A conclusão das duas guerras em curso, no Irão e na Ucrânia, pela via negocial, possibilitará a redução da inflação e uma maior margem orçamental aos EUA e aos países europeus.
Principais riscos: Deterioração económica decorrente das políticas restritivas e das guerras em curso, num ambiente social tenso com protestos e eleições à porta, poderá ser um prenúncio de uma crise.
Os preços elevados prolongados do petróleo testam a resiliência global, aumentando os riscos para o crescimento, a inflação e a política monetária.
O aumento acentuado dos preços da energia corre o risco de provocar um choque “estagflacionário” para a economia europeia.
O risco para a economia global advém maioritariamente dos desenvolvimentos nos Estados Unidos e na Europa.
De acordo com dados da OCDE, o deficit público nos EUA será de cerca de -8% do PIB em 2026, resultado de políticas fiscais expansionistas e de uma economia cada vez mais fraca. O mercado de trabalho começou a estagnar e o emprego tem vindo a crescer muito lentamente há meses.
A dívida do governo dos EUA está a tornar-se cada vez mais um problema. Neste momento, ultrapassou os 120% do PIB e o FMI projeta 123% para o final do ano.
Na Europa, os maiores problemas centram-se em França, Reino Unido e Itália. Em França o deficit supera os 5,4% e o endividamento 119%. O Reino Unido tem um deficit de 4,4% e dívida pública de 94% e a Itália mostra um deficit de 3,0% e endividamento de 131%.
As eleições intercalares nos EUA em novembro e as legislativas da França em abril poderão acentuar a instabilidade social.
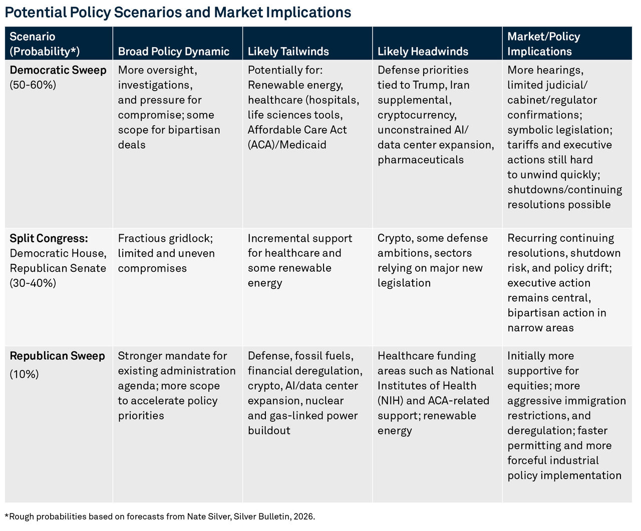
Nos EUA as últimas sondagens apontam para uma vitória dos democratas na Câmara dos Representantes, e uma disputa muito renhida no Senado.
Em muitos países europeus assiste-se a um aumento dos protestos sociais devido ao aumento do custo de vida, à crise de habitação e à deterioração dos serviços públicos.