Los mercados bursátiles alcanzaron niveles récord impulsados por el crecimiento de la IA y la tecnología, simultáneamente con altos tipos de interés, derivados de riesgos geopolíticos, aumento de la deuda, el coste de la vida y el precio del petróleo
Rendimiento en los mercados del 3T26: La paradoja de la simultaneidad de niveles récord de mercados bursátiles y tipos de interés en los países desarrollados.
Contexto macro : Las previsiones de crecimiento económico se mantienen estables, a pesar de los preocupantes indicios de inflación y aumento de la deuda en las principales economías occidentales .
Microcontexto: Los principales indicadores económicos instantáneos y avanzados aumentaron.
Políticas económicas: Los gobiernos y bancos centrales tendrán que adoptar políticas restrictivas para reducir los déficits públicos y contener la deuda y la inflación.
Mercados bursátiles : Los mercados bursátiles alcanzaron máximos históricos en los países desarrollados, impulsados por empresas relacionadas con la inteligencia artificial , con la salida a bolsa de Anthropic en el horizonte.
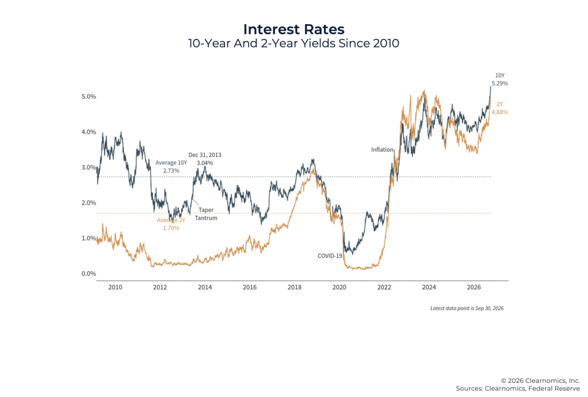
Mercados de valores : Los tipos de interés a largo plazo han alcanzado máximos de 15 años como consecuencia del aumento de la deuda y la inflación.
Oportunidades clave : Un posible fin a las dos guerras en curso, aunque con baja probabilidad.
Principales riesgos: El deterioro económico por políticas restrictivas y guerras en curso, en un ambiente social tenso con protestas y elecciones a la vuelta, podría ser el presagio de una crisis.
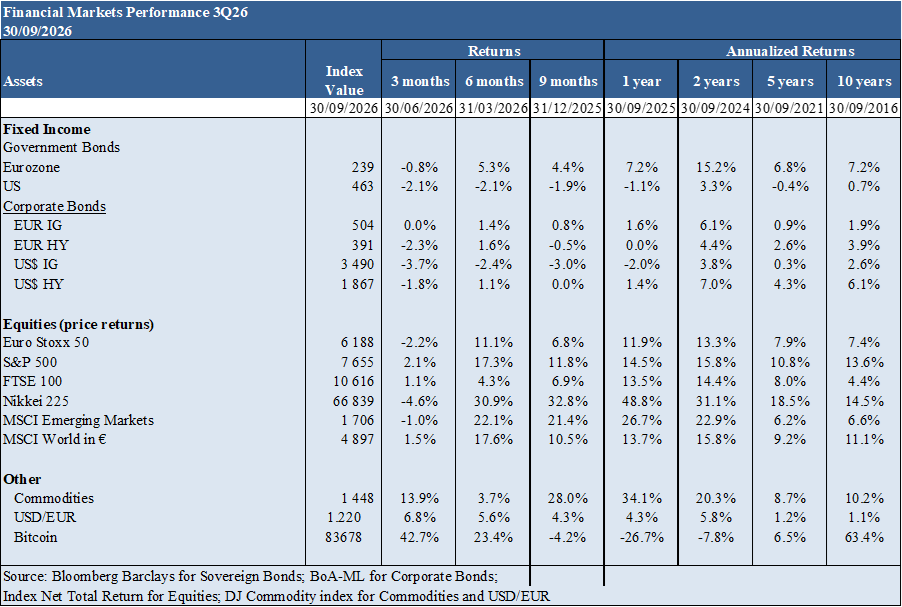
Rendimiento de los mercados financieros 3T26: La paradoja de la simultaneidad de niveles récord de mercados bursátiles y tipos de interés en países desarrollados.
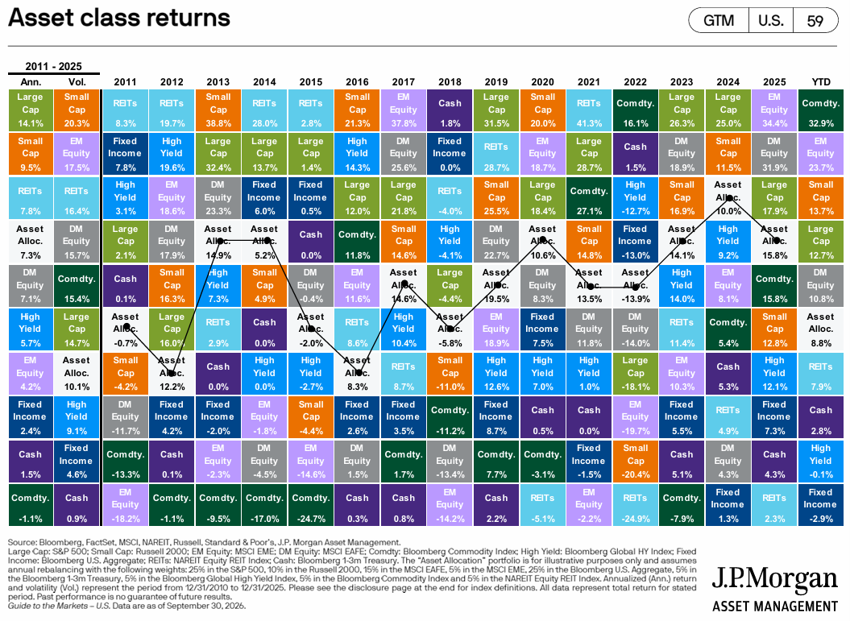
En el tercer trimestre, los mercados bursátiles en países desarrollados alcanzaron niveles récord, mientras que los tipos de interés alcanzaron máximos en 15 años.
Las acciones globales registraron fuertes aumentos, liderados principalmente por el crecimiento impulsado por la tecnología y el gasto en infraestructura de IA.
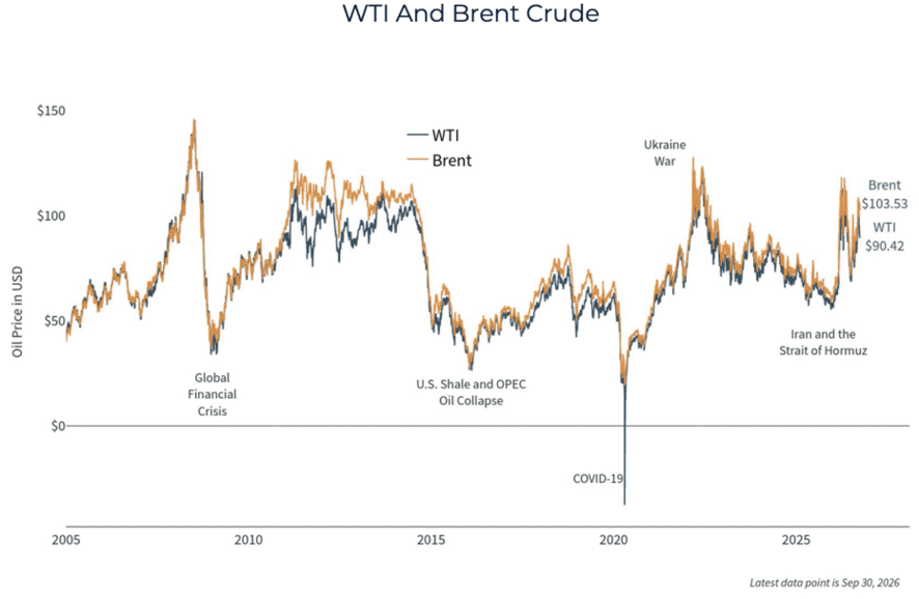
Los precios de la energía han vuelto a subir, lo que ha provocado una mayor presión inflacionaria.
Bitcoin tuvo una apreciación importante.
.
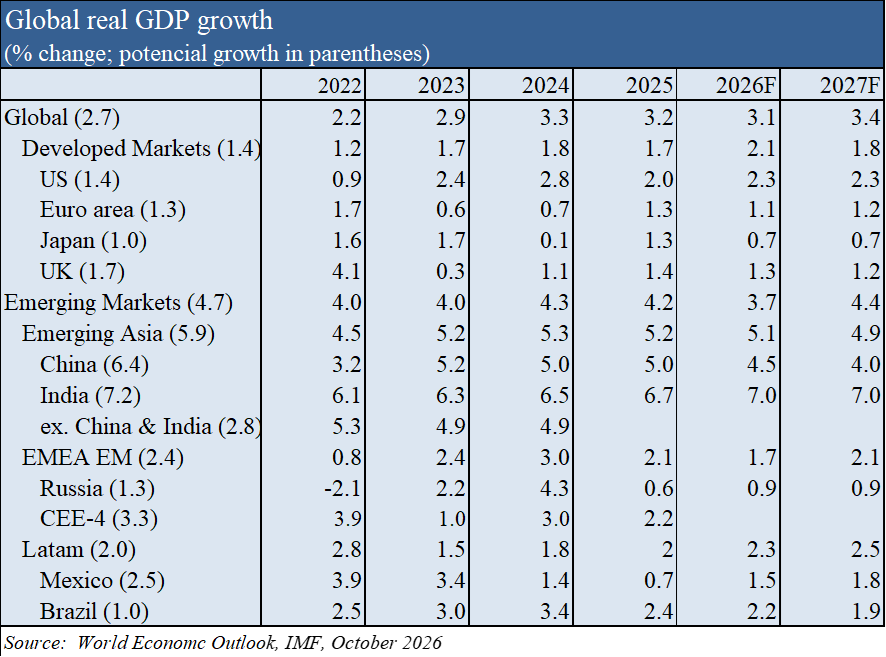
Contexto macroeconómico: Las previsiones de crecimiento económico son estables, a pesar de los preocupantes signos de inflación y el aumento de la deuda en las principales economías occidentales.
Se prevé que la actividad global crezca un 3,1% en 2026 y un 3,4% en 2027, manteniendo las previsiones de principios de año.
Esta resiliencia se debe a los ajustes de las políticas energéticas ante el choque petrolero y a la expansión de las inversiones en inteligencia artificial.
Se prevé que la inflación general suba al 4,7% este año, reflejando principalmente el aumento de los precios de las materias primas, y que vuelva a caer al 4,1% en 2027; se espera que la transición a la inflación subyacente sea limitada.
El petróleo ha afectado a todos los sectores de la economía. El crudo Brent superó los 100 dólares por barril en septiembre, tras alcanzar los 120 dólares en abril. Las preocupaciones sobre la capacidad de transportar petróleo alrededor del mundo desde el Golfo Pérsico se han centrado en el Estrecho de Ormuz, que sigue sufriendo interrupciones.
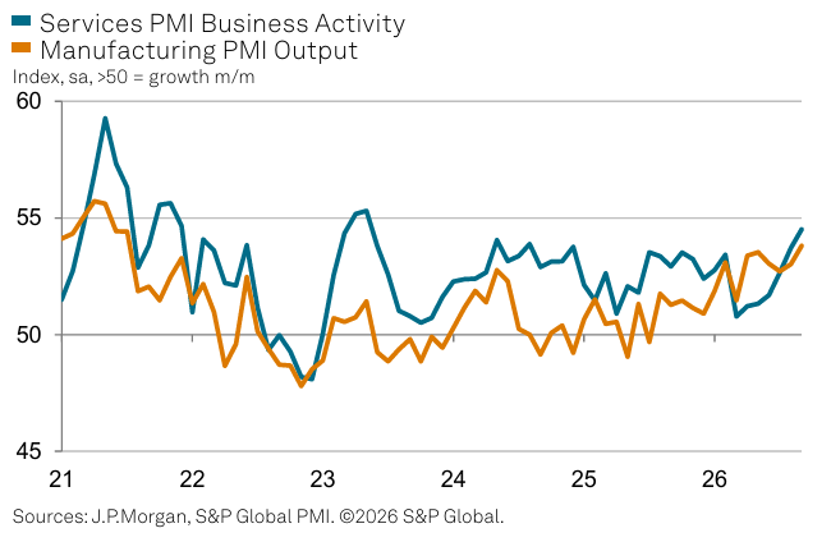
Contexto microeconómico: Los indicadores económicos clave instantáneos y adelantados surgieron como resultado del alto el fuego.
El PMI global de actividad de servicios subió a un máximo de 40 meses de 54,5 en septiembre, manteniéndose por encima del PMI manufacturero global comparable (que registró 53,8) por segundo mes consecutivo.
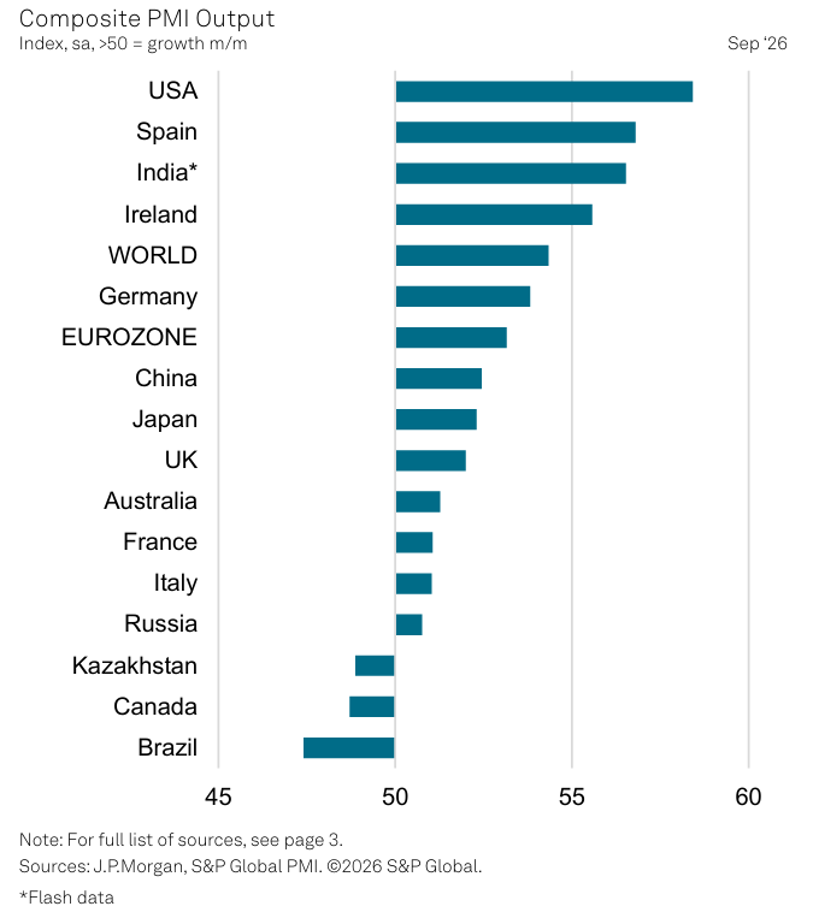
12 de los 15 países para los que se disponían de datos PMI de septiembre registraron un aumento en la actividad económica.
Políticas económicas: Los gobiernos y los bancos centrales tendrán que adoptar políticas restrictivas para reducir los déficits públicos y contener la deuda y la inflación.
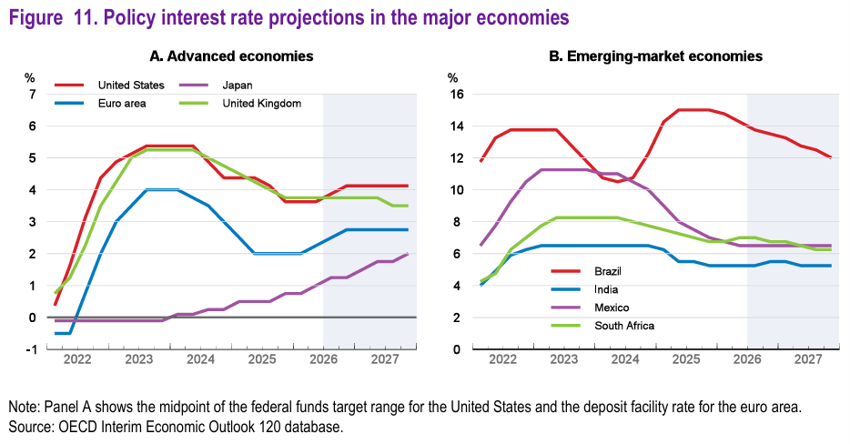
En el contexto actual, las políticas restrictivas son inevitables, tanto a nivel fiscal como monetario, para contener la inflación y reducir los déficits públicos y la deuda.
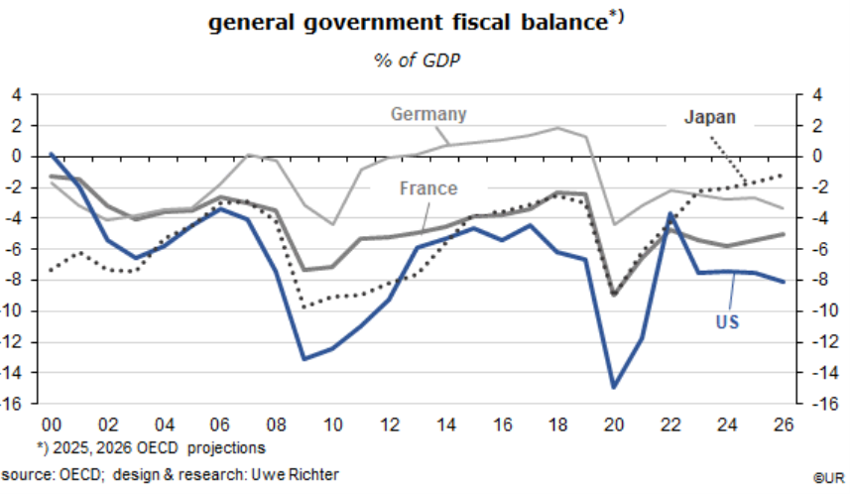
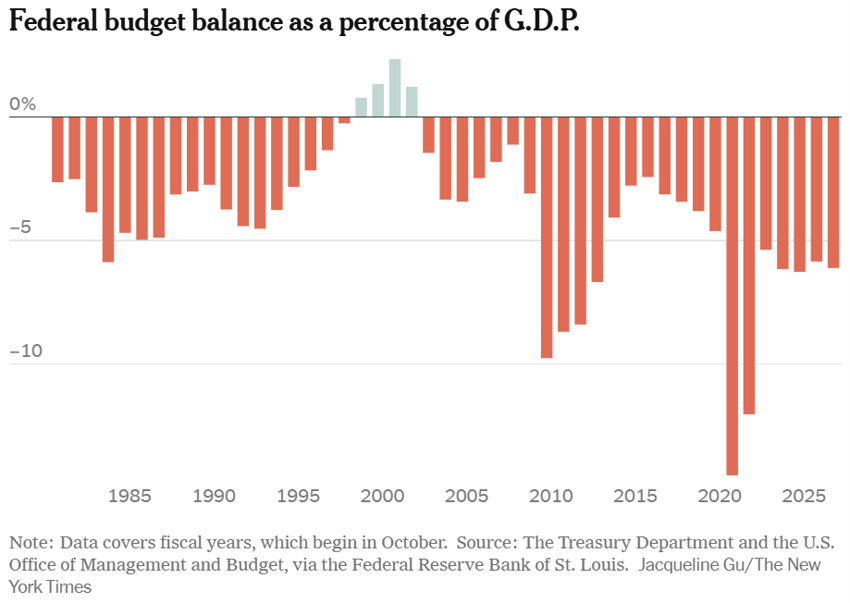
En Estados Unidos, la deuda pública ha superado recientemente los 40 billones de dólares, el déficit ha alcanzado el 6% y el servicio de intereses se estima en más de 1 billón de dólares.
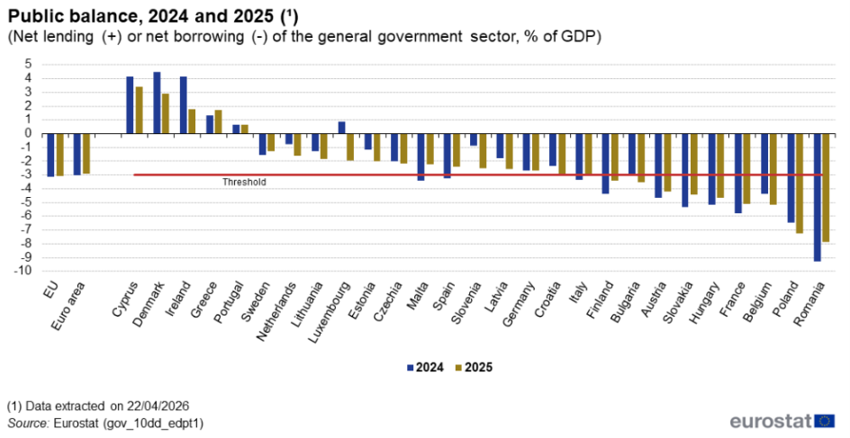
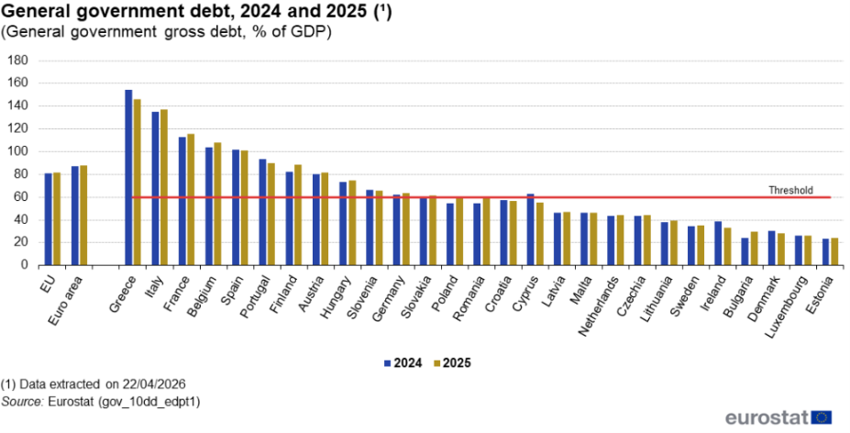
En muchos países europeos, los niveles de déficits públicos y endeudamiento también son excesivamente altos, especialmente en Francia, Reino Unido, Bélgica e Italia.
Los bancos centrales de Estados Unidos, Europa y Japón han estado subiendo los tipos de interés oficiales para contener la inflación.
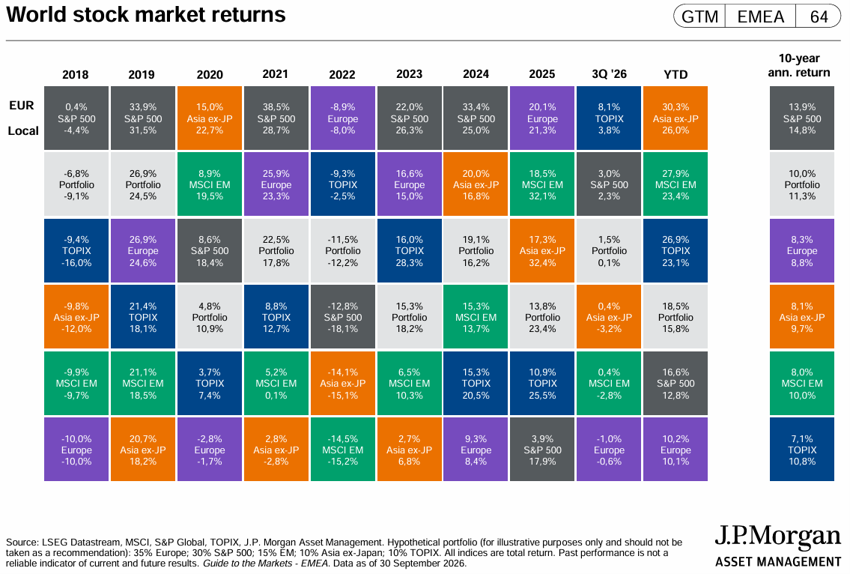
Valoración del mercado de acciones: Los mercados de renta variable alcanzaron máximos históricos en países desarrollados impulsados por empresas vinculadas a la IA, con la salida a bolsa de Anthropic a la vista.
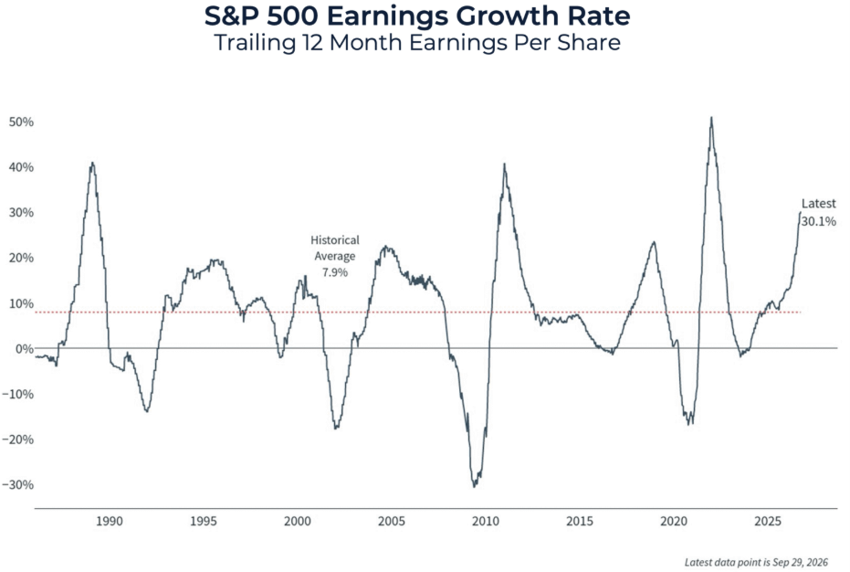
Los beneficios de las empresas del S&P 500 crecieron aproximadamente un 29 por ciento interanual, muy por encima de la media histórica de alrededor del 8 por ciento, respaldados por la continua inversión en tecnología, la demanda resiliente y la expansión de los márgenes.
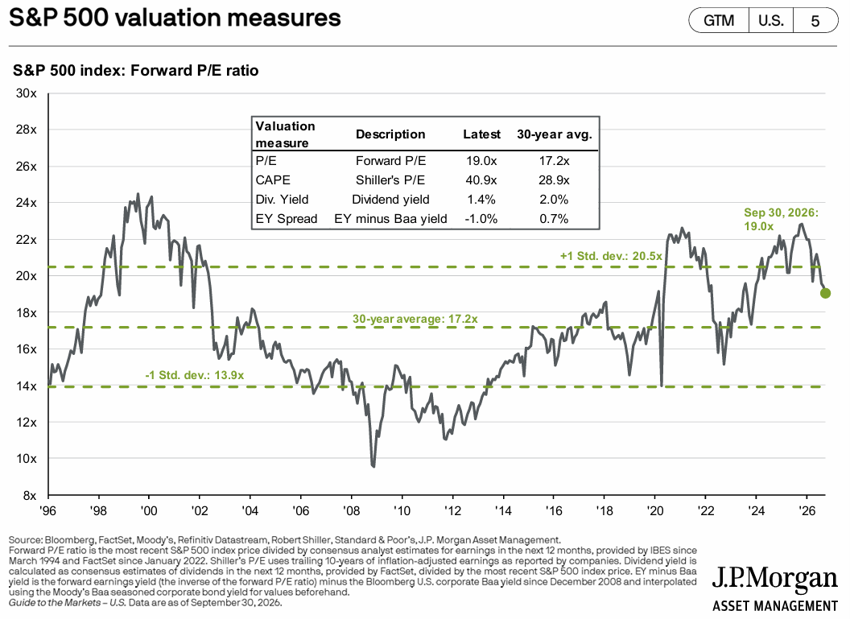
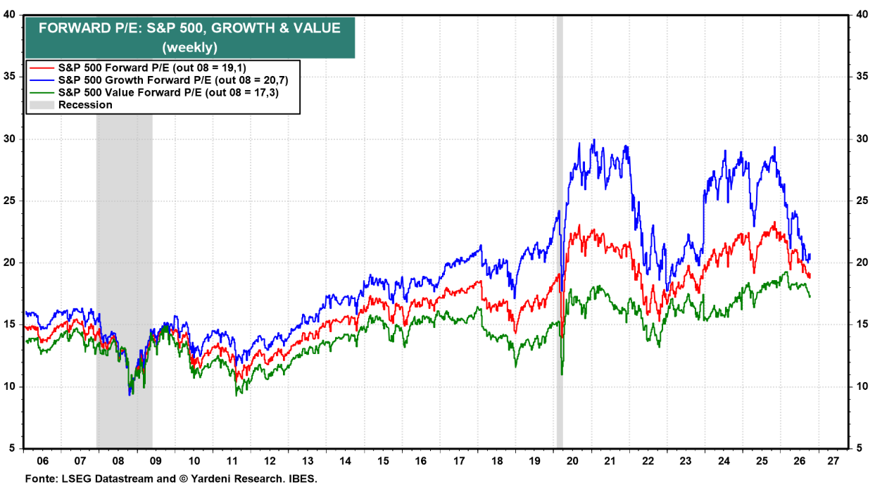
El S&P 500 actualmente cotiza a una ratio precio/beneficio de alrededor de 19,2x, por encima de la media histórica de 16x pero por debajo de los máximos recientes. Las valoraciones se han mantenido estables a pesar del repunte de este año porque los fundamentos también han mejorado.
Los beneficios de las empresas exestadounidenses también mejoraron, apoyando el rendimiento superior de las acciones en 2026. A principios de año, los mercados emergentes habían retornado más del 20% y los mercados desarrollados alrededor del 10%, sosteniendo una cartera geográficamente equilibrada.
En noviembre tendrá lugar la salida a bolsa de Anthropic, que podría valorar a la compañía en 2.000 millones de dólares, convirtiéndola en una de las mayores hasta la fecha al nivel de la reciente OPV de SpaceX. La divulgación previa de los datos económicos y financieros de la compañía, así como las proyecciones contenidas en el prospecto, permitirá un análisis más fundamentado de gran parte del ecosistema de inteligencia artificial.
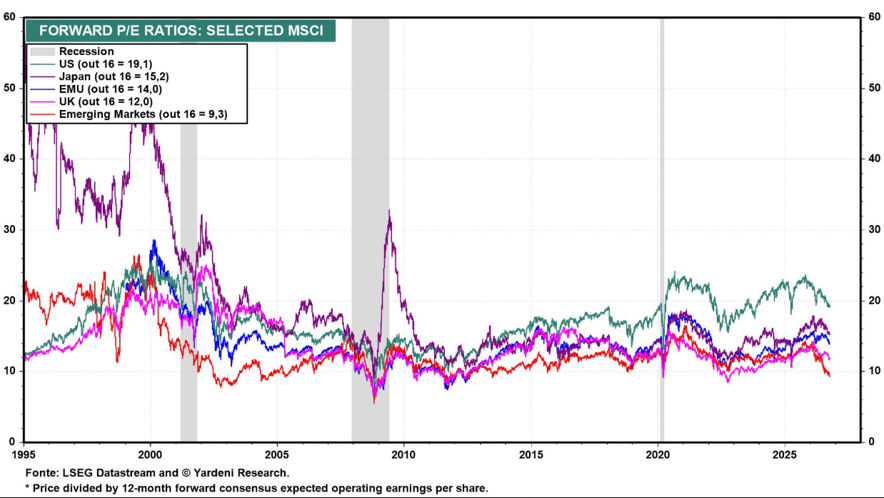
El PER de Japón está en 15,2x, el de la Eurozona en 14,0x, 12,0x en el Reino Unido y 9,3x en los mercados emergentes.
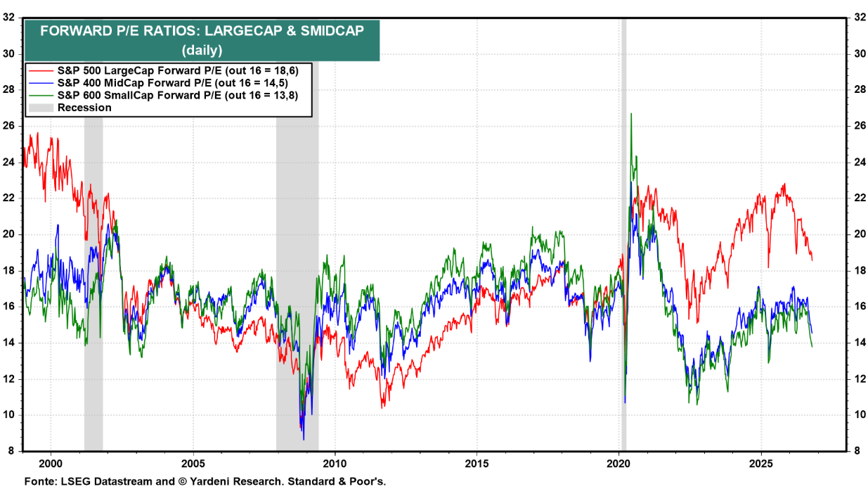
El PER de las acciones estadounidenses de mediana y pequeña capitalización está entre 14,5 y 13,8x, respectivamente, en línea con la media a largo plazo.
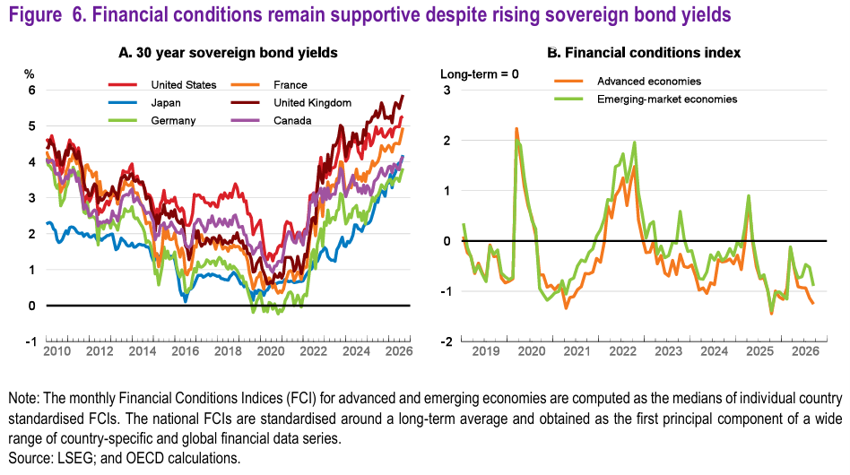
Evaluación del mercado de bonos: Los tipos de interés a largo plazo han alcanzado máximos de 15 años como resultado del aumento de la deuda y la inflación.
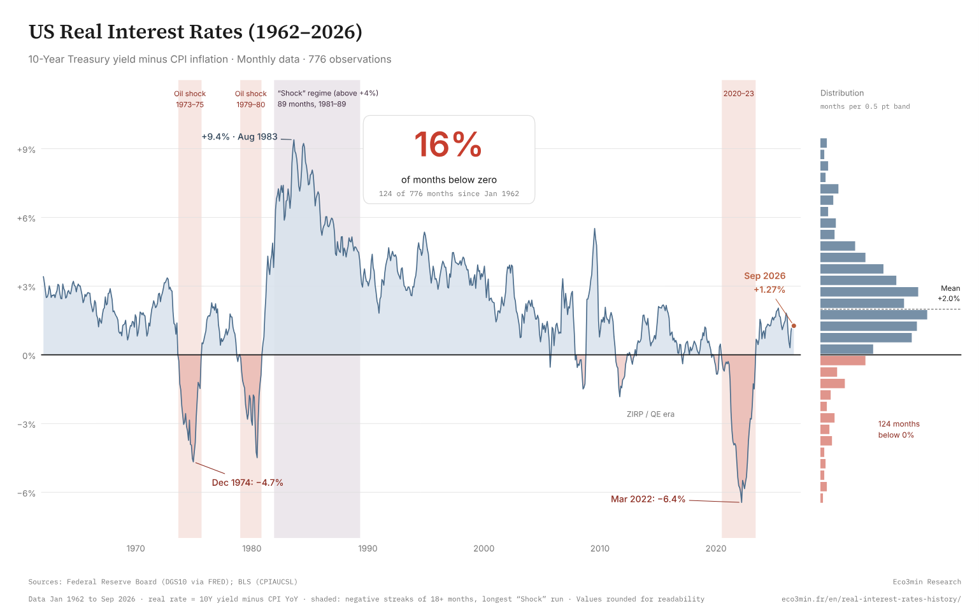
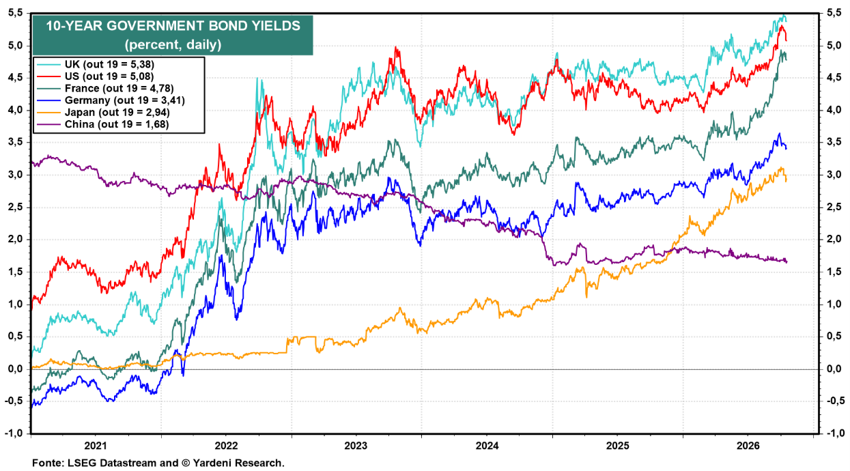
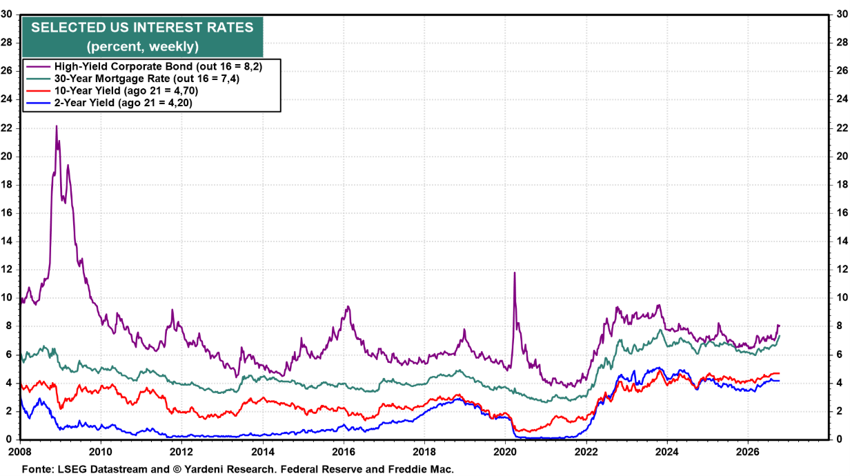
Los tipos de interés a largo plazo en Estados Unidos, la Eurozona y el Reino Unido han subido a máximos de 15 años debido a los altos niveles de deuda pública e inflación.
Los tipos de interés a 10 años superan el 5% en EE. UU. y Reino Unido, y están cerca de ese valor en Francia.
El proyecto de interés de la deuda está alcanzando niveles insostenibles en muchos de estos países. En Estados Unidos, el coste de la deuda en 2026 será de 1,4 billones de dólares.
En el cuarto trimestre, los países europeos debatirán y aprobarán los presupuestos para el año siguiente, en un contexto social tenso y con elecciones legislativas próximas en algunos de estos países.
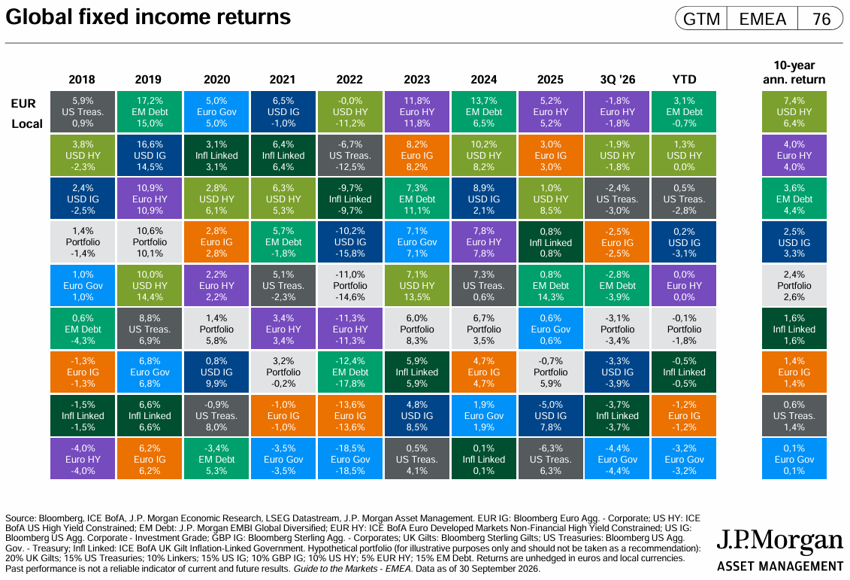
Principales oportunidades: Fin de las dos guerras en curso, aunque con baja probabilidad.
La conclusión de las dos guerras en curso, en Irán y Ucrania, mediante negociaciones, permitirá reducir la inflación y proporcionar un mayor margen fiscal para Estados Unidos y los países europeos.
Principales riesgos: El deterioro económico por políticas restrictivas y guerras en curso, en un entorno social tenso con protestas y elecciones a la vuelta, podría ser un presagio de una crisis.
Los precios prolongados y altos del petróleo ponen a prueba la resiliencia global, aumentando los riesgos para el crecimiento, la inflación y la política monetaria.
El fuerte aumento de los precios de la energía corre el riesgo de provocar un choque “estanflacionario” en la economía europea.
El riesgo para la economía global proviene principalmente de los acontecimientos en Estados Unidos y Europa.
Según datos de la OCDE, el déficit público en Estados Unidos rondará el -8% del PIB en 2026, como resultado de políticas fiscales expansivas y una economía cada vez más débil. El mercado laboral ha comenzado a estancarse y el empleo ha estado creciendo muy lentamente durante meses.
La deuda del gobierno estadounidense se está convirtiendo cada vez más en un problema. Actualmente, ha superado el 120% del PIB y el FMI proyecta un 123% para finales de año.
En Europa, los mayores problemas se concentran en Francia, Reino Unido e Italia. En Francia, el déficit supera el 5,4% y el endeudamiento el 119%. El Reino Unido tiene un déficit del 4,4% y la deuda pública del 94%, mientras que Italia muestra un déficit del 3,0% y un endeudamiento del 131%.
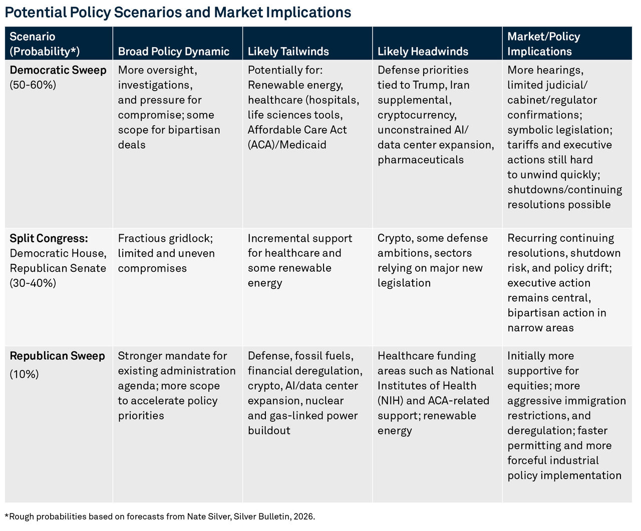
Las elecciones de mitad de mandato en Estados Unidos en noviembre y las elecciones legislativas en Francia en abril podrían acentuar la inestabilidad social.
En Estados Unidos, las últimas encuestas apuntan a una victoria de los demócratas en la Cámara de Representantes y a una carrera muy reñida en el Senado.
En muchos países europeos, hay un aumento de las protestas sociales debido al aumento del coste de la vida, la crisis de la vivienda y el deterioro de los servicios públicos.