Les marchés boursiers ont atteint des niveaux records grâce à la croissance de l’IA et de la technologie, parallèlement à des taux d’intérêt élevés, liés à des risques géopolitiques, à la hausse de la dette, au coût de la vie et au prix du pétrole
Performance des marchés du 3T26 : Le paradoxe de la simultanéité des niveaux records des marchés boursiers et des taux d’intérêt dans les pays développés.
Contexte macro : Les prévisions de croissance économique restent stables, malgré des signes inquiétants d’inflation et d’augmentation de la dette dans les principales économies occidentales .
Micro contexte : Les principaux indicateurs économiques instantanés et avancés ont augmenté.
Politiques économiques : Les gouvernements et les banques centrales devront adopter des politiques restrictives pour réduire les déficits publics et contenir la dette et l’inflation .
Marchés actions : Les marchés actions ont atteint des sommets historiques dans les pays développés portés par des entreprises liées à l’IA, avec l’introduction en bourse d’Anthropic en perspective.
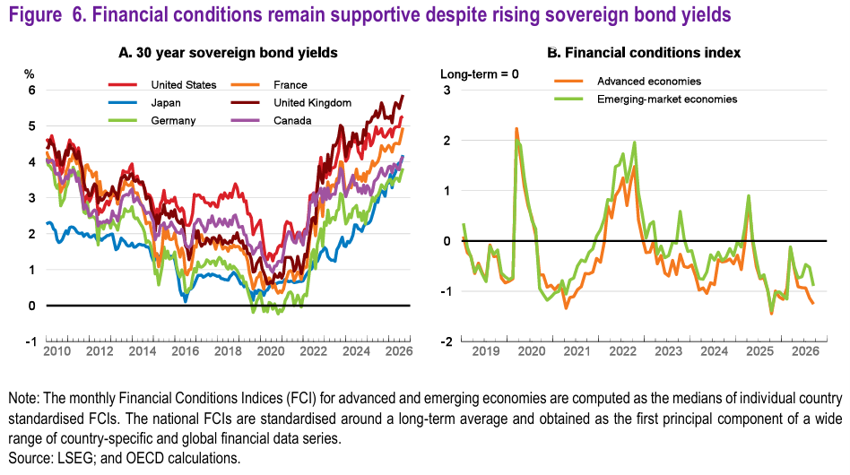
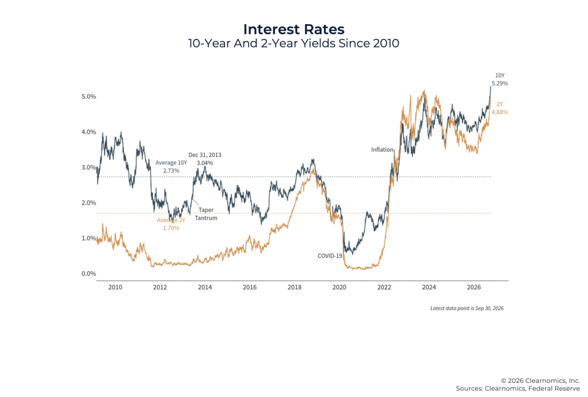
Marchés des valeurs mobilières : Les taux d’intérêt à long terme ont atteint des sommets en 15 ans en raison de la hausse de la dette et de l’inflation.
Principales opportunités : La fin des deux guerres en cours, bien que peu probable.
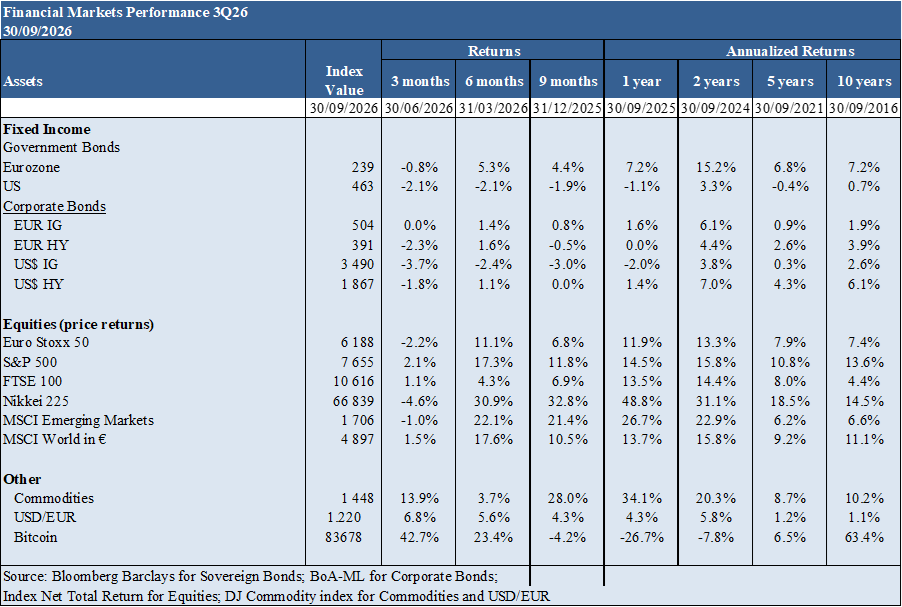
Performance des marchés financiers 3T26 : Le paradoxe de la simultanéité des niveaux records des marchés boursiers et des taux d’intérêt dans les pays développés.
Au troisième trimestre, les marchés boursiers des pays développés ont atteint des niveaux records, tandis que les taux d’intérêt ont atteint des plus hauts en 15 ans.
Les actions mondiales ont enregistré de fortes gains, principalement menées par la croissance et les dépenses dans l’infrastructure d’IA portées par la technologie.
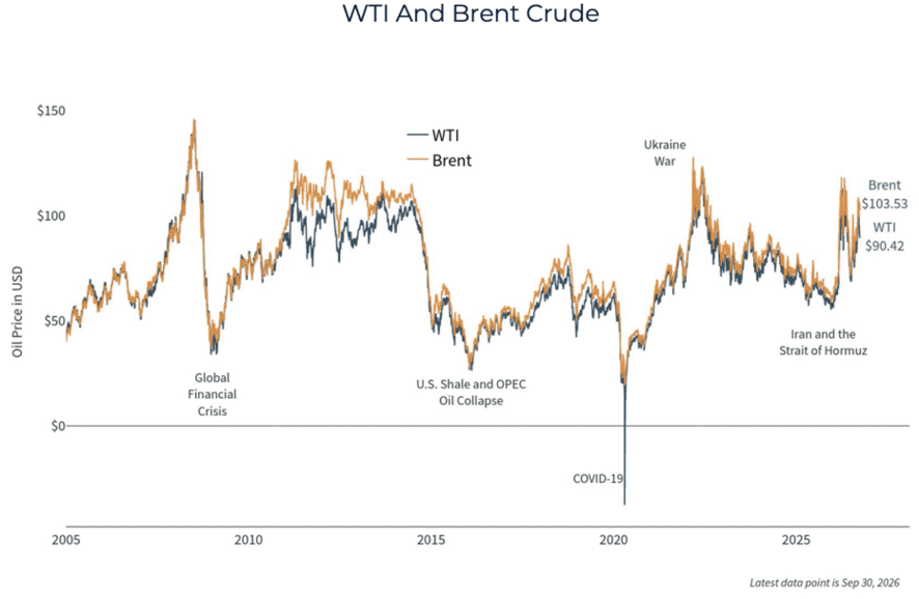
Les prix de l’énergie ont de nouveau augmenté, ce qui a entraîné une pression inflationniste supplémentaire.
Le Bitcoin a connu une appréciation importante.
.
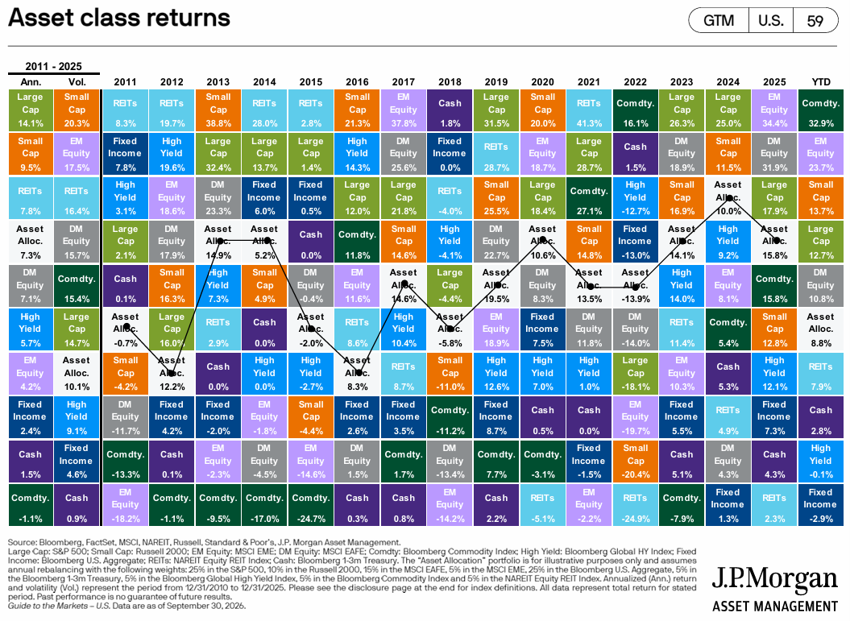
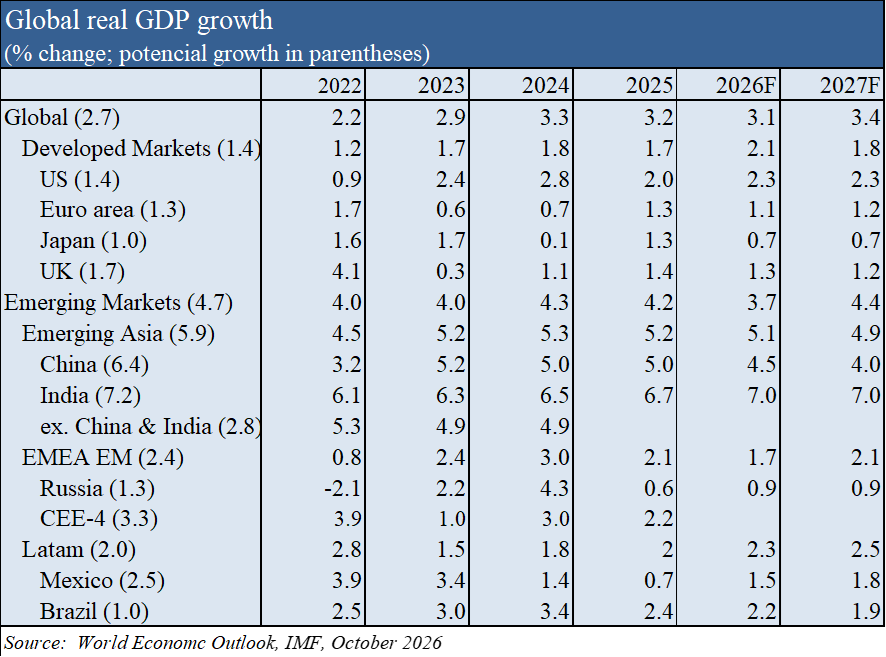
Contexte macroéconomique : Les prévisions de croissance économique restent stables, malgré des signes inquiétants d’inflation et d’augmentation de la dette dans les grandes économies occidentales.
L’activité mondiale devrait croître de 3,1 % en 2026 et de 3,4 % en 2027, en maintenant les prévisions du début de l’année.
Cette résilience découle des ajustements des politiques énergétiques face au choc pétrolier et de l’expansion des investissements dans l’intelligence artificielle.
L’inflation globale devrait grimper à 4,7 % cette année, principalement en raison de la hausse des prix des matières premières, et retomber à 4,1 % en 2027 ; la transition vers l’inflation sous-jacente devrait être limitée.
Le pétrole a touché tous les secteurs de l’économie. Le Brent a atteint plus de 100 $ le baril en septembre, après avoir atteint 120 $ en avril. Les inquiétudes concernant la capacité à transporter le pétrole à travers le monde depuis le golfe Persique se sont concentrées sur le détroit d’Ormuz, qui continue de subir des perturbations.
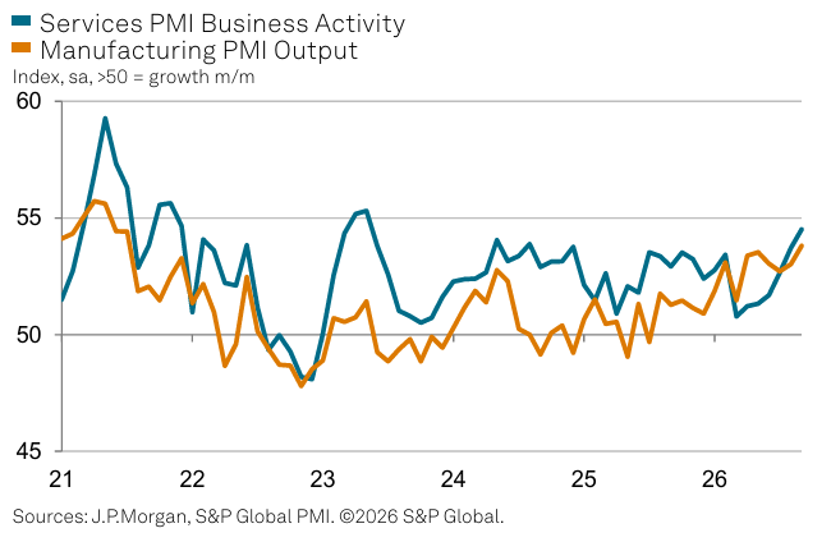
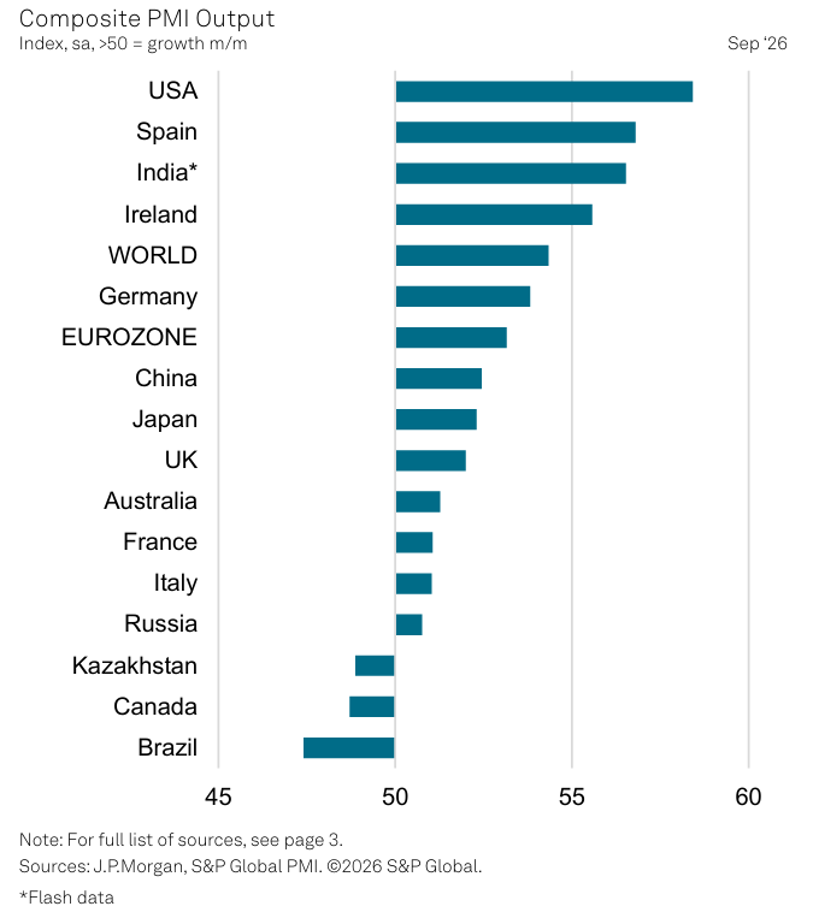
Contexte microéconomique : Les principaux indicateurs économiques instantanés et avancés ont augmenté à la suite du cessez-le-feu.
Le PMI mondial des activités des services a atteint un plus haut de 40 mois à 54,5 en septembre, restant au-dessus du PMI manufacturier mondial comparable (qui a enregistré 53,8) pour le deuxième mois consécutif.
12 des 15 pays pour lesquels les données PMI de septembre étaient disponibles ont enregistré une augmentation de l’activité économique.
Politiques économiques : Les gouvernements et les banques centrales devront adopter des politiques restrictives pour réduire les déficits publics et contenir la dette et l’inflation.
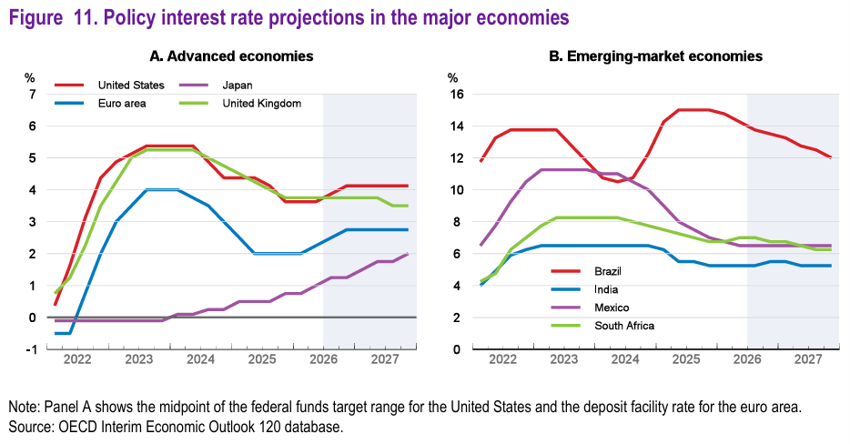
Dans le contexte actuel, des politiques restrictives sont inévitables, tant au niveau budgétaire que monétaire, pour contenir l’inflation et réduire les déficits publics et la dette.
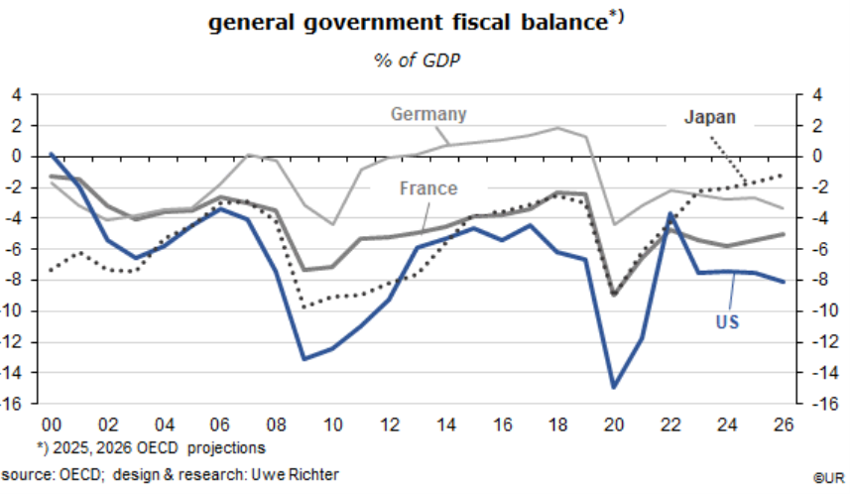
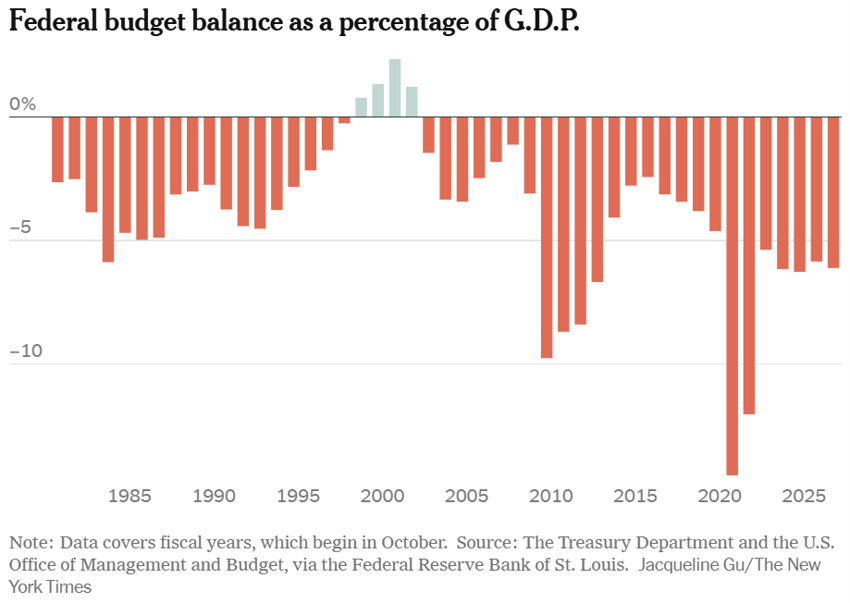
Aux États-Unis, la dette publique a récemment dépassé 40 000 milliards de dollars, le déficit a atteint 6 % et le service des intérêts est estimé à plus d’un trillion de dollars.
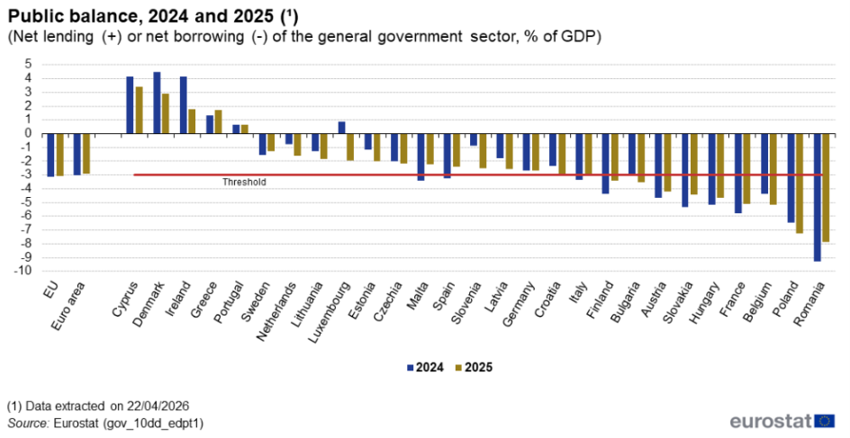
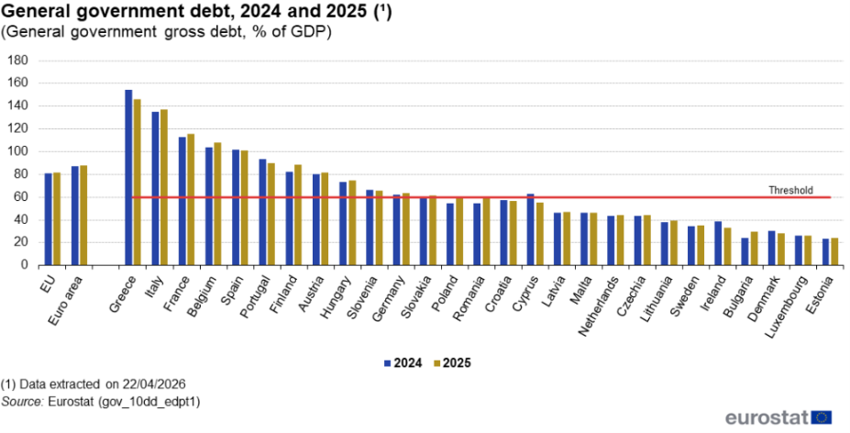
Dans de nombreux pays européens, les niveaux de déficit public et d’endettement sont également excessivement élevés, notamment en France, au Royaume-Uni, en Belgique et en Italie.
Les banques centrales des États-Unis, de l’Europe et du Japon ont augmenté les taux d’intérêt officiels pour contenir l’inflation.
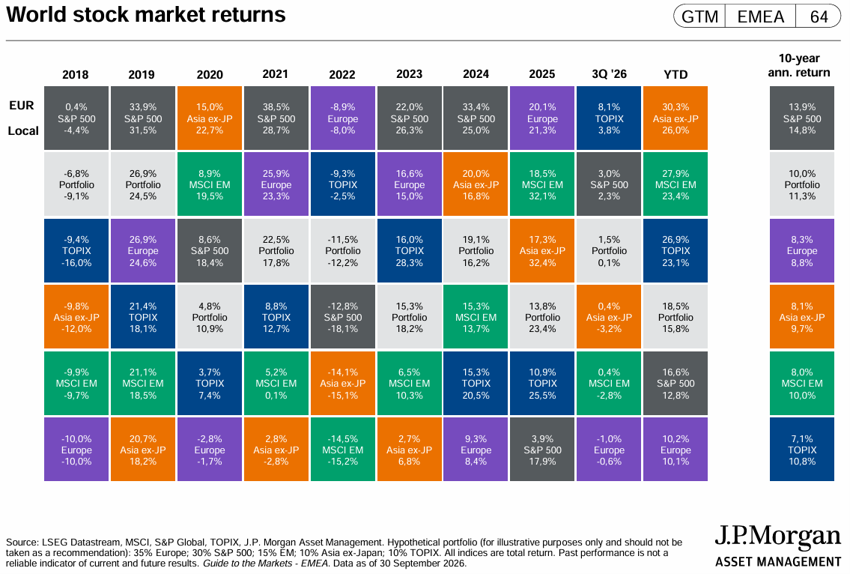
Évaluation du marché actions : Les marchés boursiers ont atteint des sommets historiques dans les pays développés, portés par des entreprises liées à l’IA, avec l’introduction en bourse d’Anthropic en vue.
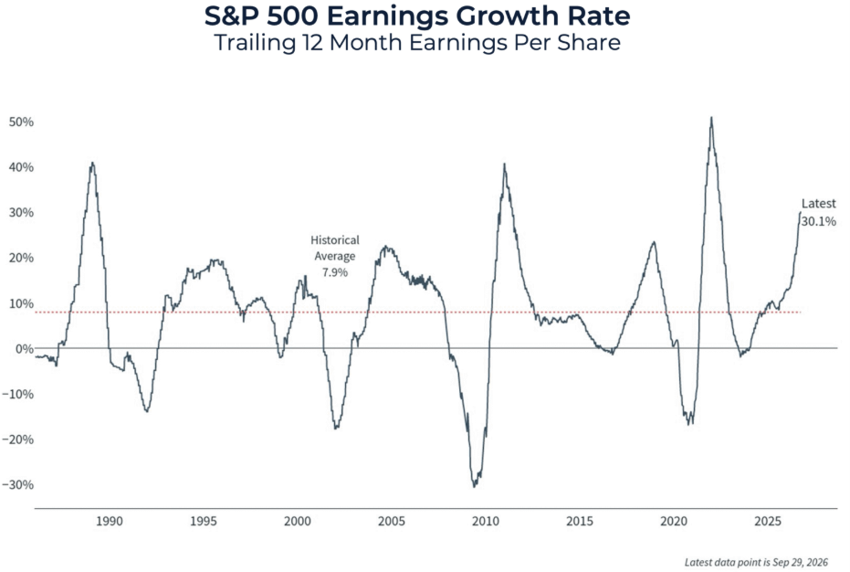
Les bénéfices des entreprises du S&P 500 ont augmenté d’environ 29 % en glissement annuel, bien au-dessus de la moyenne historique d’environ 8 %, soutenue par des investissements continus dans la technologie, une demande résiliente et une expansion des marges.
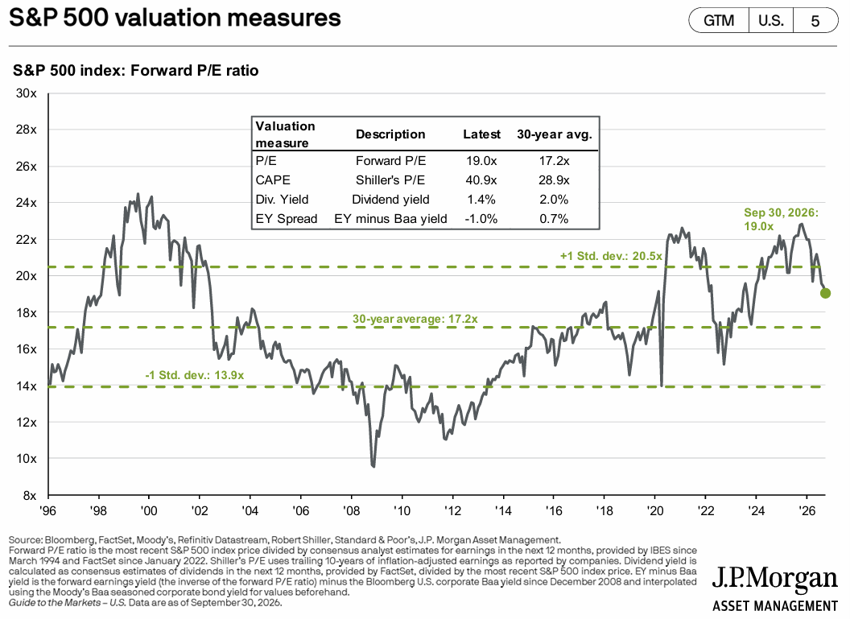
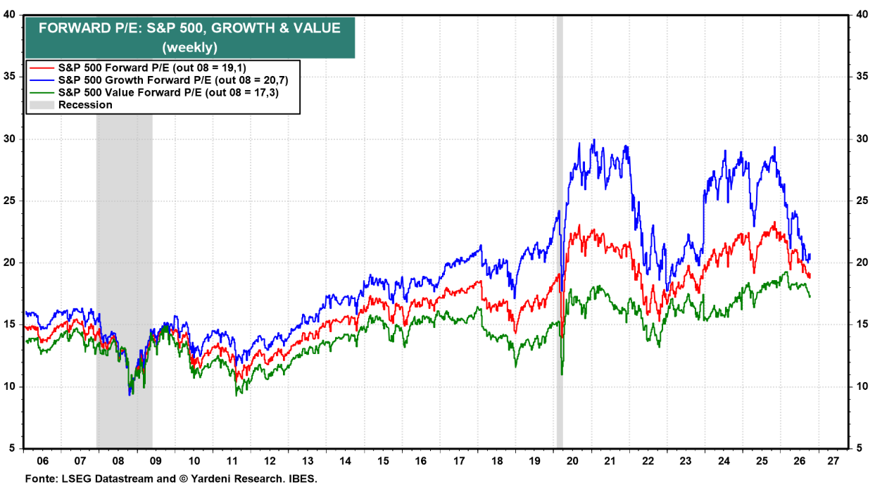
Le S&P 500 se négocie actuellement à un ratio cours/bénéfices d’environ 19,2x, au-dessus de la moyenne historique de 16x mais en dessous des sommets récents. Les valorisations sont restées stables malgré le rallye de cette année car les fondamentaux se sont également améliorés.
Les bénéfices des entreprises ex-américaines se sont également améliorés, soutenant la surperformance des actions en 2026. Au début de l’année, les marchés émergents avaient généré plus de 20 % et les marchés développés environ 10 %, soutenant un portefeuille géographiquement équilibré.
En novembre, l’introduction en bourse d’Anthropic aura lieu, ce qui pourrait valoriser la société à 2 milliards de dollars, en faisant l’une des plus grandes jamais enregistrées au même niveau que la récente introduction en bourse de SpaceX. La divulgation préalable des données économiques et financières de la société, ainsi que les projections contenues dans le prospectus, permettront une analyse plus approfondie d’une grande partie de l’écosystème de l’intelligence artificielle.
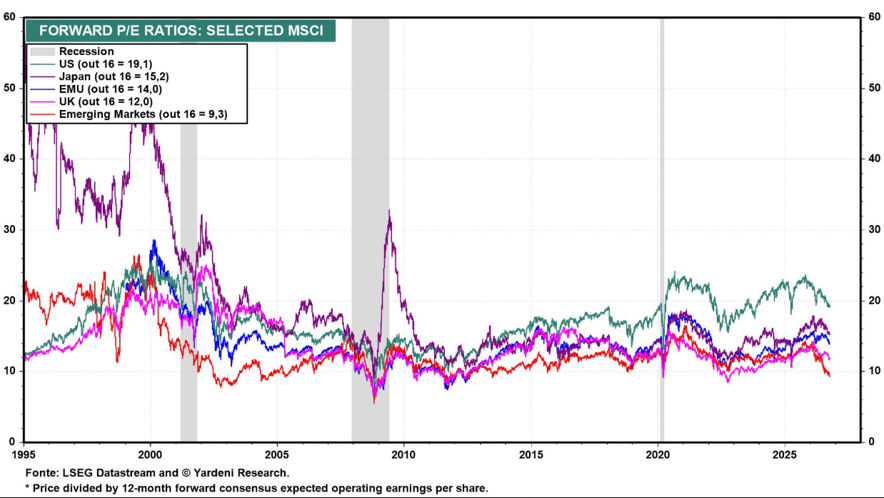
Le PER du Japon est à 15,2x, celui de la zone euro à 14,0x, 12,0x pour le Royaume-Uni et 9,3x sur les marchés émergents.
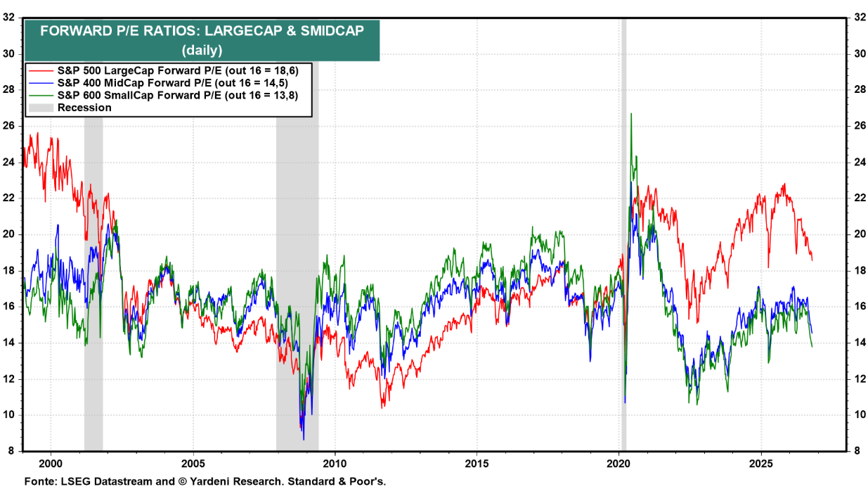
Le PER des actions américaines de taille moyenne et petite capitalisation est respectivement de 14,5 à 13,8x, en accord avec la moyenne à long terme.
Évaluation du marché obligataire : Les taux d’intérêt à long terme ont atteint des plus hauts niveaux en 15 ans en raison de la hausse de la dette et de l’inflation.
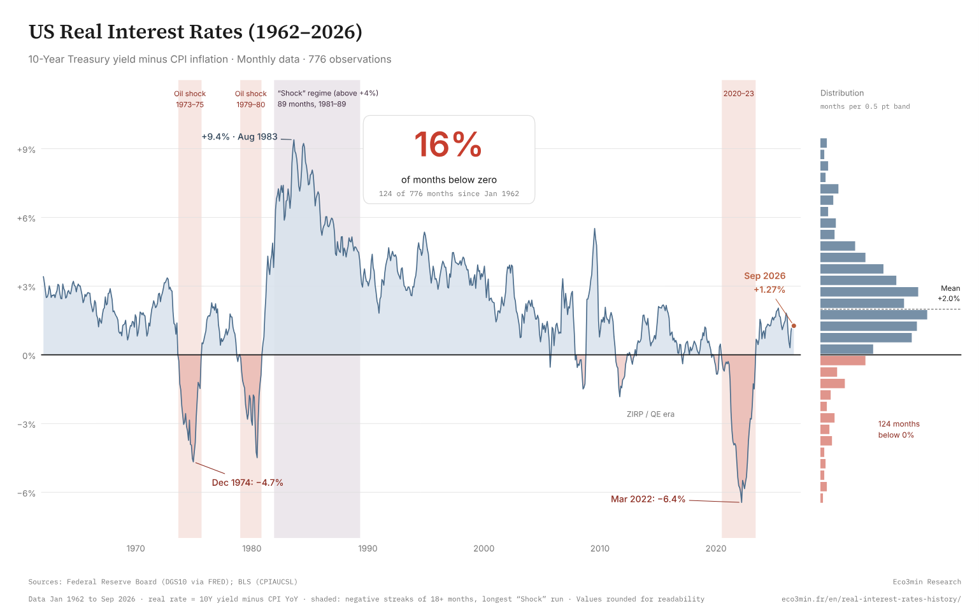
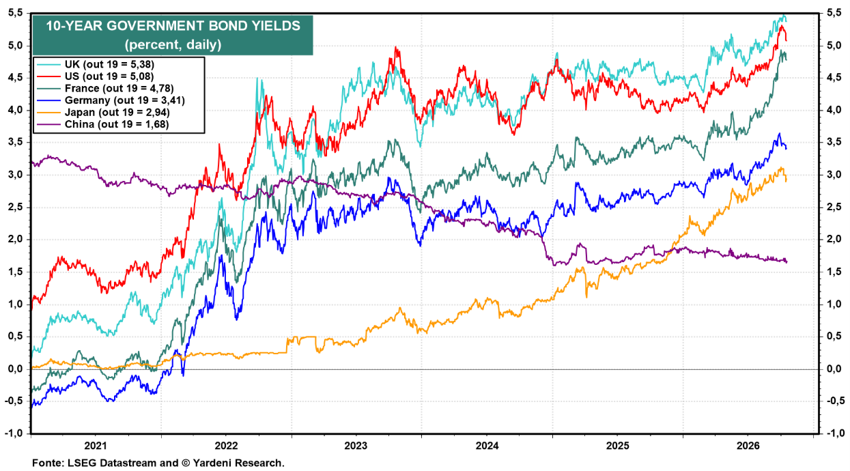
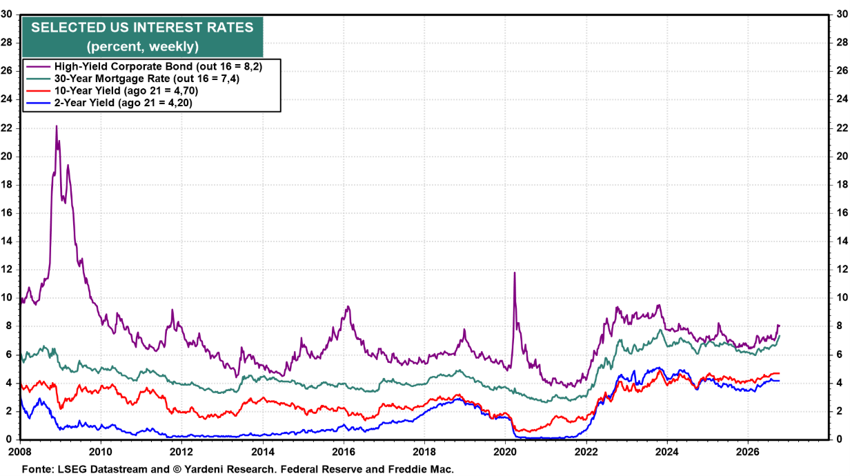
Les taux d’intérêt à long terme aux États-Unis, dans la zone euro et au Royaume-Uni ont atteint des niveaux élevés de 15 ans en raison de niveaux élevés de dette publique et d’inflation.
Les taux d’intérêt à 10 ans dépassent 5 % aux États-Unis et au Royaume-Uni, et sont proches de cette valeur en France.
La loi sur les intérêts de la dette atteint des niveaux insoutenables dans nombre de ces pays. Aux États-Unis, le coût de la dette en 2026 sera de 1,4 billion de dollars.
Au quatrième trimestre, les pays européens discuteront et approuveront les budgets de l’année suivante, dans un contexte social tendu et avec des élections législatives à venir dans certains de ces pays.
Principales opportunités : Fin des deux guerres en cours, bien que peu probables.
La conclusion des deux guerres en cours, en Iran et en Ukraine, par la négociation, permettra de réduire l’inflation et d’offrir une plus grande marge budgétaire aux États-Unis et aux pays européens.
Principaux risques : la détérioration économique due à des politiques restrictives et à des guerres en cours, dans un environnement social tendu avec des manifestations et des élections à proximité, pourrait être le signe avant-coureur d’une crise.
Les prix élevés prolongés du pétrole mettent à l’épreuve la résilience mondiale, augmentant les risques pour la croissance, l’inflation et la politique monétaire.
La forte hausse des prix de l’énergie risque de provoquer un choc « stagflationniste » pour l’économie européenne.
Le risque pour l’économie mondiale provient principalement des développements aux États-Unis et en Europe.
Selon les données de l’OCDE, le déficit public aux États-Unis sera d’environ -8 % du PIB en 2026, en raison de politiques budgétaires expansionnistes et d’une économie de plus en plus faible. Le marché du travail commence à stagner et l’emploi croît très lentement depuis des mois.
La dette publique américaine devient de plus en plus un problème. Actuellement, elle a dépassé 120 % du PIB et le FMI prévoit 123 % pour la fin de l’année.
En Europe, les plus grands problèmes sont concentrés en France, au Royaume-Uni et en Italie. En France, le déficit dépasse 5,4 % et l’endettement 119 %. Le Royaume-Uni affiche un déficit de 4,4 % et une dette publique de 94 %, tandis que l’Italie affiche un déficit de 3,0 % et un endettement de 131 %.
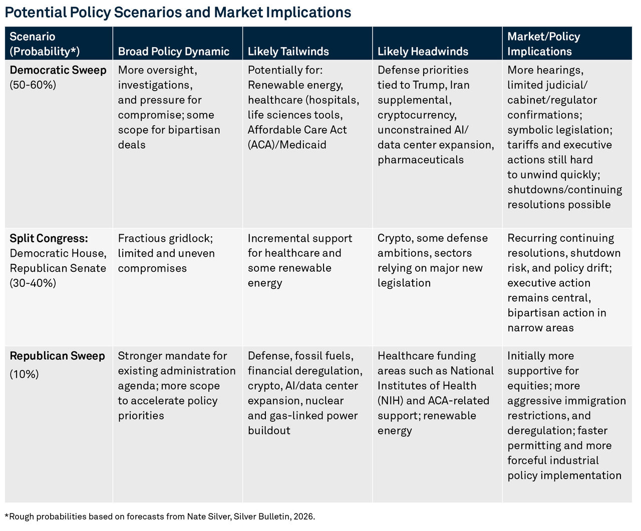
Les élections de mi-mandat aux États-Unis en novembre et les législatives en France en avril pourraient accentuer l’instabilité sociale.
Aux États-Unis, les derniers sondages annoncent une victoire des démocrates à la Chambre des représentants, et une course très serrée au Sénat.
Dans de nombreux pays européens, on observe une augmentation des protestations sociales en raison de la hausse du coût de la vie, de la crise du logement et de la détérioration des services publics.