• À propos de nous
    • Qui sommes-nous ?
    • Mission
  • Contact
  • Français
    • Português (Portugais – du Portugal)
    • English (Anglais)
    • Español (Espagnol)
  • Login
Investorpolis
[xyz-ips snippet="Banners-Publicitarios"]
  • Home
  • Guide des séries d’investissement
    • Tout
    • I. Investissement basé sur les objectifs
    • II. Compensation et inflation
    • III. Actifs Risques et Retours
    • IV. Diversification efficace
    • IX. Investissement durable et ESG
    • V. Le Investisseur
    • VI. Actifs et Investissements
    • VII. Fonds Indiciels
    • VIII. Investissez avec succès
    • XI. Autres Sujets
    La répartition de l’actif selon les cycles économiques et l’importance de l’âge dans la répartition de l’actif

    La répartition de l’actif selon les cycles économiques et l’importance de l’âge dans la répartition de l’actif

    Les 4 stratégies d’allocation d’actifs financiers utilisées par les investisseurs particuliers

    Les 4 stratégies d’allocation d’actifs financiers utilisées par les investisseurs particuliers

    Série Investir dans des actions séculaires : Partie 4.3 – Relation entre le ROIC et les multiples de marché PER et PEG

    Série Investir dans des actions séculaires : Partie 4.3 – Relation entre le ROIC et les multiples de marché PER et PEG

    Série sur l’investissement dans les actions séculaires : Partie 4.2 – L’importance du ROIC dans l’évaluation fondamentale

    Série sur l’investissement dans les actions séculaires : Partie 4.2 – L’importance du ROIC dans l’évaluation fondamentale

    Investir dans des fonds ou des produits indiciels : le S&P 500 Equal-Weight, comme alternative au S&P 500

    Investir dans des fonds ou des produits indiciels : le S&P 500 Equal-Weight, comme alternative au S&P 500

    Les investisseurs individuels investissent a trop court terme et cette myopie a un coût élevé

    Les investisseurs individuels investissent a trop court terme et cette myopie a un coût élevé

    • I. Investissement basé sur les objectifs
    • II. Compensation et inflation
    • III. Actifs Risques et Retours
    • IV. Diversification efficace
    • IX. Investissement durable et ESG
    • V. Le Investisseur
    • VI. Actifs et Investissements
    • VII. Fonds Indiciels
    • VIII. Investissez avec succès
    • X. Kits et Astuces
    • XI. Autres Sujets
  • Richesse et Inversion
    • Tout
    • Inversion
    • Richesse
    Perspectives des marchés financiers du 4T26 : Il n’y a plus d’argent ! Qui gagne la confrontation entre le réel et l’artificiel ? Le paradoxe des records boursiers avec de nombreux défis à la porte

    Perspectives des marchés financiers du 4T26 : Il n’y a plus d’argent ! Qui gagne la confrontation entre le réel et l’artificiel ? Le paradoxe des records boursiers avec de nombreux défis à la porte

    Perspectives des marchés financiers au troisième trimestre 2026 : Énormes dépenses technologiques, davantage de tarifs commerciaux et une guerre difficile à mettre fin

    Perspectives des marchés financiers au troisième trimestre 2026 : Énormes dépenses technologiques, davantage de tarifs commerciaux et une guerre difficile à mettre fin

    Perspectives des marchés financiers au 2e trimestre 2026 : de la rotation des technologies liées à l’IA à la correction de la guerre en Iran

    Perspectives des marchés financiers au 2e trimestre 2026 : de la rotation des technologies liées à l’IA à la correction de la guerre en Iran

    Perspectives des marchés financiers au premier trimestre de 2026 : L’histoire des derniers trimestres se répète avec des marchés boursiers proches de sommets, une direction des grandes entreprises technologiques et la reprise des baisses de taux d’intérêt par la Fed

    Perspectives des marchés financiers au premier trimestre de 2026 : L’histoire des derniers trimestres se répète avec des marchés boursiers proches de sommets, une direction des grandes entreprises technologiques et la reprise des baisses de taux d’intérêt par la Fed

    Outlook des marchés financeires des banques d’investissents: S&P 500 entre 7.100 e 8.000 pontos (+5% a +15%), et taux d’interêt officiels des États-Unis environ 3,5%

    Outlook des marchés financeires des banques d’investissents: S&P 500 entre 7.100 e 8.000 pontos (+5% a +15%), et taux d’interêt officiels des États-Unis environ 3,5%

    Perspectives des marchés financiers au 4T25 : Marchés boursiers proches des sommets, leadership des grandes entreprises technologiques et reprise des baisses de taux d’intérêt par la Fed

    Perspectives des marchés financiers au 4T25 : Marchés boursiers proches des sommets, leadership des grandes entreprises technologiques et reprise des baisses de taux d’intérêt par la Fed

    • Inversion
    • Richesse
  • Retraite et Épargne
    • Tout
    • Épargne
    • Retraite
    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 2 – Les allocations privilégiées par les experts et les investisseurs

    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 2 – Les allocations privilégiées par les experts et les investisseurs

    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 1 – L’effet sur le capital accumulé

    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 1 – L’effet sur le capital accumulé

    Série Retraite : De combien d’argent avons-nous besoin pour vivre la retraite?

    Série Retraite : De combien d’argent avons-nous besoin pour vivre la retraite?

    Série Retraite : Partie 1 – Overview – Voir à l’envers

    Série Retraite : Partie 1 – Overview – Voir à l’envers

    Combien d’années durent nos pensions publiques ou sociales?

    Quel est le taux de remplacement des pensions?

    • Épargne
    • Retraite
  • Outils
    • Tout
    • Calculatrices
    • Publications
    • Sites et Apps
    Les actions mondiales surperforment-elles les bons du Trésor américain ? Hendrik Bessembinder, Te-Feng Chen, Goeun Choi, K.C. John Wei

    Les actions mondiales surperforment-elles les bons du Trésor américain ? Hendrik Bessembinder, Te-Feng Chen, Goeun Choi, K.C. John Wei

    Les actions surperforment-elles les bons du Trésor ? mis à jour par Création de richesse sur les marchés boursiers publics américains de 1926 à 2019, Hendrik Bessembinder

    Les actions surperforment-elles les bons du Trésor ? mis à jour par Création de richesse sur les marchés boursiers publics américains de 1926 à 2019, Hendrik Bessembinder

    FNB sur le S&P 500 : Shooting the Messenger, indices S&P Dow Jones, novembre 2022

    FNB sur le S&P 500 : Shooting the Messenger, indices S&P Dow Jones, novembre 2022

    Perspectives des retraites de l’OCDE 2022

    Perspectives des retraites de l’OCDE 2022

    « L’investissement ESG : pratiques, progrès et défis », OCDE

    « L’investissement ESG : pratiques, progrès et défis », OCDE

    Perspectives sur les bénéfices, Reuters Factset

    Perspectives sur les bénéfices, Reuters Factset

    • Calculatrices
    • Publications
    • Sites et Apps
  • Plus
    • Tout
    • Best of
    Best Of Fonds d’investissement Fonds obligataires américains à longue durée pour les investisseurs américains

    Best Of Fonds d’investissement Fonds obligataires américains à longue durée pour les investisseurs américains

    Série Best of des fonds d’investissement : les obligations à haut rendement pour les investisseurs de la zone euro

    Série Best of des fonds d’investissement : les obligations à haut rendement pour les investisseurs de la zone euro

    Série Best Of des fonds d’investissement d’obligations américaines à haut rendement pour les investisseurs américains

    Série Best Of des fonds d’investissement d’obligations américaines à haut rendement pour les investisseurs américains

    Best Of Fonds d’investissement du marché monétaire pour les investisseurs de la zone euro

    Best Of Fonds d’investissement du marché monétaire pour les investisseurs de la zone euro

    Série Best of Fonds d’investissement du marché monétaire américain

    Série Best of Fonds d’investissement du marché monétaire américain

    Série Best Of Fonds d’Investissement : Actions à Dividendes pour les Investisseurs à l’Extérieur des États-Unis

    Série Best Of Fonds d’Investissement : Actions à Dividendes pour les Investisseurs à l’Extérieur des États-Unis

    • Autres
    • Best of
    • Reviews
    • Snapshots
No Result
View All Result
  • Home
  • Guide des séries d’investissement
    • Tout
    • I. Investissement basé sur les objectifs
    • II. Compensation et inflation
    • III. Actifs Risques et Retours
    • IV. Diversification efficace
    • IX. Investissement durable et ESG
    • V. Le Investisseur
    • VI. Actifs et Investissements
    • VII. Fonds Indiciels
    • VIII. Investissez avec succès
    • XI. Autres Sujets
    La répartition de l’actif selon les cycles économiques et l’importance de l’âge dans la répartition de l’actif

    La répartition de l’actif selon les cycles économiques et l’importance de l’âge dans la répartition de l’actif

    Les 4 stratégies d’allocation d’actifs financiers utilisées par les investisseurs particuliers

    Les 4 stratégies d’allocation d’actifs financiers utilisées par les investisseurs particuliers

    Série Investir dans des actions séculaires : Partie 4.3 – Relation entre le ROIC et les multiples de marché PER et PEG

    Série Investir dans des actions séculaires : Partie 4.3 – Relation entre le ROIC et les multiples de marché PER et PEG

    Série sur l’investissement dans les actions séculaires : Partie 4.2 – L’importance du ROIC dans l’évaluation fondamentale

    Série sur l’investissement dans les actions séculaires : Partie 4.2 – L’importance du ROIC dans l’évaluation fondamentale

    Investir dans des fonds ou des produits indiciels : le S&P 500 Equal-Weight, comme alternative au S&P 500

    Investir dans des fonds ou des produits indiciels : le S&P 500 Equal-Weight, comme alternative au S&P 500

    Les investisseurs individuels investissent a trop court terme et cette myopie a un coût élevé

    Les investisseurs individuels investissent a trop court terme et cette myopie a un coût élevé

    • I. Investissement basé sur les objectifs
    • II. Compensation et inflation
    • III. Actifs Risques et Retours
    • IV. Diversification efficace
    • IX. Investissement durable et ESG
    • V. Le Investisseur
    • VI. Actifs et Investissements
    • VII. Fonds Indiciels
    • VIII. Investissez avec succès
    • X. Kits et Astuces
    • XI. Autres Sujets
  • Richesse et Inversion
    • Tout
    • Inversion
    • Richesse
    Perspectives des marchés financiers du 4T26 : Il n’y a plus d’argent ! Qui gagne la confrontation entre le réel et l’artificiel ? Le paradoxe des records boursiers avec de nombreux défis à la porte

    Perspectives des marchés financiers du 4T26 : Il n’y a plus d’argent ! Qui gagne la confrontation entre le réel et l’artificiel ? Le paradoxe des records boursiers avec de nombreux défis à la porte

    Perspectives des marchés financiers au troisième trimestre 2026 : Énormes dépenses technologiques, davantage de tarifs commerciaux et une guerre difficile à mettre fin

    Perspectives des marchés financiers au troisième trimestre 2026 : Énormes dépenses technologiques, davantage de tarifs commerciaux et une guerre difficile à mettre fin

    Perspectives des marchés financiers au 2e trimestre 2026 : de la rotation des technologies liées à l’IA à la correction de la guerre en Iran

    Perspectives des marchés financiers au 2e trimestre 2026 : de la rotation des technologies liées à l’IA à la correction de la guerre en Iran

    Perspectives des marchés financiers au premier trimestre de 2026 : L’histoire des derniers trimestres se répète avec des marchés boursiers proches de sommets, une direction des grandes entreprises technologiques et la reprise des baisses de taux d’intérêt par la Fed

    Perspectives des marchés financiers au premier trimestre de 2026 : L’histoire des derniers trimestres se répète avec des marchés boursiers proches de sommets, une direction des grandes entreprises technologiques et la reprise des baisses de taux d’intérêt par la Fed

    Outlook des marchés financeires des banques d’investissents: S&P 500 entre 7.100 e 8.000 pontos (+5% a +15%), et taux d’interêt officiels des États-Unis environ 3,5%

    Outlook des marchés financeires des banques d’investissents: S&P 500 entre 7.100 e 8.000 pontos (+5% a +15%), et taux d’interêt officiels des États-Unis environ 3,5%

    Perspectives des marchés financiers au 4T25 : Marchés boursiers proches des sommets, leadership des grandes entreprises technologiques et reprise des baisses de taux d’intérêt par la Fed

    Perspectives des marchés financiers au 4T25 : Marchés boursiers proches des sommets, leadership des grandes entreprises technologiques et reprise des baisses de taux d’intérêt par la Fed

    • Inversion
    • Richesse
  • Retraite et Épargne
    • Tout
    • Épargne
    • Retraite
    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 2 – Les allocations privilégiées par les experts et les investisseurs

    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 2 – Les allocations privilégiées par les experts et les investisseurs

    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 1 – L’effet sur le capital accumulé

    Série Retraite #3 : Choix de la répartition des l’actifs. Partie 1 – L’effet sur le capital accumulé

    Série Retraite : De combien d’argent avons-nous besoin pour vivre la retraite?

    Série Retraite : De combien d’argent avons-nous besoin pour vivre la retraite?

    Série Retraite : Partie 1 – Overview – Voir à l’envers

    Série Retraite : Partie 1 – Overview – Voir à l’envers

    Combien d’années durent nos pensions publiques ou sociales?

    Quel est le taux de remplacement des pensions?

    • Épargne
    • Retraite
  • Outils
    • Tout
    • Calculatrices
    • Publications
    • Sites et Apps
    Les actions mondiales surperforment-elles les bons du Trésor américain ? Hendrik Bessembinder, Te-Feng Chen, Goeun Choi, K.C. John Wei

    Les actions mondiales surperforment-elles les bons du Trésor américain ? Hendrik Bessembinder, Te-Feng Chen, Goeun Choi, K.C. John Wei

    Les actions surperforment-elles les bons du Trésor ? mis à jour par Création de richesse sur les marchés boursiers publics américains de 1926 à 2019, Hendrik Bessembinder

    Les actions surperforment-elles les bons du Trésor ? mis à jour par Création de richesse sur les marchés boursiers publics américains de 1926 à 2019, Hendrik Bessembinder

    FNB sur le S&P 500 : Shooting the Messenger, indices S&P Dow Jones, novembre 2022

    FNB sur le S&P 500 : Shooting the Messenger, indices S&P Dow Jones, novembre 2022

    Perspectives des retraites de l’OCDE 2022

    Perspectives des retraites de l’OCDE 2022

    « L’investissement ESG : pratiques, progrès et défis », OCDE

    « L’investissement ESG : pratiques, progrès et défis », OCDE

    Perspectives sur les bénéfices, Reuters Factset

    Perspectives sur les bénéfices, Reuters Factset

    • Calculatrices
    • Publications
    • Sites et Apps
  • Plus
    • Tout
    • Best of
    Best Of Fonds d’investissement Fonds obligataires américains à longue durée pour les investisseurs américains

    Best Of Fonds d’investissement Fonds obligataires américains à longue durée pour les investisseurs américains

    Série Best of des fonds d’investissement : les obligations à haut rendement pour les investisseurs de la zone euro

    Série Best of des fonds d’investissement : les obligations à haut rendement pour les investisseurs de la zone euro

    Série Best Of des fonds d’investissement d’obligations américaines à haut rendement pour les investisseurs américains

    Série Best Of des fonds d’investissement d’obligations américaines à haut rendement pour les investisseurs américains

    Best Of Fonds d’investissement du marché monétaire pour les investisseurs de la zone euro

    Best Of Fonds d’investissement du marché monétaire pour les investisseurs de la zone euro

    Série Best of Fonds d’investissement du marché monétaire américain

    Série Best of Fonds d’investissement du marché monétaire américain

    Série Best Of Fonds d’Investissement : Actions à Dividendes pour les Investisseurs à l’Extérieur des États-Unis

    Série Best Of Fonds d’Investissement : Actions à Dividendes pour les Investisseurs à l’Extérieur des États-Unis

    • Autres
    • Best of
    • Reviews
    • Snapshots
No Result
View All Result
Investorpolis
No Result
View All Result
Home Richesse et Inversion Inversion

Pétrole et investissements Partie 1 : Chocs pétroliers et récessions

9 de May, 2022
in Inversion, Richesse et Inversion
Reading Time: 9 mins read
0 0
0
Pétrole et investissements Partie 1 : Chocs pétroliers et récessions
Share on FacebookShare on Twitter

La récente hausse du prix du pétrole

La relation entre les chocs pétroliers et les récessions économiques

Les canaux de transmission des chocs pétroliers à l’économie

La performance historique du prix du pétrole

L’ironie du temps !

Il y a deux ans, nous avons été surpris lorsque le prix du pétrole sur le marché au comptant est tombé à 20 $ le baril et que le marché à terme a fortement chuté et a enregistré une valeur négative et absurde.

La cause en était le manque de demande de la pandémie, ainsi que certains problèmes spécifiques liés à la façon dont le pétrole se négocie.

À l’époque, il y avait de forts désaccords sur les réductions de production de l’OPEP + entre l’Arabie saoudite et la Russie jusqu’à ce qu’un accord soit conclu.

Aujourd’hui, le pétrole est à nouveau dans l’actualité, mais pour la situation inverse.

Le prix du pétrole sur le marché au comptant est à des niveaux historiquement très élevés, à plus de 120 $ / b, en raison de la guerre en Ukraine, et on craint qu’il ne soit le frein à une récession.

Cette peur résulte d’une grande partie de l’histoire des récessions des années 1970 et 1980 que beaucoup considèrent comme attribuée à la hausse du prix du pétrole.

En fait, il y a un flot d’experts pétroliers qui considèrent le signe avant-coureur d’une récession lorsque le prix du pétrole double en moins d’un an.

La question du pétrole (et aussi du gaz) est très importante pour nos investissements aujourd’hui car son prix a plusieurs impacts économiques et il est admis que son prix peut rester élevé pendant longtemps.

La guerre de l’Ukraine a forcé l’Europe à réduire drastiquement sa forte dépendance énergétique vis-à-vis de la Russie à court et moyen terme.

L’Union Européenne vient d’annoncer qu’elle ne proposera pas l’élimination d’ici la fin de l’année des importations de pétrole russe par ses membres.

D’autre part, l’Europe reste disposée à continuer à mener la transition énergétique, en contribuant à un monde plus propre et plus durable.

Comme nous le verrons, les alternatives aux importations en provenance de Russie ne sont pas faciles, mais nous avons besoin de les connaître afin de mieux évaluer la situation.

Ceci est le premier article d’une série sur le pétrole et les investissements.

Nous voulions commencer il y a quelque temps et la récente hausse du prix du pétrole a fait le bon choix.

La récente hausse du prix du pétrole

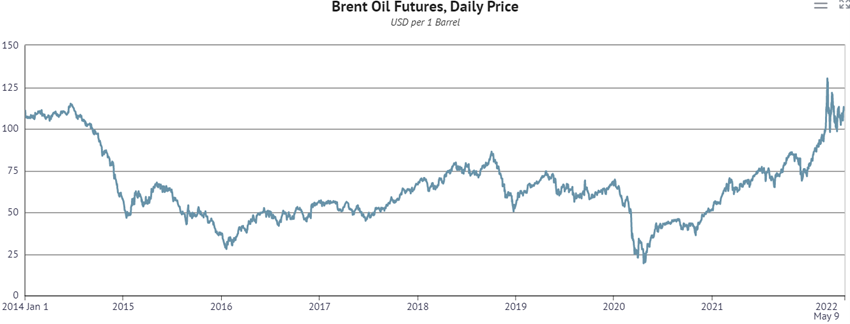
Le prix du pétrole est passé de 50 $ à 70 $ en 2021 à environ 120 $ en mars 2022, doublant en moins de 1 an.

Depuis 2014, le prix du pétrole n’a pas dépassé la barre des 100 $.
Source: World-crude-oil-supply-and-demand-forecast-2020-2021, Knoema

La relation entre les chocs pétroliers et les récessions économiques

Le prix du pétrole a une corrélation positive avec le PIB, comme on peut s’y attendre.

Lorsque les conditions économiques sont positives, il y a une croissance simultanée du produit et des prix de tous les facteurs de production, y compris les matières premières. C’est-à-dire que lorsque la production augmente, que la demande de pétrole augmente, que l’offre ne réagit pas immédiatement et que le prix du pétrole augmente.

Cependant, la situation peut être différente lorsqu’il y a un choc pétrolier, généralement causé par une coupure ou une sortie de l’offre.

Nous sommes actuellement confrontés à un choc sur le prix du pétrole, la guerre en Ukraine déstabilisant l’offre.

Techniquement, on considère qu’il y a un choc pétrolier lorsque le prix dépasse la valeur maximale des 3 dernières années, ce choc étant égal à la différence entre la valeur actuelle et la valeur maximale de la dernière année ou des 3 dernières années.

L’effet d’un choc pétrolier sur le PIB fait l’objet d’études depuis longtemps.

En 1983, une étude de Hamilton a conclu qu’une forte hausse des prix du pétrole a été une cause majeure de récessions, expliquant 10 des 11 récessions entre 1947 et cette date (à l’exception des années 1960).

Hamilton dit que les récessions surviennent après 3 à 4 trimestres et que les principaux événements qui causent ces chocs sont des facteurs géopolitiques, tels que les conflits au Moyen-Orient.
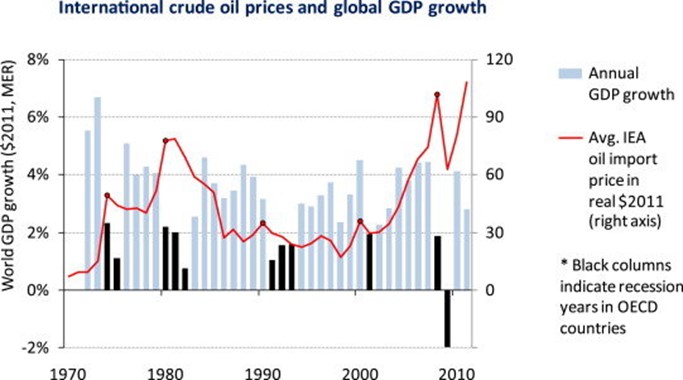
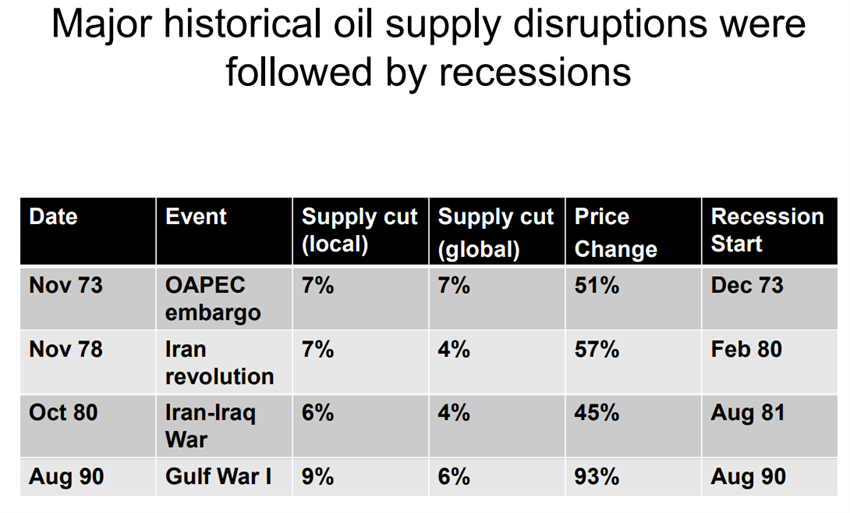
Depuis lors, de nombreuses études ont conclu qu’un choc pétrolier entraînait un ralentissement économique et avait apporté une contribution importante aux récessions aux États-Unis, à la hausse du chômage et au coût de la vie.

Cependant, plus récemment, il y a eu des critiques qui contestent cette conclusion, menées par Blanchard et Gali.

En 2007, ces auteurs ont conclu que les risques de récession liés aux chocs pétroliers sont faibles, compte tenu de l’évolution des circonstances qui s’est produite entre-temps.

Développons ensuite chacun de ces points.

Les canaux de transmission des chocs pétroliers à l’économie

Il existe 6 canaux de transmission du choc pétrolier à l’économie.

Premièrement, le choc de l’offre amène les entreprises à augmenter leurs coûts de production.

Deuxièmement, il y a un effet de transfert de richesse des pays importateurs vers les exportateurs, qui sont moins enclins à la consommation.

Troisièmement, l’augmentation de l’inflation qui en résulte entraîne la hausse du coût de la vie et la diminution de la consommation des ménages.

Quatrièmement, les changements dans les conditions monétaires entraînent une hausse des taux d’intérêt.

Cinquièmement, il y a un ajustement sectoriel donné par le coût des changements dans la structure de l’industrie aux hausses de prix.

Sixièmement et dernier, l’incertitude causée par la hausse des prix accroît l’insécurité, retarde les investissements et conduit à la réaffectation des ressources chez les entrepreneurs.

Les critiques disent qu’il y a quatre raisons à la baisse des effets macroéconomiques des chocs pétroliers sur l’inflation et l’activité économique, y compris les prix, les salaires, les produits et l’emploi.

Tout d’abord, il y a plus de choix d’énergies alternatives, soit en augmentant les énergies renouvelables (hydro, éolien et solaire) et par le gaz naturel, en particulier le gaz de schiste aux États-Unis.

Deuxièmement, le contrôle de la production est plus faible et diffus par un plus grand nombre de pays.

Troisièmement, l’amélioration de la réaffectation des ressources a créé plus de flexibilité sur le marché du travail.

Quatrièmement, il y a eu des améliorations dans la conduite de la politique monétaire.

Outre ces facteurs, il convient de tenir compte du fait que le prix du pétrole n’entre pas dans le calcul de l’inflation sous-jacente, qu’il y a une plus grande concurrence dans les transports et qu’il y a une augmentation de l’efficacité énergétique.

Quoi qu’il en soit, la corrélation positive entre les prix du pétrole et l’inflation à la consommation est beaucoup plus faible que celle des années 1970 et 1980.
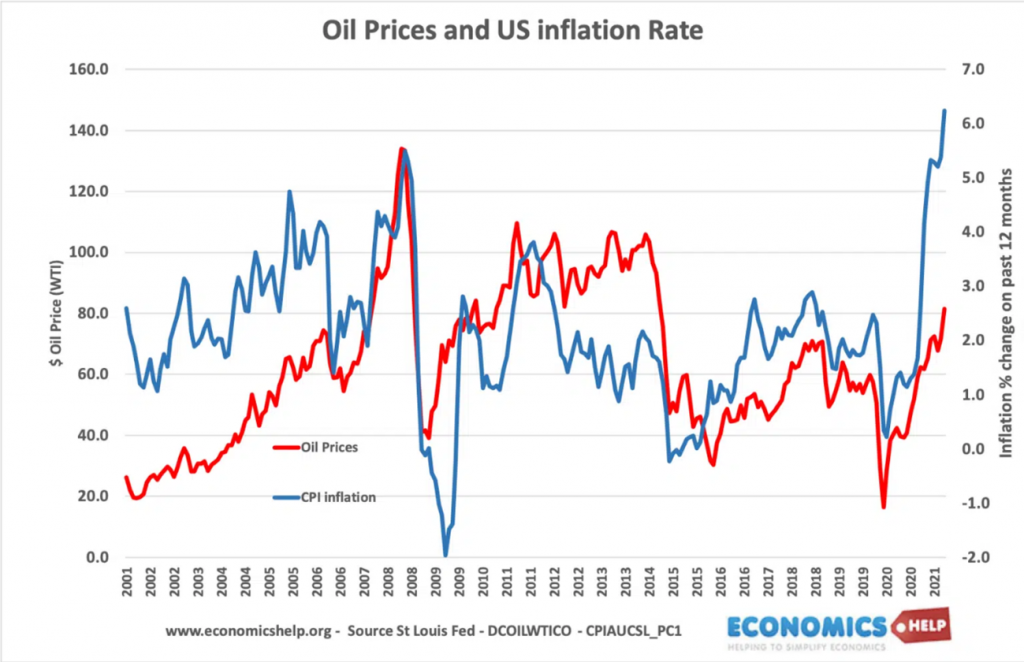
Le FED de Saint-Louis estime une corrélation de 0,27 entre l’évolution des prix du pétrole et l’inflation. Autrement dit, une hausse soutenue de 10% des prix du pétrole pourrait entraîner une hausse de l’indice des prix à la consommation de 2,7%.

Cette corrélation est naturellement plus forte entre les prix du pétrole et les prix à la production.

En outre, il est important de noter que dans de nombreux pays développés, en particulier en Europe, le prix des carburants intègre une taxe qui représente environ la moitié de la valeur.
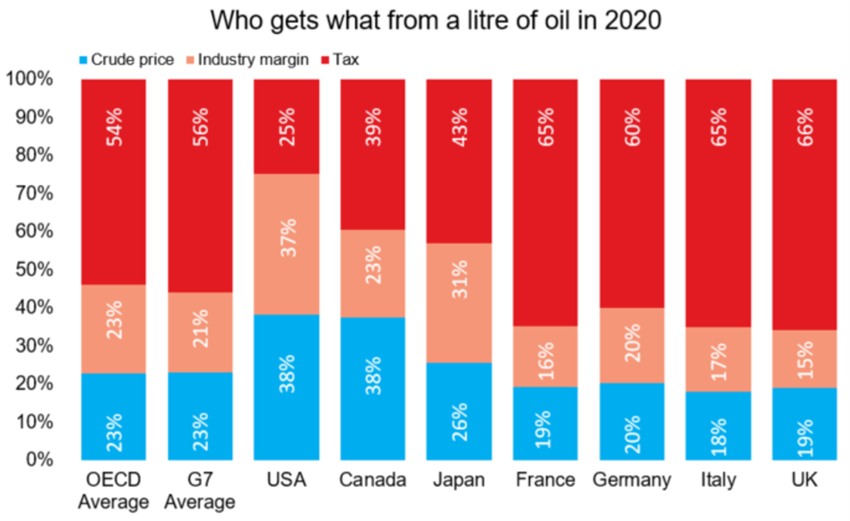
Source : OPEC.org
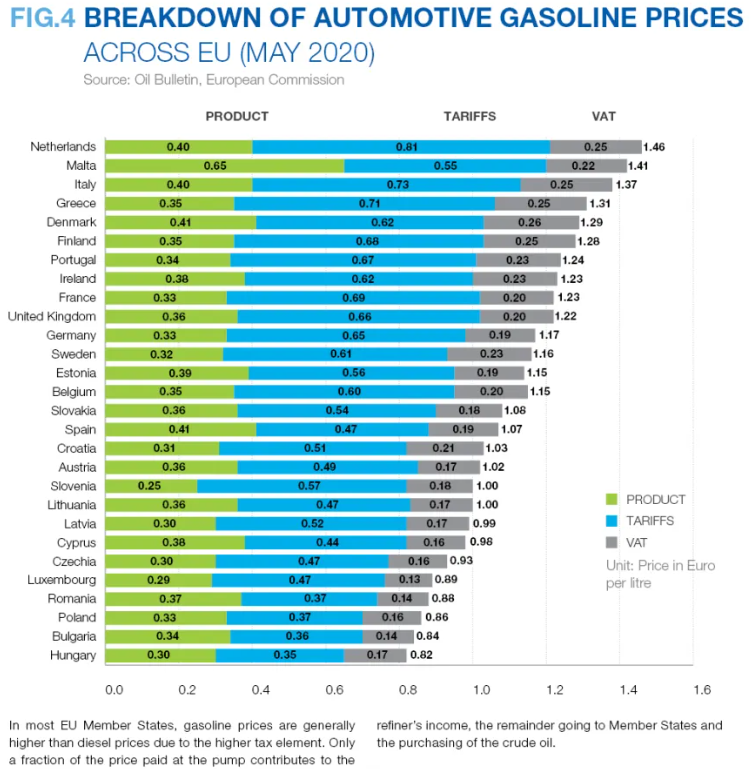
Cela signifie que les gouvernements de ces pays peuvent utiliser la politique budgétaire pour atténuer l’effet des chocs d’approvisionnement en pétrole.

La performance historique du prix du pétrole

Le graphique suivant montre l’évolution des prix du pétrole au cours des 100 dernières années, mettant en évidence les principaux chocs qui se sont produits au cours de cette période :
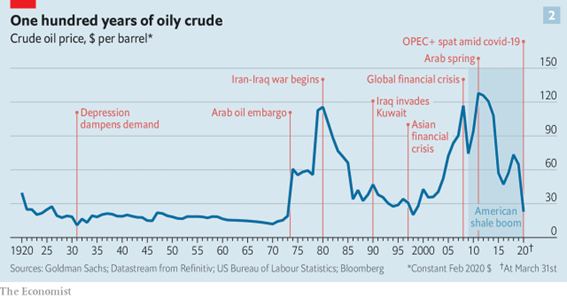
Entre 1920 et jusqu’à l’embargo arabe de 1973, le prix du pétrole était inférieur à 30 dollars le baril.

Il a culminé lors des deux crises pétrolières de 1973 (60 $ / b) et de 1980 (120 $ / b) en 2008 (120 $ / b) au moment du gcf et de 2011 (+ 120 $ / b) au printemps arabe, après avoir diminué depuis.

En mars 2020, il est tombé en dessous de 30 $ / b en raison du ralentissement économique de la pandémie et de la décision de l’OPEP + de ne pas réduire la production.

Le graphique suivant se concentre sur cette évolution au cours d’une période plus récente entre 1985 et 2020 :
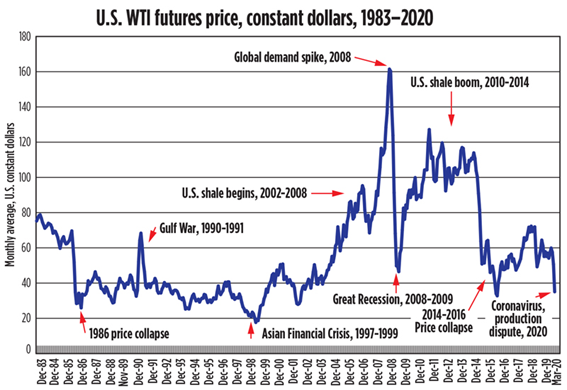
Source : Techtelegraph.co.uk

Au cours des dernières décennies, le prix du pétrole a fluctué entre 30 $/b et 60 $/b, à l’exception de la période entre 2003 et 2015 associée à l’augmentation de la demande mondiale.

L’explosion du gaz de schiste en 2010 et 2014 a provoqué une baisse des prix, accentuée par la pandémie de 2020.

Après l’accord de réduction de la production promu par l’Arabie Saoudite et la Russie, les prix étaient de 50 $ / b au début de 2021.

Les risques géopolitiques ont commencé à augmenter au dernier trimestre de cette année et au premier trimestre de 2022, à mesure que les risques géopolitiques augmentaient et que la Russie diminuait ses approvisionnements jusqu’à l’invasion et la guerre en Ukraine.

Post précédent

Perspectives des marchés financiers 2T22 : Les risques d’inflation, la hausse des taux d’intérêt, la guerre en Ukraine et la réponse de la FED

Prochain article

MarketWatch Retirement

Feria

Feria

Related Posts

Perspectives des marchés financiers du 4T26 : Il n’y a plus d’argent ! Qui gagne la confrontation entre le réel et l’artificiel ? Le paradoxe des records boursiers avec de nombreux défis à la porte
Inversion

Perspectives des marchés financiers du 4T26 : Il n’y a plus d’argent ! Qui gagne la confrontation entre le réel et l’artificiel ? Le paradoxe des records boursiers avec de nombreux défis à la porte

20 de October, 2026
Perspectives des marchés financiers au troisième trimestre 2026 : Énormes dépenses technologiques, davantage de tarifs commerciaux et une guerre difficile à mettre fin
Inversion

Perspectives des marchés financiers au troisième trimestre 2026 : Énormes dépenses technologiques, davantage de tarifs commerciaux et une guerre difficile à mettre fin

24 de July, 2026
Perspectives des marchés financiers au 2e trimestre 2026 : de la rotation des technologies liées à l’IA à la correction de la guerre en Iran
Inversion

Perspectives des marchés financiers au 2e trimestre 2026 : de la rotation des technologies liées à l’IA à la correction de la guerre en Iran

8 de April, 2026
Perspectives des marchés financiers au premier trimestre de 2026 : L’histoire des derniers trimestres se répète avec des marchés boursiers proches de sommets, une direction des grandes entreprises technologiques et la reprise des baisses de taux d’intérêt par la Fed
Inversion

Perspectives des marchés financiers au premier trimestre de 2026 : L’histoire des derniers trimestres se répète avec des marchés boursiers proches de sommets, une direction des grandes entreprises technologiques et la reprise des baisses de taux d’intérêt par la Fed

22 de January, 2026
Outlook des marchés financeires des banques d’investissents: S&P 500 entre 7.100 e 8.000 pontos (+5% a +15%), et taux d’interêt officiels des États-Unis environ 3,5%
Inversion

Outlook des marchés financeires des banques d’investissents: S&P 500 entre 7.100 e 8.000 pontos (+5% a +15%), et taux d’interêt officiels des États-Unis environ 3,5%

19 de December, 2025
Perspectives des marchés financiers au 4T25 : Marchés boursiers proches des sommets, leadership des grandes entreprises technologiques et reprise des baisses de taux d’intérêt par la Fed
Inversion

Perspectives des marchés financiers au 4T25 : Marchés boursiers proches des sommets, leadership des grandes entreprises technologiques et reprise des baisses de taux d’intérêt par la Fed

23 de October, 2025
Prochain article
MarketWatch Retirement

MarketWatch Retirement

Leave a Reply

Your email address will not be published. Required fields are marked *

Trending

Perspetivas dos Mercados Financeiros 4T26: Não há mais dinheiro! Quem vence o confronto entre o real e o artificial? O paradoxo dos recordes dos mercados acionistas com muitos desafios à porta

Perspetivas dos Mercados Financeiros 4T26: Não há mais dinheiro! Quem vence o confronto entre o real e o artificial? O paradoxo dos recordes dos mercados acionistas com muitos desafios à porta

19 de October, 2026
Perspetivas dos Mercados Financeiros 3T26: Enormes gastos das tecnológicas, mais tarifas comerciais e uma guerra que custa a acabar

Perspetivas dos Mercados Financeiros 3T26: Enormes gastos das tecnológicas, mais tarifas comerciais e uma guerra que custa a acabar

24 de July, 2026
Perspetivas dos Mercados Financeiros 2T26:  Da rotação das tecnológicas ligadas à IA à correção da guerra no Irão

Perspetivas dos Mercados Financeiros 2T26:  Da rotação das tecnológicas ligadas à IA à correção da guerra no Irão

8 de April, 2026
Perspetivas dos Mercados Financeiros 1T26: A história dos últimos trimestres repete-se com mercados acionistas perto de máximos, liderança das grandes tecnológicas, e retoma da descida de juros pelo FED

Perspetivas dos Mercados Financeiros 1T26: A história dos últimos trimestres repete-se com mercados acionistas perto de máximos, liderança das grandes tecnológicas, e retoma da descida de juros pelo FED

22 de January, 2026
Investorpolis

Nous avons développé ce blog parce que nous pensons que seul un petit effort d'apprentissage est nécessaire pour apporter un grand changement dans les décisions et les résultats de nos investissements et actifs financiers.

Catégories principales

  • Guide des séries d’investissement
  • Richesse et Inversion
  • Retraite et Épargne
  • Outils
  • Plus

Newsletter

Abonnez-vous pour vous abonner aux mises à jour directement sur votre e-mail

*Nous ne spammerons pas

  • Politique de confidentialité
  • Politique en matière de cookies
  • Contact

© 2021 - Investorpolis / Powered by Delta Soluções

Content de te revoir!

Connectez-vous à votre compte ci-dessous

Mot de passe oublié?

Retrieve your password

Please enter your username or email address to reset your password.

Log In
Nous utilisons des cookies sur notre site Web pour vous offrir l'expérience la plus pertinente en mémorisant vos préférences et en répétant vos visites. En cliquant sur « accepter », vous consentez à l'utilisation de TOUS les cookies. Cependant, vous pouvez visiter les « Paramètres des cookies » pour fournir un consentement contrôlé.
Paramètres des cookiesPolitique de CookiesJ'accepteRejeter
Gérer le consentement

Aperçu de la confidentialité

Ce site Web utilise des cookies pour améliorer votre expérience lorsque vous naviguez sur le site Web. Parmi ceux-ci, les cookies classés comme nécessaires sont stockés sur votre navigateur car ils sont essentiels au fonctionnement des fonctionnalités de base du site Web. Nous utilisons également des cookies tiers qui nous aident à analyser et à comprendre comment vous utilisez ce site Web. Ces cookies ne seront stockés dans votre navigateur qu'avec votre consentement. Vous avez également la possibilité de désactiver ces cookies. Mais la désactivation de certains de ces cookies peut affecter votre expérience de navigation.
Publicité
Les cookies publicitaires sont utilisés pour fournir aux visiteurs des publicités et des campagnes marketing pertinentes. Ces cookies suivent les visiteurs sur les sites Web et collectent des informations pour fournir des publicités personnalisées.
Analytique
Les cookies analytiques sont utilisés pour comprendre comment les visiteurs interagissent avec le site Web. Ces cookies aident à fournir des informations sur le nombre de visiteurs, le taux de rebond, la source de trafic, etc.
Fonctionnels
Les cookies fonctionnels aident à exécuter certaines fonctionnalités telles que le partage du contenu du site Web sur les plateformes de médias sociaux, la collecte de commentaires et d'autres fonctionnalités tierces.
Nécessaires
Les cookies nécessaires sont absolument essentiels au bon fonctionnement du site Web. Ces cookies assurent les fonctionnalités de base et les fonctions de sécurité du site Web, de manière anonyme.
Autres
Les autres cookies non catégorisés sont ceux qui sont en cours d'analyse et n'ont pas encore été classés dans une catégorie.
Performance
Les cookies de performance sont utilisés pour comprendre et analyser les indices de performance clés du site Web, ce qui contribue à offrir une meilleure expérience utilisateur aux visiteurs.
SAVE & ACCEPT

Add New Playlist

  • en English
  • es Español
  • fr Français
  • pt-pt Português
  • Home
  • Guide des séries d’investissement
    • I. Investissement basé sur les objectifs
    • II. Compensation et inflation
    • III. Actifs Risques et Retours
    • IV. Diversification efficace
    • V. Le Investisseur
    • VI. Actifs et Investissements
    • VII. Fonds Indiciels
    • VIII. Investissez avec succès
    • IX. Investissement durable et ESG
    • X. Kits et Astuces
    • XI. Autres Sujets
  • Retraite et Épargne
    • Épargne
    • Retraite
  • Richesse et Inversion
    • Inversion
    • Richesse
  • Outils
    • Calculatrices
    • Publications
    • Sites et Apps
  • Plus
    • Best of
    • Reviews
    • Snapshots
    • Autres
  • À propos de nous
    • Qui sommes-nous ?
    • Mission
  • Login
  • Cart

© 2021 - Investorpolis / Powered by Delta Soluções

Not enough quota to unlock this post
Unlock left : 0
Are you sure want to cancel subscription?